
Seguro de Auto en Houston, Texas
Houston no es un mercado de seguros uniforme. El código postal, el automóvil que conduce, su historial al volante, las coberturas seleccionadas y las condiciones de la póliza pueden cambiar considerablemente el precio que recibe.
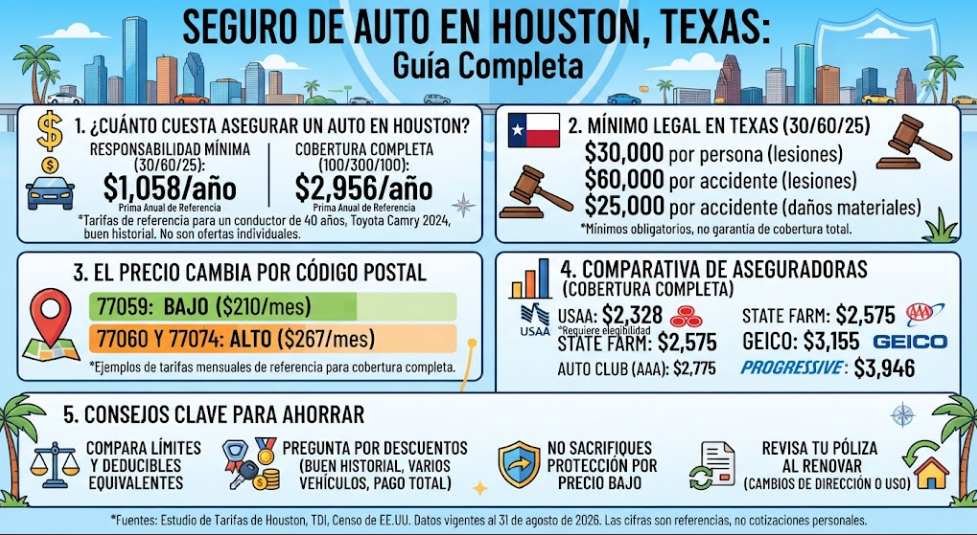
En un estudio de tarifas con vigencia al 31 de agosto de 2026, el costo anual estimado para un conductor de referencia en Houston fue de $1,058 por responsabilidad civil mínima y $2,956 por cobertura completa. El perfil utilizado para esas cifras es específico y no representa necesariamente lo que pagará cada conductor.
Esta guía explica cómo comparar el seguro de auto en Houston, qué protección necesita, cómo interpretar los precios por código postal y qué medidas puede tomar para encontrar una póliza adecuada sin sacrificar coberturas importantes.
Lo esencial que debe saber antes de cotizar
- Responsabilidad civil mínima: Texas exige límites de $30,000 por persona lesionada, $60,000 por accidente y $25,000 por daños materiales. Se conoce como cobertura 30/60/25.
- El precio depende del perfil: la tarifa de referencia para cobertura completa en Houston fue de $2,956 al año, pero una cotización personal puede ser mayor o menor.
- Compare pólizas equivalentes: dos ofertas solo se pueden comparar correctamente cuando tienen los mismos límites, deducibles, coberturas adicionales y datos del conductor.
Houston: dos niveles de protección
Tarifas anuales del estudio con datos al 31 de agosto de 2026. Conductor de referencia de 40 años, Toyota Camry LE 2024, buen crédito e historial limpio.
| Cobertura | Prima anual |
|---|---|
| Responsabilidad civil mínima | $1,058 |
| Cobertura completa | $2,956 |
Fuente: análisis de tarifas de Houston. No son ofertas individuales.
Cuánto puede cambiar el costo del seguro
El costo del seguro en Houston
Dos coberturas, una ciudad y diferentes necesidades.
| Indicador | Valor |
|---|---|
| Responsabilidad civil mínima | $1,058/año |
| Cobertura completa | $2,956/año |
| Códigos postales incluidos en el estudio | 94 |
| Referencia estatal para cobertura completa | $2,513/año |
Datos al 31 de agosto de 2026. Tarifas de referencia para un conductor específico.
La diferencia entre las dos tarifas no significa que la cobertura completa sea innecesaria ni que la responsabilidad mínima sea suficiente para todas las personas. La decisión depende del valor de su vehículo, sus obligaciones financieras, los riesgos que puede asumir y la protección que necesita.
Si su automóvil está financiado, el prestamista normalmente exigirá cobertura contra choque y cobertura amplia. Si el vehículo está pagado, usted tendrá más flexibilidad para evaluar si mantener esas protecciones tiene sentido.
¿Por qué Houston merece una comparación local?
Houston tenía una población estimada de 2,397,315 habitantes al 1 de julio de 2025, según la Oficina del Censo de Estados Unidos. Su superficie terrestre registrada en el censo de 2020 era de 640.44 millas cuadradas.
Esa extensión y la diversidad de zonas residenciales y comerciales hacen que no deba asumir que una tarifa publicada para Houston representa todos los vecindarios. La ubicación donde se guarda el vehículo es uno de los factores que pueden afectar la prima, y los datos de tarifas muestran diferencias entre códigos postales.
También importa el uso que usted le da al automóvil. No es lo mismo conducir principalmente para hacer compras que recorrer largas distancias a diario, trabajar de noche o utilizar el vehículo para entregas o transporte remunerado. La aseguradora debe recibir información correcta sobre el uso del automóvil.
Los precios pueden cambiar según el código postal
En el estudio consultado, las tarifas mensuales de referencia para cobertura completa oscilaron entre $210 en el código postal 77059 y $267 en los códigos 77060 y 77074. Estos valores corresponden al perfil del estudio, no a todas las personas que viven en esas zonas.
| Código postal | Tarifa mensual de referencia | Interpretación |
|---|---|---|
| 77059 | $210 | Extremo inferior del rango citado |
| 77060 | $267 | Extremo superior del rango citado |
| 77074 | $267 | Extremo superior del rango citado |
Fuente: estudio de tarifas de Houston con precios vigentes al 31 de agosto de 2026.
No conviene mudarse ni cambiar de dirección en una solicitud únicamente para conseguir una tarifa inferior. La información debe reflejar dónde se guarda normalmente el automóvil. Si cambia de domicilio, comuníquelo a la aseguradora y solicite una revisión de su prima.
Qué exige la ley de Texas para conducir con seguro
La cobertura de responsabilidad civil es obligatoria en Texas, y los conductores deben poder demostrar responsabilidad financiera conforme a la ley. Para la mayoría, esto se cumple mediante una póliza de seguro de auto.
Los límites mínimos se expresan como 30/60/25. Cada cifra corresponde a un límite diferente, no a la cantidad que usted pagará por la póliza.
| Límite | Qué significa |
|---|---|
| $30,000 | Máximo para lesiones de una persona en un accidente cubierto |
| $60,000 | Máximo total para lesiones por accidente, sujeto a los términos de la póliza |
| $25,000 | Máximo para daños materiales por accidente |
Fuente: Departamento de Seguros de Texas. Consulte la guía oficial en español para conocer las condiciones de la cobertura.
Estos límites representan el mínimo legal, no una garantía de que todos los gastos de un accidente estarán cubiertos. Si usted causa un choque y los daños superan los límites de su póliza, podría ser responsable de pagar la diferencia.
¿Qué ocurre si no puede conseguir una póliza?
El Departamento de Seguros de Texas señala que una persona a quien al menos dos aseguradoras hayan rechazado la cobertura de responsabilidad civil durante los últimos 60 días puede solicitar cobertura a través de la Texas Automobile Insurance Plan Association (TAIPA), el mecanismo estatal de último recurso.
TAIPA no debe confundirse con una aseguradora que necesariamente ofrece el precio más bajo. Es una alternativa para conductores que tienen dificultades para conseguir cobertura en el mercado habitual. Antes de solicitarla, compare las opciones disponibles y confirme que cumple los requisitos actuales.
Seguro de responsabilidad civil frente a cobertura completa
La diferencia fundamental es que la responsabilidad civil ayuda a pagar los daños que usted causa a otras personas, mientras que la cobertura completa normalmente añade protección para reparar su propio vehículo en determinadas circunstancias.
La expresión cobertura completa es una forma común de describir un conjunto de protecciones; no significa que todos los daños, averías o situaciones estén cubiertos. Siempre revise las exclusiones, los deducibles y los límites de la póliza.
| Tipo | Qué suele cubrir |
|---|---|
| Responsabilidad civil | Lesiones y daños materiales que usted cause a terceros, hasta los límites contratados |
| Cobertura completa | Normalmente añade cobertura contra choque y daños distintos de una colisión, como ciertos casos de robo o inundación |
Las coberturas y exclusiones concretas dependen del contrato.
La cobertura contra el choque suele ayudar a reparar o reemplazar su automóvil después de un accidente cubierto. La cobertura amplia puede protegerlo frente a ciertos daños no relacionados con una colisión, como robo, incendio, vandalismo o inundación, según los términos de la póliza.
¿Cuándo tiene sentido mantener cobertura completa?
Puede ser especialmente importante si su automóvil todavía está financiado o sujeto a un contrato de arrendamiento que exige estas protecciones, si no dispone de ahorros suficientes para reemplazarlo o si el valor del automóvil justifica el costo adicional de la prima.
Por otro lado, si su vehículo es antiguo, está pagado y tiene un valor relativamente bajo, podría evaluar si el costo de la cobertura contra choque y amplia compensa la protección que recibiría. No tome la decisión basándose únicamente en la antigüedad: considere el valor actual del automóvil, su capacidad para reemplazarlo y las condiciones de la póliza.
¿Cuánto cuesta el seguro de auto en Houston?
Las tarifas publicadas sirven para establecer una referencia inicial, pero es esencial conocer el perfil utilizado para calcularlas. Una persona joven con un accidente reciente no necesariamente recibirá el mismo precio que un conductor con experiencia, buen historial y un vehículo de menor valor.
| Tipo de cobertura | Prima anual de referencia |
|---|---|
| Responsabilidad mínima 30/60/25 | $1,058 |
| Responsabilidad 50/100/50 con cobertura amplia y contra choque | $2,673 |
| Cobertura completa 100/300/100, deducibles de $500 | $2,956 |
Datos vigentes al 31 de agosto de 2026. Perfil del estudio: conductor de 40 años, Toyota Camry LE 2024, buen crédito e historial limpio. Las cifras son primas anuales estimadas, no cotizaciones personales.
El estudio también encontró que elevar los límites de responsabilidad de 50/100/50 a 100/300/100, manteniendo los deducibles de $500, aumentaba la prima anual de referencia en aproximadamente $283. La comparación incluye cambios en los límites de responsabilidad y en la protección contra conductores sin seguro o con seguro insuficiente.
No debe interpretar esa diferencia como una tarifa universal. Una aseguradora puede evaluar el riesgo de manera diferente, y los precios pueden variar según el automóvil, el domicilio, el historial, los límites y los descuentos disponibles.
Costo anual según la protección
| Nivel de cobertura | Prima anual |
|---|---|
| Mínima 30/60/25 | $1,058 |
| 50/100/50 + daños propios | $2,673 |
| Completa 100/300/100 | $2,956 |
El gráfico ilustra por qué no basta con buscar la prima más baja. Antes de elegir, determine qué pérdidas puede asumir por su cuenta y cuáles necesita transferir a la aseguradora.
Cómo comparar aseguradoras sin equivocarse
Solicite cotizaciones con la misma información y los mismos límites. De lo contrario, una oferta puede parecer más económica simplemente porque proporciona menos protección.
El estudio de tarifas consultado ofrece una comparación de algunas aseguradoras para un perfil específico de cobertura completa.
| Aseguradora | Prima anual de referencia |
|---|---|
| USAA | $2,328 |
| State Farm | $2,575 |
| Auto Club (AAA) | $2,775 |
| GEICO | $3,155 |
| Progressive | $3,946 |
Estudio de tarifas de Houston, al 31 de agosto de 2026. Perfil de referencia: conductor de 40 años, Toyota Camry LE 2024, límites 100/300/100 y deducibles de $500. USAA tiene requisitos de elegibilidad relacionados con la comunidad militar.
Estos resultados no constituyen una clasificación universal de las aseguradoras más baratas de Houston. Reflejan una comparación concreta, y el mismo estudio combina precios calculados a partir de tarifas presentadas ante el regulador con datos de estudios publicados para determinadas compañías. El precio de su propia póliza podría cambiar el orden de las opciones.
Para comparar correctamente, revise límites de responsabilidad civil y cobertura para daños materiales, deducibles de cobertura amplia y contra choque, protección contra conductores sin seguro o con seguro insuficiente, protección para lesiones personales y gastos médicos cuando estén disponibles, y exclusiones y condiciones de renovación.
Solicite una cotización directamente a cada aseguradora o mediante un agente independiente. Si recibe una oferta considerablemente más baja que las demás, compruebe que no se hayan omitido coberturas, conductores del hogar o datos importantes del vehículo.
Pro Tip #1: compare el costo de más cobertura, no solo el precio mínimo
Una póliza mínima puede ser apropiada para ciertos presupuestos, pero debe considerar el riesgo de tener que pagar de su bolsillo una reclamación que supere sus límites.
El estudio de Houston muestra una diferencia de aproximadamente $283 al año entre los paquetes 50/100/50 con protección para el propio vehículo y 100/300/100 con deducibles de $500.
Pida ambas cotizaciones con idénticos datos personales y del vehículo. Compare el costo adicional con el incremento de protección, y no elija límites mayores sin verificar cuánto puede pagar razonablemente si ocurre un accidente.
Agencias de seguros que atienden el área de Houston
Una agencia independiente puede ayudarle a comparar opciones de varias compañías, mientras que un agente que representa a una aseguradora específica normalmente trabaja con los productos de esa compañía. Pregunte qué empresas puede cotizar la agencia y si cobra honorarios adicionales por sus servicios.
Moon Insurance Managers
360 FM 1959, Houston, TX. La agencia anuncia servicios de seguro de auto, opciones para múltiples mercados y presentación de formularios SR-22. Teléfono: (281) 484-8320. Sitio web: https://www.moon-insurance.com/
Elite Auto Insurance
8234 Howard Dr., Houston, TX 77017. La agencia publica servicios de seguro de auto, cobertura comercial y trámites SR-22. Teléfono: (713) 644-8000. Sitio web: https://eliteautoinsurance.net/
A-MAX Insurance — North Freeway
10990 North Freeway, Houston, TX. La oficina anuncia seguro de auto, atención bilingüe y opciones para conductores que necesitan SR-22. Detalles de la oficina: https://www.amaxinsurance.com/find-an-office/north-freeway
Confirme el teléfono, el horario y la dirección antes de acudir.
Insurance Leader Group
6519 Chimney Rock Rd., Houston, TX 77081. La empresa publica servicios de auto personal, seguro comercial y asistencia relacionada con SR-22. Teléfono: (281) 260-2425. Sitio web: https://insuranceleadergroup.com/
Antes de compartir información personal o pagar una prima, verifique que la agencia y el agente tengan licencia vigente en Texas. El Departamento de Seguros de Texas ofrece orientación al consumidor y una línea de ayuda al 800-252-3439.
Seguro SR-22 en Houston: qué debe saber
El SR-22 no es una póliza de seguro independiente. Es un certificado de responsabilidad financiera que puede ser necesario para determinados conductores, según su situación y los requisitos aplicables.
Si necesita presentar un SR-22, comuníquelo al solicitar cotizaciones. No todas las compañías aceptan los mismos perfiles de riesgo, por lo que puede ser útil consultar a un agente que trabaje con varias aseguradoras.
Entre las agencias que anuncian asistencia con SR-22 se encuentran Moon Insurance Managers, Elite Auto Insurance y A-MAX Insurance. Esto no garantiza que acepten todos los casos ni que ofrezcan la prima más baja.
Antes de comprar, confirme que la aseguradora puede presentar el certificado requerido, que la póliza cumple los requisitos aplicables, cuánto deberá pagar inicialmente y qué ocurriría si un pago atrasado provoca una interrupción de la cobertura.
Consulte directamente al Departamento de Seguridad Pública de Texas y al Departamento de Seguros de Texas para confirmar los requisitos que correspondan a su caso. No confunda el costo del certificado o del trámite con el costo total del seguro.
Cómo elegir cobertura para su automóvil
El valor del vehículo debe formar parte de la decisión. Una camioneta nueva, un sedán usado y un automóvil antiguo pueden justificar decisiones de cobertura distintas, incluso cuando los conductores tienen historiales similares.
La cobertura amplia y la cobertura contra choque no son intercambiables. La primera suele cubrir determinados daños no relacionados con una colisión; la segunda se ocupa de daños al vehículo derivados de un choque cubierto, sujeto a las condiciones de la póliza.
Antes de cancelar cualquiera de estas protecciones, compare el costo anual de la cobertura con el valor actual de su automóvil, el deducible y el dinero que tendría disponible para reemplazarlo. Si todavía debe dinero por el vehículo, revise el contrato de financiamiento antes de cambiar la cobertura.
También es importante indicar correctamente si utiliza el vehículo para trabajar. Los viajes habituales al empleo, el uso comercial y el transporte remunerado pueden recibir tratamientos diferentes según las reglas de la aseguradora. No dé por hecho que una póliza personal cubre cualquier actividad.
Cómo ahorrar en el seguro de auto en Houston
La mejor estrategia es comparar precios equivalentes, revisar los descuentos disponibles y evitar interrupciones de cobertura. El Departamento de Seguros de Texas recomienda pedir cotizaciones a distintas compañías, revisar los deducibles y preguntar por descuentos.
- Compare varias cotizaciones. Solicite ofertas a distintas aseguradoras o a un agente independiente. Mantenga los límites y deducibles iguales para que la comparación sea útil.
- Pregunte por descuentos. Algunas compañías ofrecen reducciones por buen historial, cursos de conducción defensiva, varios vehículos o la combinación de pólizas de auto y vivienda. La disponibilidad depende de cada aseguradora.
- Evalúe el deducible. Un deducible más alto puede reducir la prima, pero también aumenta la cantidad que tendrá que pagar en una reclamación cubierta. No elija una cantidad que no pueda afrontar.
- Revise su póliza al renovarla. Si cambia de vehículo, domicilio, kilometraje o uso del automóvil, informe los datos correctos y pregunte cómo afectan el precio.
- Evite interrupciones de cobertura. No cancele una póliza antes de confirmar que la nueva está vigente. Una interrupción puede complicar la búsqueda de seguro y dejarlo expuesto financieramente.
- Considere el pago total frente a los pagos fraccionados. Pregunte por cargos de financiamiento, cuotas de servicio y condiciones de pago antes de elegir una modalidad.
Descuentos que vale la pena consultar
No todas las aseguradoras ofrecen todos los descuentos, y no hay garantía de que cada uno reduzca su prima. Pregunte por estas posibilidades al solicitar una cotización.
| Descuento o programa | Qué debe preguntar |
|---|---|
| Buen historial de conducción | ¿Se ofrece por un periodo sin accidentes ni infracciones? |
| Curso de conducción defensiva | ¿Qué cursos se aceptan y qué requisitos aplican? |
| Varios vehículos | ¿Se puede asegurar más de un automóvil en la misma póliza? |
| Varias pólizas | ¿Hay descuento por combinar auto y vivienda? |
| Pago completo | ¿El pago anticipado reduce el costo total? |
| Bajo kilometraje | ¿Se considera cuánto conduce al año? |
| Programa telemático | ¿Se evalúan hábitos de conducción mediante una aplicación o dispositivo? |
| Seguridad del vehículo | ¿Hay descuentos por dispositivos antirrobo o características de seguridad? |
Los programas telemáticos y otros descuentos adicionales son opciones que conviene consultar con cada aseguradora, no descuentos confirmados para todos los conductores de Houston. Pida el importe real de cada reducción y compruebe que aparezca en la cotización final.
Pro Tip #2: no sacrifique protección por una diferencia pequeña
Una cotización inferior no siempre es la mejor compra. Antes de cambiar de compañía, compruebe que los límites de responsabilidad, la protección para su propio vehículo y las condiciones de reclamación sean equivalentes.
Pida el precio final por el periodo completo de la póliza y revise los pagos iniciales y las cuotas posteriores. También confirme la fecha de inicio de la nueva cobertura antes de cancelar la anterior. De esta manera podrá comparar el costo total y evitar una interrupción accidental.
Preguntas frecuentes sobre el seguro de auto en Houston
¿Cuánto cuesta el seguro de auto en Houston?
En un estudio con tarifas vigentes al 31 de agosto de 2026, la referencia anual fue de $1,058 para responsabilidad civil mínima y $2,956 para cobertura completa. Son precios calculados para un perfil concreto de conductor y automóvil, no una oferta garantizada. Su cotización dependerá de su situación y de la cobertura elegida.
¿Cuál es el seguro de auto más barato en Houston?
No existe una compañía que sea la más barata para todos los conductores. En el estudio consultado, State Farm tuvo una tarifa de referencia anual de $2,575 para cobertura completa, mientras que USAA registró $2,328 para un perfil sujeto a sus requisitos de elegibilidad. Solicite cotizaciones personales antes de decidir.
¿Cuál es la cobertura mínima obligatoria en Texas?
El mínimo de responsabilidad civil es 30/60/25: $30,000 por persona lesionada, hasta $60,000 por accidente, y $25,000 por daños materiales. Estos límites pueden ser insuficientes en un accidente grave. Considere su situación financiera y compare opciones con límites superiores antes de elegir.
¿Necesito cobertura completa si mi automóvil está pagado?
No necesariamente. Si el vehículo está pagado, puede evaluar si el costo de la cobertura amplia y contra choque compensa el valor que protegería. Sin embargo, si no tiene dinero suficiente para reparar o reemplazar el automóvil, mantener estas coberturas podría ser importante. Revise los deducibles y las exclusiones antes de decidir.
¿El código postal afecta el precio del seguro en Houston?
Sí, puede influir en la prima. Un estudio de Houston mostró diferencias entre los códigos postales incluidos en su análisis. Sin embargo, esos valores corresponden a un conductor de referencia y no permiten predecir la tarifa de una persona específica. Use su dirección real al solicitar cotizaciones.
¿Puedo conseguir seguro si necesito un SR-22?
Hay agencias que anuncian servicios para conductores que necesitan presentar un SR-22, pero la disponibilidad y el precio dependen de cada caso. Pregunte si la compañía puede emitir la póliza y presentar el certificado requerido. Confirme también los requisitos vigentes con las autoridades de Texas antes de efectuar el pago.
¿Qué descuentos debo solicitar?
Pregunte por descuentos por buen historial de conducción, cursos de conducción defensiva, varios vehículos y combinación de pólizas. Algunas compañías ofrecen programas adicionales, pero no todos están disponibles para cada conductor. Compare la cotización final con y sin los descuentos para verificar cuánto ahorraría realmente.
¿Qué hago si varias aseguradoras rechazan mi solicitud?
Si al menos dos compañías le han rechazado la cobertura de responsabilidad civil durante los últimos 60 días, puede consultar los requisitos de la TAIPA, el mecanismo estatal de último recurso. Antes de solicitarla, revise la información oficial y pregunte a un agente autorizado si existen otras opciones apropiadas para su situación.
Reflexión final: elija una póliza que pueda mantener
Encontrar un seguro de auto en Houston requiere más que buscar el precio anunciado más bajo. La tarifa de referencia de una compañía puede ayudarle a comenzar, pero no sustituye una cotización basada en su automóvil, su historial, su dirección y sus necesidades de protección.
Compare varias ofertas con los mismos límites, revise los deducibles y pregunte qué descuentos se aplican realmente. Si está considerando cambiar de aseguradora, confirme que la nueva póliza entre en vigor antes de cancelar la anterior.
Las tarifas mencionadas en este artículo son estimaciones de estudios publicados, no cotizaciones ni ofertas de cobertura. Su precio puede variar según su perfil, la aseguradora y las condiciones de la póliza. Este contenido es informativo y no constituye asesoría legal ni una oferta de seguro. Verifique los requisitos vigentes directamente con las autoridades de Texas y las aseguradoras antes de comprar.
Fuentes y metodología
La información se elaboró a partir de recursos públicos del Departamento de Seguros de Texas, datos demográficos de la Oficina del Censo de Estados Unidos, un estudio de tarifas de Houston con datos vigentes al 31 de agosto de 2026 y páginas oficiales de agencias locales.
Las tarifas se presentan como referencias de perfiles concretos y no como precios universales. No se han presentado datos no disponibles como si fueran resultados verificados. Las agencias mencionadas publican los servicios descritos en sus propios sitios web; su inclusión no implica una recomendación ni una verificación independiente de sus licencias o calificaciones actuales.
Fuentes principales para consultar y verificar la información:
- Departamento de Seguros de Texas: https://www.tdi.texas.gov/pubs/consumer/cb020s.html
- Departamento de Seguros de Texas: https://www.tdi.texas.gov/tips/spanish/car-insurance-sp.html
- Departamento de Seguros de Texas: https://www.tdi.texas.gov/tips/spanish/insurers-of-last-resort-sp.html
- Oficina del Censo de Estados Unidos: https://www.census.gov/quickfacts/fact/table/houstoncitytexas/POP645223
- Elite Auto Insurance: https://eliteautoinsurance.net/
- A-MAX Insurance: https://www.amaxinsurance.com/find-an-office/north-freeway
- Insurance Leader Group: https://insuranceleadergroup.com/