
El Mejor Seguro De Auto En Tucson, Arizona
El seguro de auto en Tucson cuesta un poco más que el promedio de Arizona. Un análisis de octubre de 2026 calcula una mediana de $3,143 al año por cobertura total en la ciudad, frente a $2,940 en el estado. Otro estudio, de septiembre de 2026, sitúa el promedio local en $215 al mes por cobertura total y en $89 por la cobertura mínima.
La tendencia reciente tiene dos caras. El robo de vehículos en Arizona cayó 25% en 2025, su tercer descenso anual seguido, y Tucson cerró el año con 2,060 robos. En las calles ocurre lo contrario: la policía contó 15 atropellos mortales en la ciudad hasta abril de 2026, frente a seis en la misma fecha de 2025. Un informe nacional de junio de 2026 ubicó a Tucson como la cuarta área metropolitana más peligrosa para los peatones.
PUNTOS CLAVE
- Precio típico: $215 al mes por cobertura total y $89 por la mínima para un conductor de 30 años, según un análisis de septiembre de 2026.
- Mejor opción: Travelers es primera en un análisis, segunda en otro y cuarta en un tercero. State Farm encabeza el estudio mensual.
- Dato propio de Arizona: el crédito cuenta. Con mal crédito, State Farm pasa de $145 a $796 al mes.
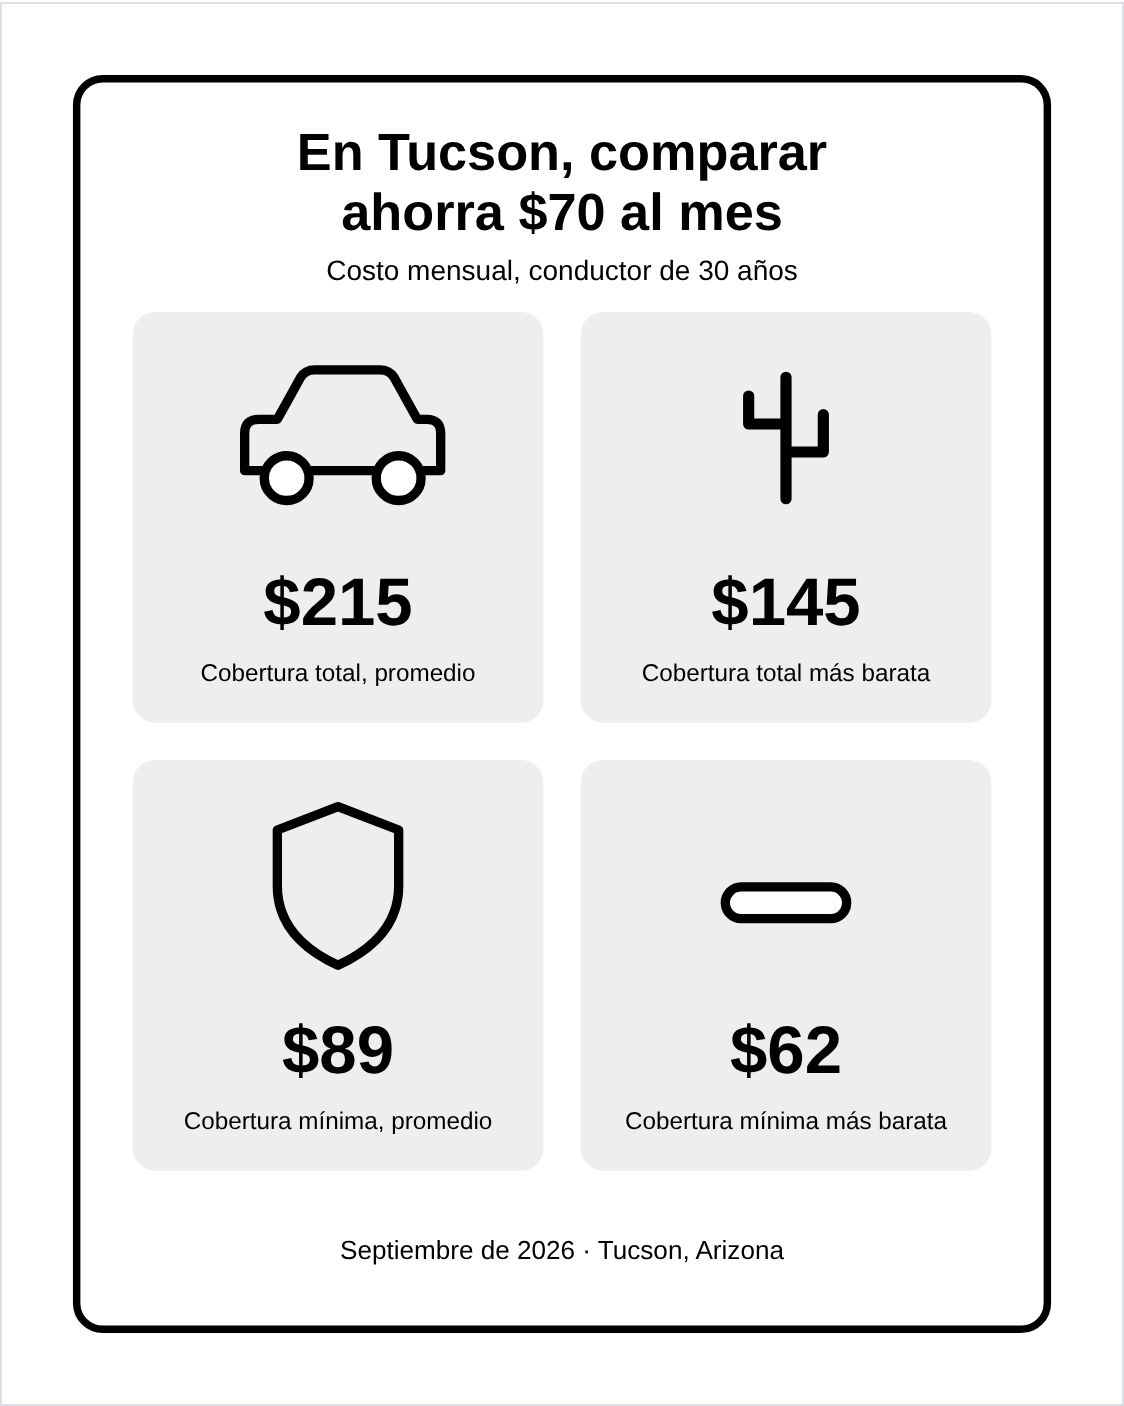
Costo mensual promedio de la cobertura total y de la cobertura mínima en Tucson, junto a la cotización más baja de cada una entre compañías abiertas a todo público. Análisis de tarifas, septiembre de 2026; perfil: hombre de 30 años.
ANTES DE SEGUIR
Pida al menos tres cotizaciones con los mismos límites. En Tucson, la aseguradora más barata abierta a todo público cobra $70 menos al mes que el promedio de la ciudad por cobertura total (nuestro cálculo).
Lo que exige Arizona para manejar en Tucson
Arizona exige una póliza de responsabilidad civil de al menos 25/50/15 desde el 1 de julio de 2020. Eso significa $25,000 por una persona lesionada, $50,000 por todas las personas lesionadas en un accidente y $15,000 por daños a la propiedad. La ley SB 1087 subió unos límites que no se habían ajustado en más de 40 años.
Arizona es un estado de culpa: quien causa el choque responde por los daños. Manejar sin seguro cuesta $500 de multa y tres meses de suspensión de la licencia, el registro y las placas en la primera infracción, según un resumen de junio de 2026. La segunda sube a $750 y seis meses, y la tercera, a $1,000 y un año. Confirme las sanciones vigentes con la División de Vehículos Motorizados (MVD) de Arizona.
Una ciudad extensa, con ingresos bajos y muchos veteranos
Tucson tiene 548,371 habitantes, según la estimación de la Oficina del Censo al 1 de julio de 2025, un 1.1% más que en 2020. El 42.8% de los residentes es hispano o latino, y el 30.1% de las personas de cinco años o más habla en casa un idioma distinto del inglés. El ingreso medio por hogar es de $57,073, y en la ciudad viven 34,116 veteranos.
Quién ofrece el seguro de auto en Tucson más barato
La respuesta cambia con el estudio: Travelers tiene la mediana anual más baja, $1,705, y State Farm el costo mensual más bajo, $145. Las dos cifras se refieren a compañías abiertas a todo público. USAA cotiza menos en ambos análisis, $1,573 al año y $141 al mes, pero solo acepta a militares, veteranos y sus familias.
Un tercer estudio, con primas de seis meses, pone primeras a dos aseguradoras menos conocidas, Noblr y Root, con $537 y $691. Progressive y Travelers les siguen, con $736 y $752. En un cuarto análisis, basado en cotizaciones reales, la más barata es Auto-Owners, con $82 al mes, y State Farm marca $101.

Análisis de tarifas, septiembre de 2026. Perfil: hombre de 30 años, cobertura total. *USAA solo está disponible para militares, veteranos y sus familias.
Cobertura total por compañía en cuatro análisis de septiembre y octubre de 2026
| Compañía | Costo mensual (30 años) | Mediana anual (35 años) | Prima de seis meses | Cotizaciones reales (al mes) |
|---|---|---|---|---|
| Travelers | $164 | $1,705 | $752 | $175 |
| State Farm | $145 | No incluida | No incluida | $101 |
| Progressive | $166 | $2,266 | $736 | $105 |
| Geico | $213 | $2,040 | $805 | $137 |
| American Family | $187 | $2,916 | No incluida | $199 |
| Auto-Owners | No incluida | $2,485 | $1,062 | $82 |
| Farm Bureau | No incluida | $2,165 | $928 | No incluida |
| Root | No incluida | No incluida | $691 | $212 |
| USAA* | $141 | $1,573 | $920 | $113 |
| Farmers | $344 | No incluida | $1,766 | $206 |
Cada columna usa un conductor y un periodo distintos; compare solo dentro de cada una.
Travelers, la mejor opción general en Tucson
Travelers aparece entre las cinco más baratas en tres de los cuatro análisis revisados: es primera en la mediana anual, segunda en el estudio mensual y cuarta en el de seis meses. Progressive también repite en tres, pero nunca queda primera. State Farm es la más barata donde aparece, y dos estudios no la incluyen.
GANADORA
Rango: $164 al mes (hombre de 30 años), una mediana de $1,705 al año (conductor de 35 años), $752 por seis meses y $175 al mes en cotizaciones reales, según el estudio.
Por qué: tres fuentes independientes la colocan entre las cinco primeras. En el análisis anual es la más barata abierta a todo público a los 20, a los 35 y a los 60 años, después de un accidente, después de un DUI y con mal crédito.
A quién le conviene: conductores jóvenes, personas con un incidente reciente y quienes tienen mal crédito.
Una advertencia: en las cotizaciones reales no destaca. Allí promedia $175 al mes por cobertura total, lejos de Auto-Owners, State Farm y Progressive.
La mejor según su perfil
Tarifa más baja hallada para cada tipo de conductor
| Perfil | Análisis mensual | Análisis anual |
|---|---|---|
| Historial limpio, cobertura total | State Farm, $145 | Travelers, $1,705 |
| Cobertura mínima | State Farm, $62 | Travelers, $1,095 |
| Conductor joven | Travelers, $201 (18 años, cobertura mínima) | Travelers, $3,079 (20 años) |
| 60 años | Sin dato | Travelers, $1,409 |
| Después de una multa | State Farm, $154 | Geico, $2,116 |
| Después de un accidente con culpa | State Farm, $145 | Travelers, $2,288 |
| Después de un DUI | Progressive, $201 | Travelers, $2,451 |
| Mal crédito | Travelers, $255 | Travelers, $2,591 |
| Familias militares | USAA, $141 | USAA, $1,573 |
Cobertura mínima o total: $126 de diferencia cada mes
La cobertura total cuesta en promedio $126 más al mes que la mínima en Tucson (nuestro cálculo con los promedios de $215 y $89; no es una cotización). La mínima solo paga los daños que usted causa a otros. La total agrega colisión y cobertura amplia, que protegen su propio vehículo.
En cobertura mínima, State Farm cotiza $62 al mes, Travelers $69 y Progressive $76. Geico, que suele competir en precio, queda por encima del promedio de la ciudad, con $97.
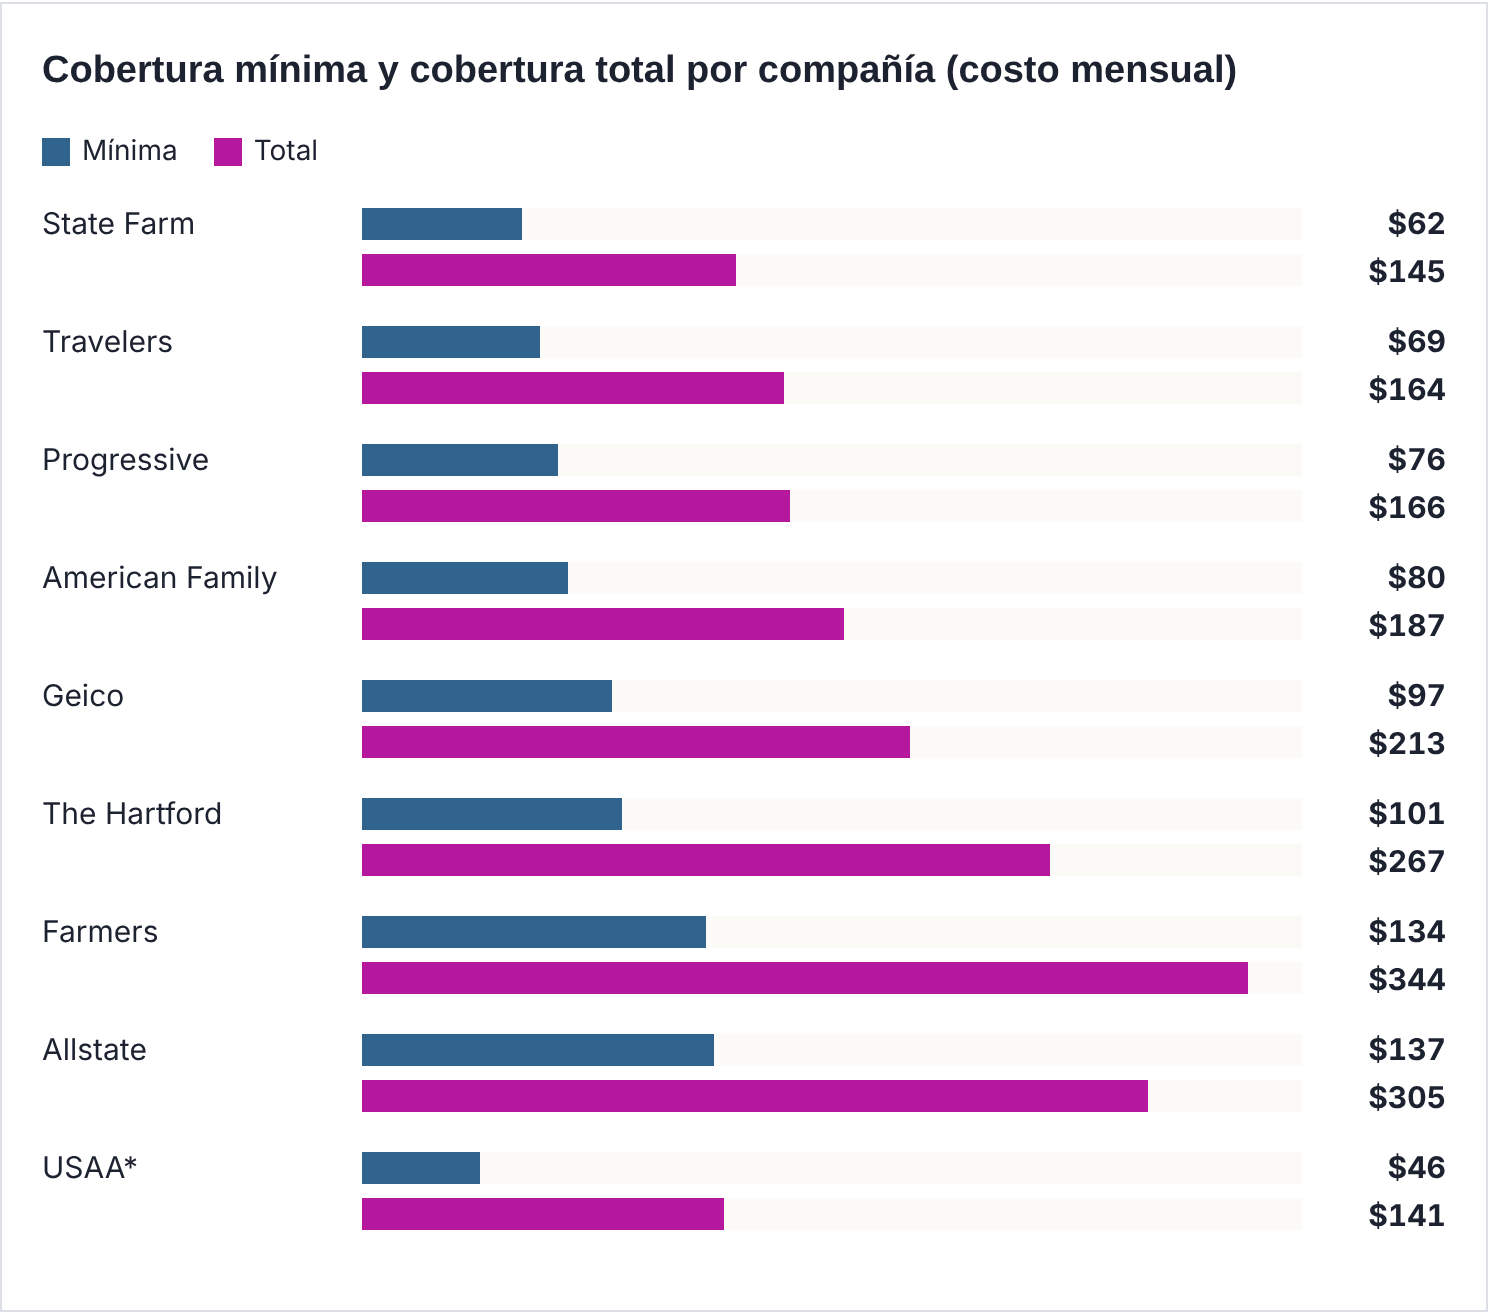
Análisis de tarifas, septiembre de 2026. Perfil: hombre de 30 años. *USAA solo está disponible para militares, veteranos y sus familias.
Cobertura mínima y cobertura total por compañía
| Compañía | Mínima al mes | Total al mes |
|---|---|---|
| State Farm | $62 | $145 |
| Travelers | $69 | $164 |
| Progressive | $76 | $166 |
| American Family | $80 | $187 |
| Geico | $97 | $213 |
| The Hartford | $101 | $267 |
| Farmers | $134 | $344 |
| Allstate | $137 | $305 |
| USAA* | $46 | $141 |
| Promedio de Tucson | $89 | $215 |
Tucson frente a Arizona
La mediana anual de cobertura total es $203 mayor en Tucson que en Arizona (nuestro cálculo). El estudio mensual, en cambio, deja a la ciudad casi a la par del estado. En el análisis de cotizaciones reales, Tucson paga menos que Phoenix y que la mayoría de sus suburbios.

Análisis de tarifas, octubre de 2026. Perfil: conductor de 35 años con buen crédito, historial limpio y Toyota Camry LE 2023.
La ciudad frente al estado
| Medida | Tucson | Arizona |
|---|---|---|
| Cobertura total, mediana anual (35 años) | $3,143 | $2,940 |
| Diferencia (nuestro cálculo) | +$203 | — |
De los 18 a los 70 años: cómo cambia el precio con la edad
La mediana anual de cobertura total en Tucson baja de $6,298 a los 20 años a $2,631 a los 60, y vuelve a subir a los 70. El salto más grande ocurre entre los 20 y los 30 años: $2,968 menos al año (nuestro cálculo). Travelers es la más barata abierta a todo público a los 20, a los 35 y a los 60.

Análisis de tarifas, octubre de 2026. Perfil: buen crédito, historial limpio, cobertura total y Toyota Camry LE 2023.
Mediana anual de la ciudad y de cuatro compañías por edad
| Compañía | 20 años | 35 años | 60 años |
|---|---|---|---|
| Mediana de Tucson | $6,298 | $3,143 | $2,631 |
| Travelers | $3,079 | $1,705 | $1,409 |
| Geico | $3,630 | $2,040 | $1,738 |
| Progressive | $3,910 | $2,266 | $1,792 |
| Farm Bureau | $3,989 | $2,165 | $1,941 |
Para un conductor de 18 años, Travelers tiene la cobertura mínima más baja del estudio mensual, $201, y State Farm la cobertura total más baja, $439. Las dos cifras excluyen a USAA.
Cuánto suben la póliza una multa, un choque y un DUI
Un accidente con culpa sube la cobertura total en Tucson $94 al mes en promedio, un 44%. Una multa por exceso de velocidad la sube cerca de 33%, y un DUI, cerca de 60%. Otro análisis, con primas de seis meses, muestra el mismo orden: $1,334 con historial limpio, $1,685 con una multa, $1,977 con un accidente y $2,602 con un DUI.
En Arizona el cargo se conoce como DUI, manejar bajo los efectos del alcohol o las drogas. State Farm no sube su tarifa después de un accidente y apenas la mueve por una multa. Después de un DUI, la más barata es Progressive, con $201 al mes.

Análisis de tarifas, septiembre de 2026. Perfil: hombre de 30 años, cobertura total.
Costo mensual según el historial y cambio en dólares (nuestro cálculo)
| Compañía | Limpio | Multa | Accidente | DUI |
|---|---|---|---|---|
| State Farm | $145 | $154 (+$9) | $145 (+$0) | $280 (+$135) |
| Travelers | $164 | $208 (+$44) | $231 (+$67) | $242 (+$78) |
| Progressive | $166 | $222 (+$56) | $252 (+$86) | $201 (+$35) |
| American Family | $187 | $227 (+$40) | $338 (+$151) | $350 (+$163) |
| Geico | $213 | $285 (+$72) | $232 (+$19) | $376 (+$163) |
El análisis anual confirma a Travelers para los casos graves: $2,288 después de un accidente con culpa y $2,451 después de un DUI. Progressive es segunda en ambos, con $3,378 y $2,795.
El crédito cambia el orden de las compañías
Arizona permite que las aseguradoras tomen en cuenta el crédito. En Tucson, un análisis de septiembre de 2026 calcula que el mal crédito agrega $196 al mes a la cobertura total. Travelers es la más barata para ese perfil, con $255, y State Farm pasa de $145 a $796.

Análisis de tarifas, septiembre de 2026. Perfil: hombre de 30 años, cobertura total.
Efecto del crédito en la cobertura total
| Compañía | Buen crédito | Mal crédito | Diferencia (nuestro cálculo) |
|---|---|---|---|
| Travelers | $164 | $255 | +$91 |
| Progressive | $166 | $264 | +$98 |
| American Family | $187 | $281 | +$94 |
| Geico | $213 | $324 | +$111 |
| Allstate | $305 | $429 | +$124 |
| State Farm | $145 | $796 | +$651 |
CONSEJO PROFESIONAL 1
Si su crédito es bajo, no empiece por la compañía más barata del promedio. En Tucson, State Farm cobra $145 al mes con buen crédito y $796 con mal crédito. Travelers y Progressive quedan en $255 y $264 para ese perfil. Son más de $500 de diferencia cada mes (nuestro cálculo). Vuelva a cotizar cuando su puntaje mejore.
SR-22 en Tucson: el certificado después de una suspensión
El SR-22 no es un seguro, sino un certificado con el que su aseguradora confirma ante el estado que usted mantiene la cobertura mínima. En Arizona puede exigirse hasta por tres años después de una infracción por manejar sin seguro, según un resumen de junio de 2026. La aseguradora suele cobrar entre $15 y $50 por presentarlo.
- Pida el certificado a una aseguradora autorizada en Arizona; no todas lo presentan.
- Mantenga la póliza sin interrupciones mientras dure la obligación.
- Confirme con la MVD la fecha exacta en que termina y las tarifas de reinstalación.
No listamos oficinas dedicadas solo al SR-22. Las que encontramos en la ciudad tenían cuatro reseñas o menos. Pregunte a las agencias de la lista siguiente si lo tramitan y cuánto cobran.
7 agencias de seguros con oficina en Tucson
Estas siete oficinas aparecen abiertas, con teléfono local, calificación de 4.0 o más y al menos 311 reseñas. Dos están en el código postal 85713, el de la mediana anual más alta de la ciudad. No es una clasificación de calidad ni una recomendación.
Agencias verificadas en octubre de 2026
| Agencia | Dirección | Teléfono | Calificación | Reseñas |
|---|---|---|---|---|
| Acceptance Insurance | 3021 E Speedway Blvd, 85716 | (520) 348-7530 | 4.8 | 463 |
| Tucson Insurance | 1610 N Kolb Rd, 85715 | (520) 797-9900 | 4.9 | 440 |
| Freeway Insurance | 1744 W Ajo Way, 85713 | (520) 422-3184 | 4.9 | 385 |
| Freeway Insurance | 4178 E 22nd St, 85711 | (520) 348-7529 | 4.9 | 340 |
| Freeway Insurance | 4134 N Oracle Rd, 85705 | (520) 200-1031 | 4.7 | 338 |
| Alvarez Insurance Agency | 4733 S 12th Ave, 85714 | (520) 367-4877 | 4.8 | 315 |
| Freeway Insurance | 3346 S 6th Ave, Ste 150, 85713 | (520) 422-3186 | 4.9 | 311 |
Calificaciones y reseñas de Google Maps, consultadas en octubre de 2026.
Peatones, intersecciones y robos: el riesgo en Tucson
Tucson registró 5,977 choques y 93 muertes de tránsito en 2024, según datos del Departamento de Transporte de Arizona citados en un análisis de octubre de 2026. Cerca del 75% de los choques de la ciudad ocurren en intersecciones.
El dato que más preocupa es el de los peatones. Entre 2020 y 2024 murieron 235 en el área metropolitana, según el informe nacional que la ubicó cuarta en peligro. En 2026 la policía contó 15 atropellos mortales hasta el 21 de abril, frente a seis un año antes. Seis de cada siete víctimas cruzaban fuera de un paso peatonal marcado.
El robo va mejor. La Autoridad de Robo de Automóviles de Arizona registró 12,686 robos en el estado durante 2025, frente a 17,010 en 2024. Tucson tuvo 2,060; solo Phoenix, con 4,700, tuvo más. Los modelos más robados fueron la Chevrolet Silverado, el Hyundai Elantra y el Hyundai Sonata.
Dentro de la ciudad, la mayoría de los robos se concentra en el código postal 85705, según el boletín de esa autoridad de julio de 2025. La cobertura amplia es la que paga un robo, así que conviene revisarla si vive o estaciona en esa zona.
¿Cuándo dejar la cobertura total? Si el auto está pagado, compare lo que cuestan la colisión y la cobertura amplia en un año con el valor de mercado del vehículo menos el deducible. Con una diferencia promedio de $126 al mes, asegurar un auto de poco valor puede costar más que reponerlo (nuestro cálculo, no una cotización).
Los autos más vendidos en Tucson y los más baratos de asegurar
El Honda CR-V es el modelo más barato de asegurar en Arizona, con una prima promedio de $944 por seis meses de cobertura total, según un análisis de tarifas por modelo. Le siguen el Hyundai Venue, con $962, y el Subaru Outback, con $965. Los diez primeros son vehículos utilitarios pequeños o medianos, salvo un compacto eléctrico.

Análisis de tarifas por modelo, consultado en octubre de 2026. Cobertura total con límites de 100/300/100 y deducibles de $500. Cifras de Arizona, no solo de Tucson.
Prima promedio de seis meses por modelo en Arizona
| Modelo | Prima de seis meses | Modelo | Prima de seis meses |
|---|---|---|---|
| Honda CR-V | $944 | Mini Cooper Electric | $981 |
| Hyundai Venue | $962 | Honda HR-V | $985 |
| Subaru Outback | $965 | Mazda CX-5 | $986 |
| Subaru Forester | $970 | Honda Pilot | $989 |
| Chevrolet TrailBlazer | $980 | Subaru Crosstrek | $994 |
Entre los sedanes, los más baratos son el Subaru Legacy, con $1,035, el Honda Accord, con $1,117, y el Nissan Versa, con $1,147. Entre los eléctricos, después del Mini aparecen el Kia Niro EV, con $1,010, y el Volkswagen ID.4, con $1,086. El estudio no publica cifras por ciudad, así que estas son de todo el estado.
Lo que más se vende en Tucson
El auto nuevo más vendido en Tucson es el Toyota Camry, con 169 unidades en 45 días, según datos de concesionarios actualizados en octubre de 2026. Le siguen la Toyota Tacoma, el Toyota RAV4, el Honda CR-V y el Hyundai Elantra. Dos de ellos merecen una nota: el CR-V es también el más barato de asegurar del estado, y el Elantra, el segundo modelo más robado de Arizona.
Los cinco autos nuevos más vendidos en Tucson
| Puesto | Modelo | Unidades vendidas en 45 días |
|---|---|---|
| 1 | Toyota Camry | 169 |
| 2 | Toyota Tacoma | 149 |
| 3 | Toyota RAV4 | 109 |
| 4 | Honda CR-V | 84 |
| 5 | Hyundai Elantra | 82 |
Cómo pagar menos en cualquier zona de Tucson
La diferencia entre la aseguradora más barata y la más cara es de $199 al mes en cobertura total (nuestro cálculo con $145 y $344, entre compañías abiertas a todo público). Comparar es el primer paso; estos otros lo completan:
- Si maneja poco, cotice con una aseguradora que cobra por milla; dos de ellas están entre las tres más baratas en las cotizaciones reales de responsabilidad civil.
- Revise su crédito y corrija errores en su reporte antes de cotizar.
- Pregunte por el descuento militar si sirve o sirvió en las fuerzas armadas.
- Vuelva a cotizar después de una multa o de un choque: el orden de las compañías cambia.
El código postal: $308 al año entre el más caro y el más barato
Entre diez códigos postales de Tucson, la mediana anual de cobertura total va de $3,027 en el 85756 a $3,335 en el 85713, una diferencia de $308 (nuestro cálculo). El análisis mensual muestra una ciudad pareja: casi todos los códigos quedan entre $200 y $217. El más caro es el 85701, con $217, seguido del 85714, con $216.

Análisis de tarifas, octubre de 2026. Perfil: conductor de 35 años con buen crédito e historial limpio.
Mediana anual por código postal
| Código postal | Mediana anual | Código postal | Mediana anual |
|---|---|---|---|
| 85756 | $3,027 | 85705 | $3,274 |
| 85746 | $3,078 | 85745 | $3,277 |
| 85730 | $3,119 | 85706 | $3,286 |
| 85710 | $3,218 | 85711 | $3,288 |
| 85719 | $3,265 | 85713 | $3,335 |
Comunidades cercanas y otras ciudades de Arizona
En el análisis de cotizaciones reales, Tucson promedia $124 al mes, $52 menos que Phoenix (nuestro cálculo). Casa Grande, entre las dos ciudades, queda en $122. Yuma y Flagstaff son las más baratas de la lista, con $103.

Análisis de cotizaciones, octubre de 2026. Promedio general de cotizaciones.
Promedio mensual por ciudad
| Ciudad | Promedio mensual | Diferencia con Tucson (nuestro cálculo) |
|---|---|---|
| Phoenix | $176 | +$52 |
| Glendale | $169 | +$45 |
| Tempe | $147 | +$23 |
| Mesa | $134 | +$10 |
| Scottsdale | $133 | +$9 |
| Chandler | $132 | +$8 |
| Tucson | $124 | — |
| Casa Grande | $122 | -$2 |
| Flagstaff | $103 | -$21 |
| Yuma | $103 | -$21 |
CONSEJO PROFESIONAL 2
Si maneja una Silverado, un Elantra o un Sonata, no deje el auto sin cobertura amplia. Son los tres modelos más robados de Arizona, y Tucson fue la segunda ciudad con más robos en 2025. Agregue un candado de volante o un rastreador y pregunte a su aseguradora si aplica un descuento por dispositivo antirrobo.
8 descuentos que conviene pedir en Arizona
Los descuentos dependen de cada compañía. Pregunte por todos al pedir su cotización.
- Afiliación militar: la ciudad tiene 34,116 veteranos, según el Censo.
- Pólizas combinadas: auto con vivienda o inquilinos.
- Varios vehículos: dos autos o más en una póliza.
- Buen conductor: años sin choques ni multas.
- Buen estudiante: para jóvenes con buenas calificaciones.
- Curso de manejo defensivo: sobre todo para conductores mayores.
- Pocas millas: el viaje promedio al trabajo dura 21.9 minutos.
- Dispositivo antirrobo: alarmas, candados y rastreadores.
Preguntas frecuentes de conductores en Tucson
¿Cuánto cuesta en promedio asegurar un auto en la ciudad?
Un análisis de septiembre de 2026 calcula $215 al mes por cobertura total y $89 por la mínima para un hombre de 30 años. Otro, con un conductor de 35 años y un auto 2023, da una mediana de $3,143 al año, algo por encima de la mediana de Arizona.
¿Cuál es la compañía más barata?
Depende del estudio. Travelers tiene la mediana anual más baja abierta a todo público, $1,705, y State Farm el costo mensual más bajo, $145. En las cotizaciones reales, la primera es Auto-Owners, con $82 al mes. Conviene cotizar con las tres y comparar los mismos límites.
¿Cuáles son los límites mínimos en Arizona?
Desde el 1 de julio de 2020, la póliza debe cubrir al menos $25,000 por una persona lesionada, $50,000 por todas las personas lesionadas en un accidente y $15,000 por daños a la propiedad. Confirme los requisitos vigentes con la División de Vehículos Motorizados de Arizona.
¿Qué pasa si manejo sin seguro?
La primera infracción cuesta $500 de multa y tres meses de suspensión de la licencia, el registro y las placas, según un resumen de junio de 2026. La segunda sube a $750 y seis meses, y la tercera, a $1,000 y un año. El estado puede exigir además un SR-22.
¿Mi crédito afecta lo que pago?
Sí. En Tucson, el mal crédito agrega en promedio $196 al mes a la cobertura total, según un análisis de septiembre de 2026. Travelers y Progressive tienen las tarifas más bajas para ese perfil, $255 y $264. State Farm tiene la más alta, $796.
¿En qué zonas de Tucson es más caro el seguro?
El código 85713 tiene la mediana anual más alta, $3,335, seguido del 85711, con $3,288, y del 85706, con $3,286. El más barato de la lista es el 85756, con $3,027. En el análisis mensual, las diferencias entre códigos son de pocos dólares.
¿Qué cobertura me protege si atropello a un peatón?
La responsabilidad civil por lesiones, que es obligatoria. El mínimo de Arizona paga hasta $25,000 por persona, una cifra que una hospitalización puede superar. En una ciudad con tantos atropellos, pida el precio de un límite más alto al cotizar.
En resumen
El mejor seguro de auto en Tucson, para la mayoría de los conductores, es el de Travelers: tres análisis la ubican entre las cinco más baratas. State Farm merece una cotización si tiene buen crédito, y Progressive, después de un DUI.
El mercado local tiene tres rasgos propios: precios cercanos al promedio de Arizona, un peso fuerte del crédito y un riesgo para peatones que subió en 2026 mientras el robo bajaba. Comparar tres cotizaciones iguales sigue siendo lo más rentable.
Metodología
Revisamos cuatro análisis de tarifas con datos de septiembre y octubre de 2026. Uno reporta costos mensuales para un hombre de 30 años. Otro reporta medianas anuales para un conductor de 35 años con buen crédito y un Toyota Camry LE 2023. Los otros dos reportan primas de seis meses y promedios de cotizaciones reales. No convertimos cifras entre periodos; los cálculos propios usan las cifras de un mismo estudio.
Aviso
Las tarifas de esta página son estimaciones, no cotizaciones ni ofertas. Su precio será distinto según su perfil y la compañía. Este contenido es informativo y no constituye asesoría legal. No somos una aseguradora.
Fuentes
- Oficina del Censo de Estados Unidos, QuickFacts de Tucson, Arizona.
- Ley SB 1087 de Arizona (2019), límites mínimos vigentes desde el 1 de julio de 2020.
- Departamento de Transporte de Arizona, datos de choques de 2024.
- Autoridad de Robo de Automóviles de Arizona, cifras de 2025.
- Departamento de Policía de Tucson, cifras de peatones de 2026.
- Smart Growth America, informe de 2026 sobre muertes de peatones.
- Análisis de tarifas de septiembre y octubre de 2026 basados en registros públicos y en cotizaciones.
- Análisis de tarifas por modelo de vehículo en Arizona y datos de ventas de concesionarios de Tucson, octubre de 2026.
- Google Maps, fichas de agencias consultadas en octubre de 2026.