
Seguro de Auto en San Antonio, Texas
¿Por qué el seguro de auto en San Antonio cuesta un poco más que en el resto de Texas? Dos análisis de tarifas de octubre de 2026 coinciden en la respuesta general: la ciudad queda por encima del promedio estatal, aunque por poco. Uno calcula $187 al mes por cobertura total frente a $182 en el estado. El otro da una mediana anual de $3,796 en la ciudad y de $3,652 en Texas.
Cada cifra describe a un conductor distinto. La mensual corresponde a un conductor de 30 años. La anual, a uno de 35 años con buen crédito, un Toyota Camry LE 2023, límites de 100/300/50 y deducibles de $1,000. Con un auto de varios años y solo la responsabilidad civil mínima, la cuenta es otra: el promedio local es de $73 al mes.
San Antonio es una ciudad grande y extendida. La Oficina del Censo estima 1,548,422 habitantes al 1 de julio de 2025, sobre 498.84 millas cuadradas, con una densidad de 2,875.9 personas por milla cuadrada según datos de 2020. El viaje promedio al trabajo dura 24.5 minutos. El 64.6% de los residentes es hispano o latino y el 40.4% de las personas de cinco años o más habla en casa un idioma distinto del inglés.
Tanto tráfico deja huella. El resumen de choques del Departamento de Transporte de Texas, citado por la prensa local, registra 39,080 choques investigados por la policía de la ciudad en 2024, con 169 personas fallecidas. El robo de vehículos, en cambio, va a la baja: después de 19,225 denuncias en 2023, la policía reportó una caída cercana a 26% entre enero y noviembre de 2025 frente al mismo periodo de 2024.
PUNTOS CLAVE
- Precio típico: $73 al mes por la cobertura mínima y $187 por la cobertura total, según un análisis de octubre de 2026 para un conductor de 30 años.
- La brecha está entre compañías: la cobertura total va de $91 a $383 al mes para el mismo conductor.
- El crédito pesa mucho aquí: una misma aseguradora cotizó $120 con buen crédito y $790 con mal crédito.
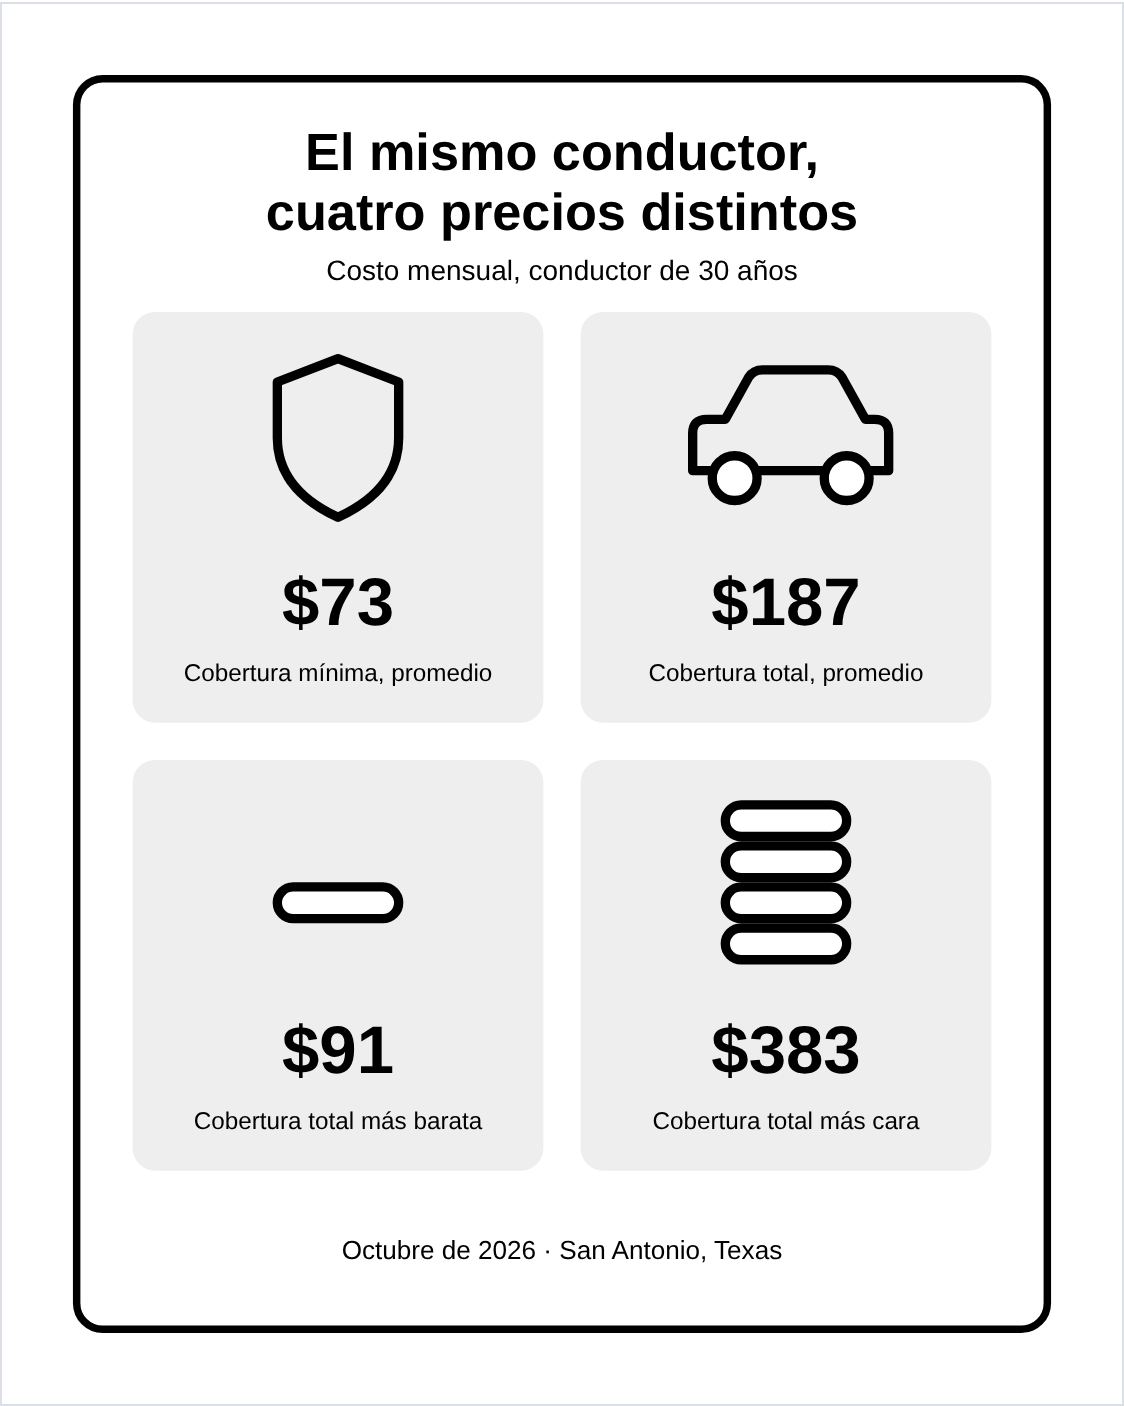
Promedios mensuales de cobertura mínima y total en San Antonio, junto a la cotización más baja y la más alta de cobertura total. Análisis de tarifas, octubre de 2026; perfil: conductor de 30 años.
ANTES DE SEGUIR
Pida al menos tres cotizaciones con los mismos límites y deducibles, y anote cuál usó su puntaje de crédito. En San Antonio ese detalle puede cambiar el resultado.
Lo que exige la ley de Texas a quien maneja en San Antonio
Texas exige a todo conductor una póliza de responsabilidad civil de al menos 30/60/25. Eso significa $30,000 por persona lesionada, $60,000 por accidente y $25,000 por daños a la propiedad. Los límites figuran en el Código de Transporte de Texas, sección 601.072, y están vigentes desde el 1 de enero de 2011.
Texas es un estado de culpa: quien causa el choque responde por los daños. Las aseguradoras deben ofrecerle protección contra lesiones personales (PIP) y cobertura contra conductores sin seguro o con seguro insuficiente (UM/UIM). Si usted no las quiere, tiene que rechazarlas por escrito. La segunda merece atención, porque se estima que cerca de uno de cada ocho conductores texanos circula sin póliza.
Manejar sin seguro se castiga con una multa de $175 a $350 en la primera condena y de $350 a $1,000 en las siguientes. Las reincidencias pueden traer además la suspensión de la licencia y la retención del vehículo. Confirme los montos vigentes con el Departamento de Seguros de Texas (TDI) o con el Departamento de Seguridad Pública (DPS), porque los costos judiciales se suman aparte.
El estado verifica la cobertura con TexasSure, una base de datos electrónica a la que las aseguradoras reportan cada póliza. Un agente puede consultarla durante una parada de tránsito.
Por qué el mínimo se queda corto en las autopistas locales
Un choque múltiple en la I-35 puede superar los $25,000 de daños a la propiedad, y la diferencia la paga quien tuvo la culpa. Datos del TxDOT citados por la prensa local señalan el tramo de la I-35 cerca de O'Connor Road y Rittiman Road como el segmento de autopista con más choques de la ciudad.
Ayuda oficial en español
TDI atiende en español en el 1-800-252-3439 y publica en ese idioma la Declaración de Derechos del consumidor de seguros de automóvil. Dos sitios oficiales útiles son tdi.texas.gov y HelpInsure.com, que compara pólizas y precios de muestra.
Seguro de auto en San Antonio: quién cobra menos
Texas Farm Bureau tiene la cobertura total más baja en un análisis de octubre de 2026, con $91 al mes, y AAA (Auto Club) lidera el otro con una mediana de $1,633 al año. State Farm aparece entre las tres primeras en los dos.
USAA, que tiene su sede en San Antonio, figura con $117 al mes y $1,979 al año. Solo acepta a militares, veteranos y sus familias, un grupo amplio en esta ciudad: el Censo cuenta 90,474 veteranos, además del personal activo de Joint Base San Antonio.
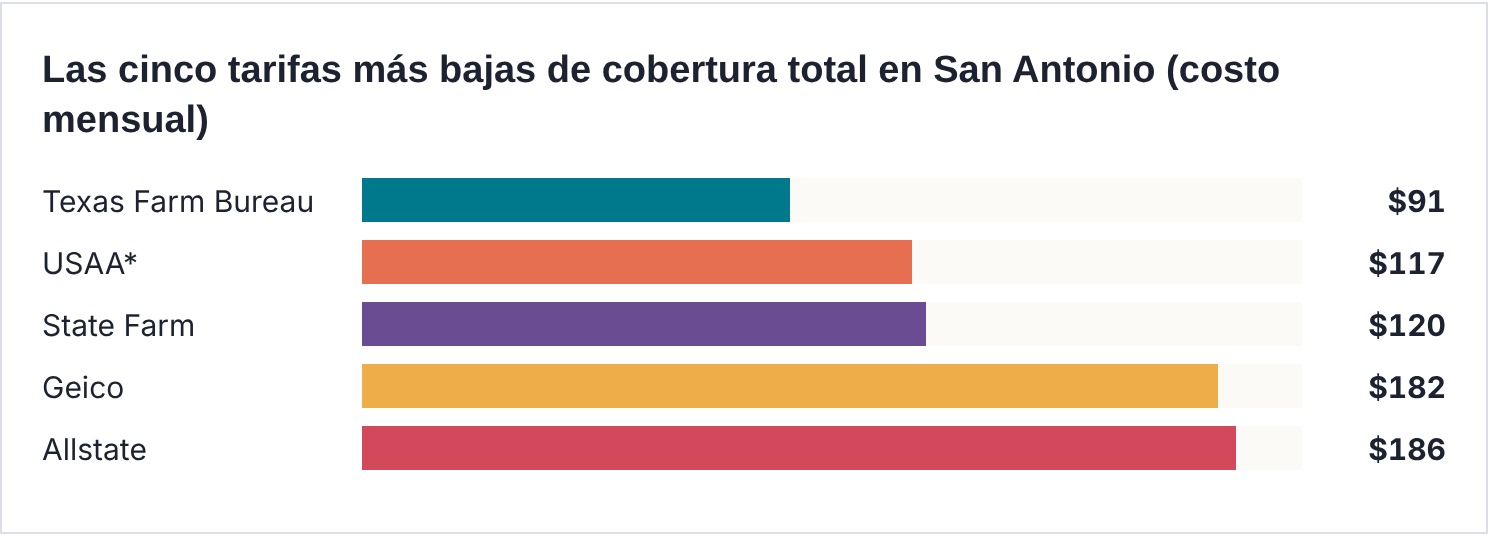
Análisis de tarifas, octubre de 2026. Perfil: conductor de 30 años, cobertura total. *USAA solo está disponible para militares, veteranos y sus familias.
Cobertura total por compañía en dos análisis de octubre de 2026
| Compañía | Costo mensual (conductor de 30 años) | Mediana anual (35 años, límites 100/300/50) |
|---|---|---|
| Texas Farm Bureau | $91 | No incluida |
| AAA (Auto Club) | No incluida | $1,633 |
| USAA* | $117 | $1,979 |
| State Farm | $120 | $2,081 |
| Geico | $182 | $2,831 |
| Germania | No incluida | $3,086 |
| Allstate | $186 | $3,269 |
| Encompass | No incluida | $3,638 |
| Progressive | $230 | $3,645 |
| Chubb | No incluida | $3,932 |
| National General | No incluida | $4,148 |
| Farmers | $383 | No incluida |
Las dos columnas usan conductores y límites distintos; compare solo dentro de cada una.
State Farm, la ganadora por consistencia en San Antonio
State Farm es la única aseguradora abierta a todo público que queda entre las tres más baratas en los dos análisis. No tiene el precio más bajo en ninguno, pero sí es la que menos sube después de un choque o un DUI.
GANADORA POR CONSISTENCIA
Rango: $120 al mes en un análisis (conductor de 30 años) y una mediana de $2,081 al año en el otro (conductor de 35 años, límites 100/300/50).
Porque: dos fuentes independientes la ubican entre las tres primeras, y ambas la señalan como la más barata tras un accidente con culpa y tras un DUI.
A quién le conviene: conductores con buen crédito, tengan el historial limpio o una infracción reciente.
Una advertencia: con mal crédito, su cotización pasó a $790 al mes, la más alta del estudio. Además, Texas Farm Bureau cobró $29 menos al mes al conductor con historial limpio, aunque exige membresía.
¿Conviene la cobertura total? La diferencia es de $114 al mes
En San Antonio la cobertura total cuesta en promedio $114 más al mes que la responsabilidad civil mínima (nuestro cálculo con los promedios de $187 y $73; no es una cotización). La mínima paga solo lo que usted le debe a terceros. La total agrega colisión y cobertura amplia, que protegen su propio vehículo.
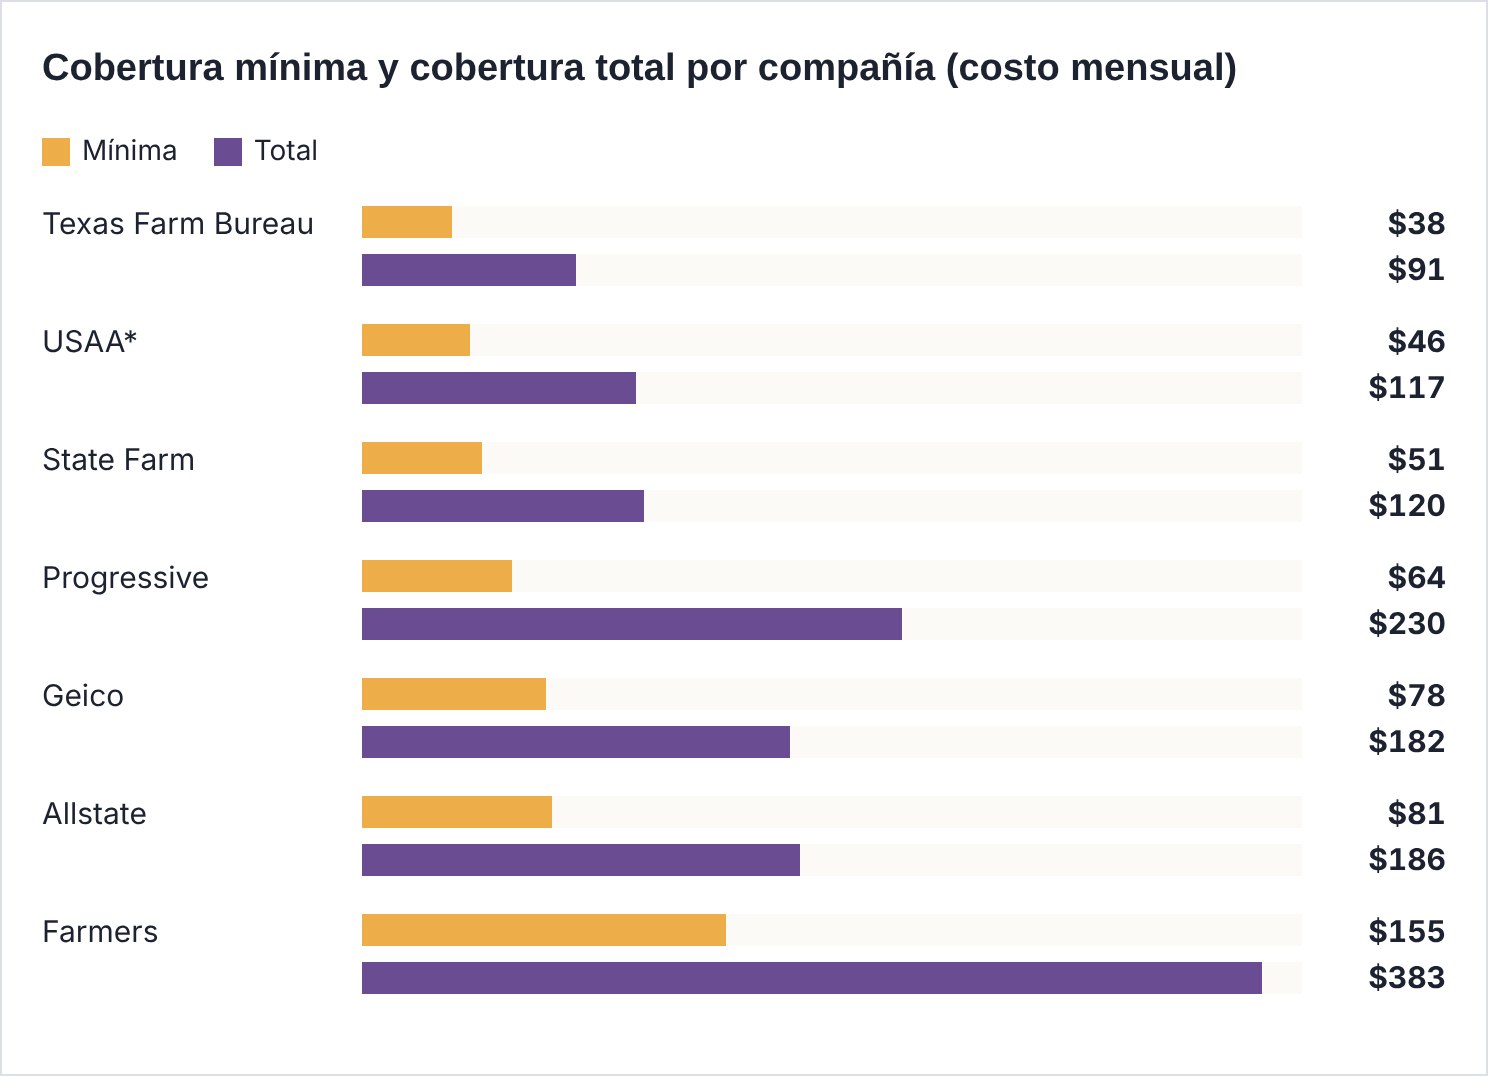
Análisis de tarifas, octubre de 2026. Perfil: conductor de 30 años. *USAA solo está disponible para militares, veteranos y sus familias.
Cobertura mínima y cobertura total por compañía
| Compañía | Mínima al mes | Total al mes |
|---|---|---|
| Texas Farm Bureau | $38 | $91 |
| USAA* | $46 | $117 |
| State Farm | $51 | $120 |
| Progressive | $64 | $230 |
| Geico | $78 | $182 |
| Allstate | $81 | $186 |
| Farmers | $155 | $383 |
| Promedio de San Antonio | $73 | $187 |
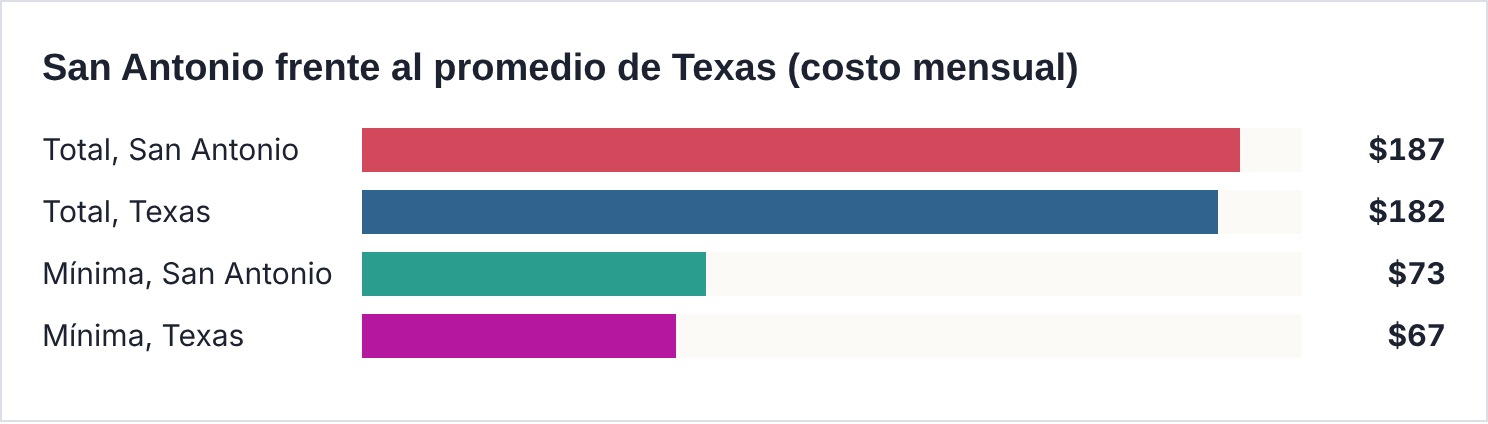
Análisis de tarifas, octubre de 2026. Perfil: conductor de 30 años.
Promedios de la ciudad y del estado
| Cobertura | San Antonio | Texas |
|---|---|---|
| Total, al mes (conductor de 30 años) | $187 | $182 |
| Mínima, al mes (conductor de 30 años) | $73 | $67 |
| Total, mediana anual (35 años, límites 100/300/50) | $3,796 | $3,652 |
Kia, Hyundai y granizo: los riesgos que justifican la cobertura amplia
La cobertura amplia es la parte de la póliza que paga el robo y el granizo, y San Antonio ha tenido mucho de ambos. La policía recibió 19,225 denuncias de robo de vehículos en 2023. Entre mayo de 2023 y mayo de 2024, los modelos Kia y Hyundai sumaron el 48.2% de los autos robados, según registros policiales analizados por la prensa local.
La tendencia cambió desde entonces. De enero a octubre de 2024 hubo 10,988 robos, 32% menos que en el mismo periodo de 2023. El jefe de policía informó después al Concejo de otra baja, de cerca de 26%, entre enero y noviembre de 2025.
El granizo es el otro riesgo. La tormenta de abril de 2016 dejó pérdidas aseguradas de $1,360 millones, de los cuales unos $560 millones correspondieron a vehículos, según el Insurance Council of Texas. En ese momento fue la granizada más costosa registrada en el estado.
¿Cuándo soltar la cobertura total? Si el auto está pagado, compare lo que cuestan la colisión y la cobertura amplia en un año con el valor de mercado del vehículo menos el deducible. Con una diferencia promedio de $114 al mes, un auto de poco valor puede costar más de asegurar que en reponer (nuestro cálculo, no una cotización).
Cómo pagar menos en la Ciudad del Álamo
Elegir bien la compañía rinde más que cualquier otro ajuste: entre la más barata y la más cara hay $292 al mes de diferencia en cobertura total (nuestro cálculo con $91 y $383). Después de eso, estos pasos ayudan:
- Compare tres cotizaciones o más con límites idénticos, e incluya una aseguradora regional de Texas.
- Pregunte a cada compañía cuánto pesa su historial de crédito en el precio.
- Si dos compañías le niegan cobertura, la Asociación del Plan de Seguros de Automóvil de Texas (TAIPA) ofrece la cobertura básica exigida por ley.
Dos códigos postales vecinos, dos precios
Uno de los análisis encontró diferencias de hasta $42 al mes entre los códigos postales del área. El más caro es el 78206, cerca del centro, con $203. A poca distancia, el 78215 cuesta $171.
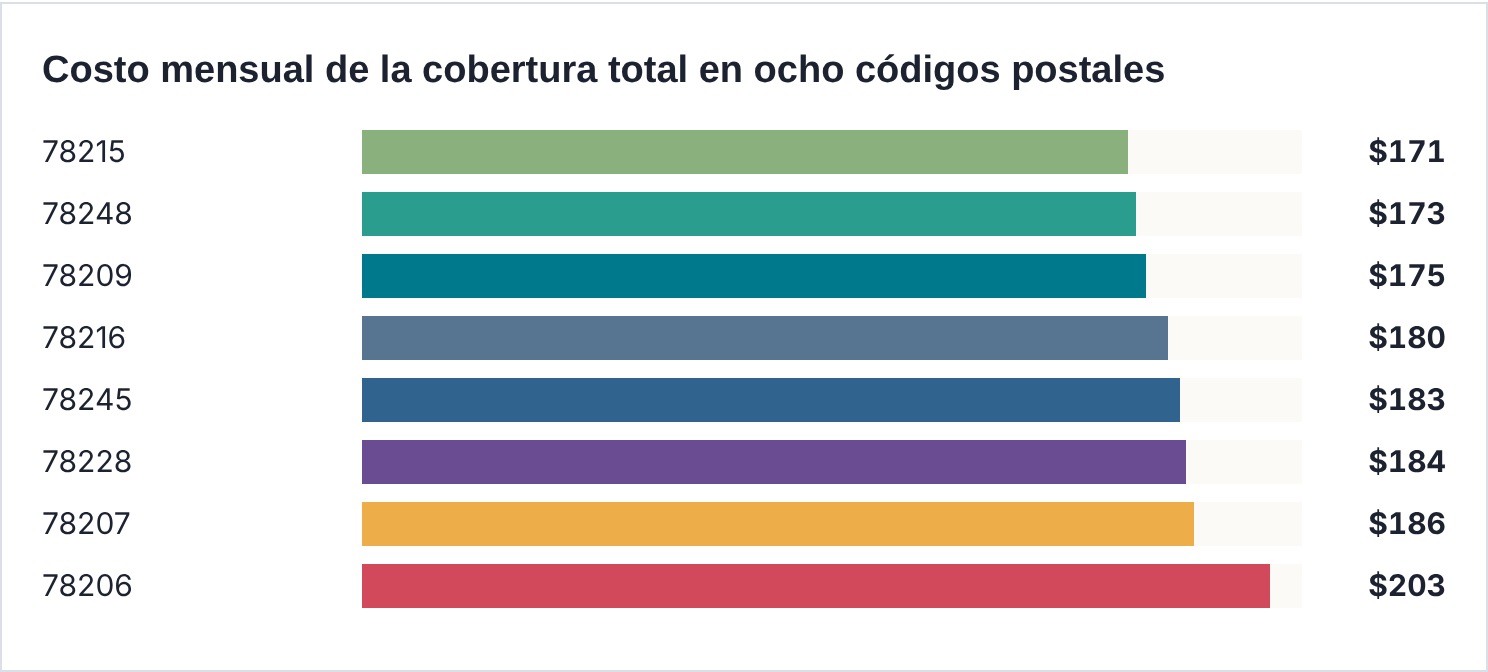
Análisis de tarifas, octubre de 2026. Perfil: conductor de 30 años, cobertura total.
Cobertura total por código postal
| Código postal | Costo mensual | Código postal | Costo mensual |
|---|---|---|---|
| 78215 | $171 | 78245 | $183 |
| 78248 | $173 | 78228 | $184 |
| 78209 | $175 | 78207 | $186 |
| 78216 | $180 | 78206 | $203 |
Comunidades cercanas
Garden Ridge, al noreste, tiene el promedio más bajo del área metropolitana, $169 al mes por cobertura total. Converse, en el código 78109, promedia $172, y Helotes, en el 78023, $180.
CONSEJO PROFESIONAL 1
Si su crédito no es bueno, no descarte a ninguna compañía por su fama de barata o cara. En un análisis de octubre de 2026, Allstate cobró lo mismo, $186 al mes, con buen crédito y con mal crédito. State Farm pasó de $120 a $790. Texas permite usar el historial crediticio, con límites.
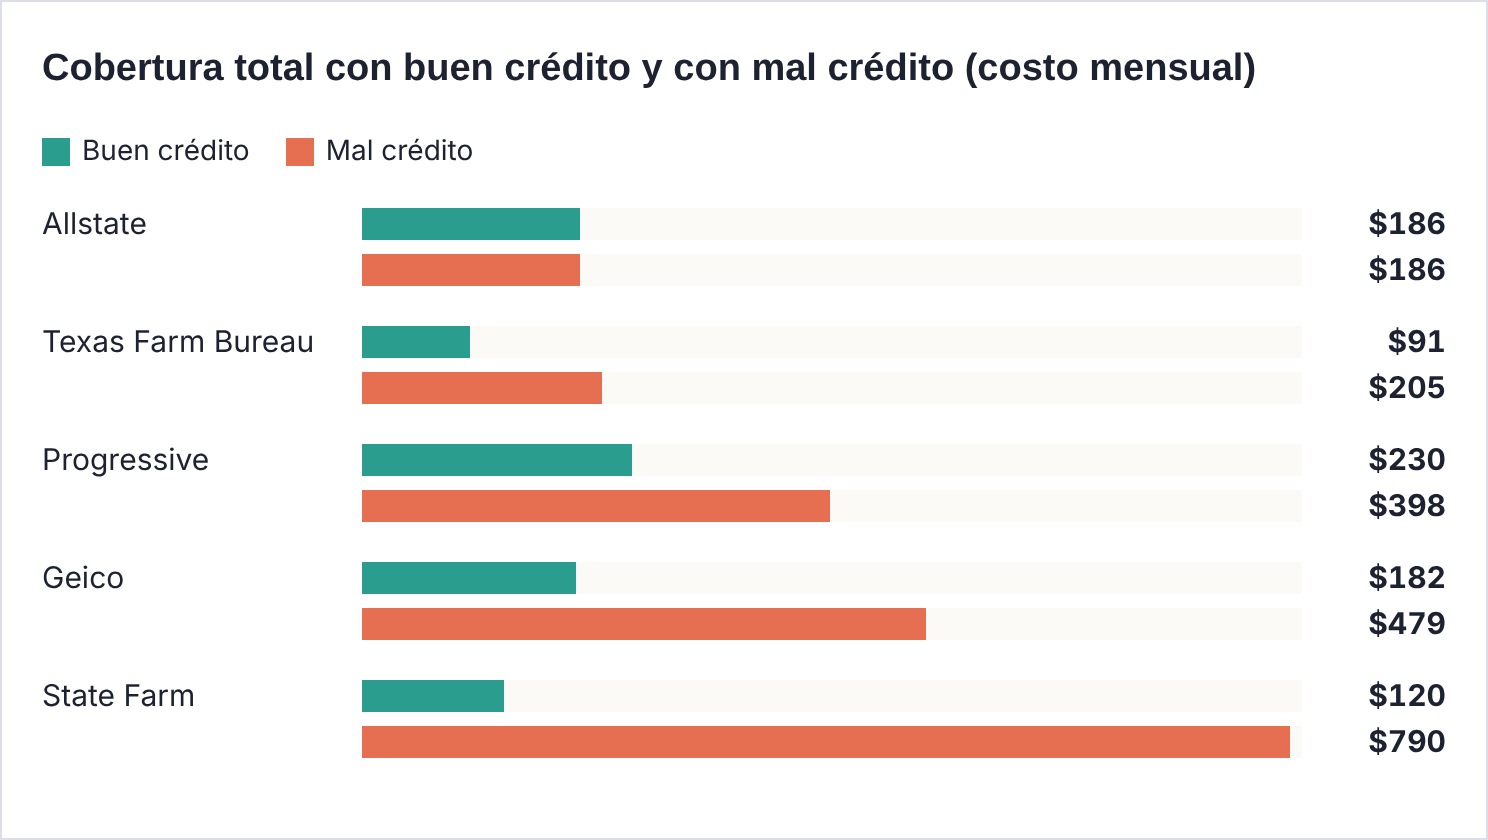
Análisis de tarifas, octubre de 2026. Perfil: conductor de 30 años, cobertura total.
Efecto del crédito en la cobertura total
| Compañía | Buen crédito | Mal crédito | Diferencia (nuestro cálculo) |
|---|---|---|---|
| Allstate | $186 | $186 | $0 |
| Texas Farm Bureau | $91 | $205 | +$114 |
| Progressive | $230 | $398 | +$168 |
| Geico | $182 | $479 | +$297 |
| State Farm | $120 | $790 | +$670 |
De los 18 a los 60 años: cómo cambia la prima
A los 20 años, las cuatro compañías más baratas de San Antonio cobran entre $3,160 y $5,492 al año; a los 60, entre $1,338 y $2,677. Son medianas anuales de cobertura total con límites de 100/300/50. AAA (Auto Club) tiene la cifra más baja en las tres edades.
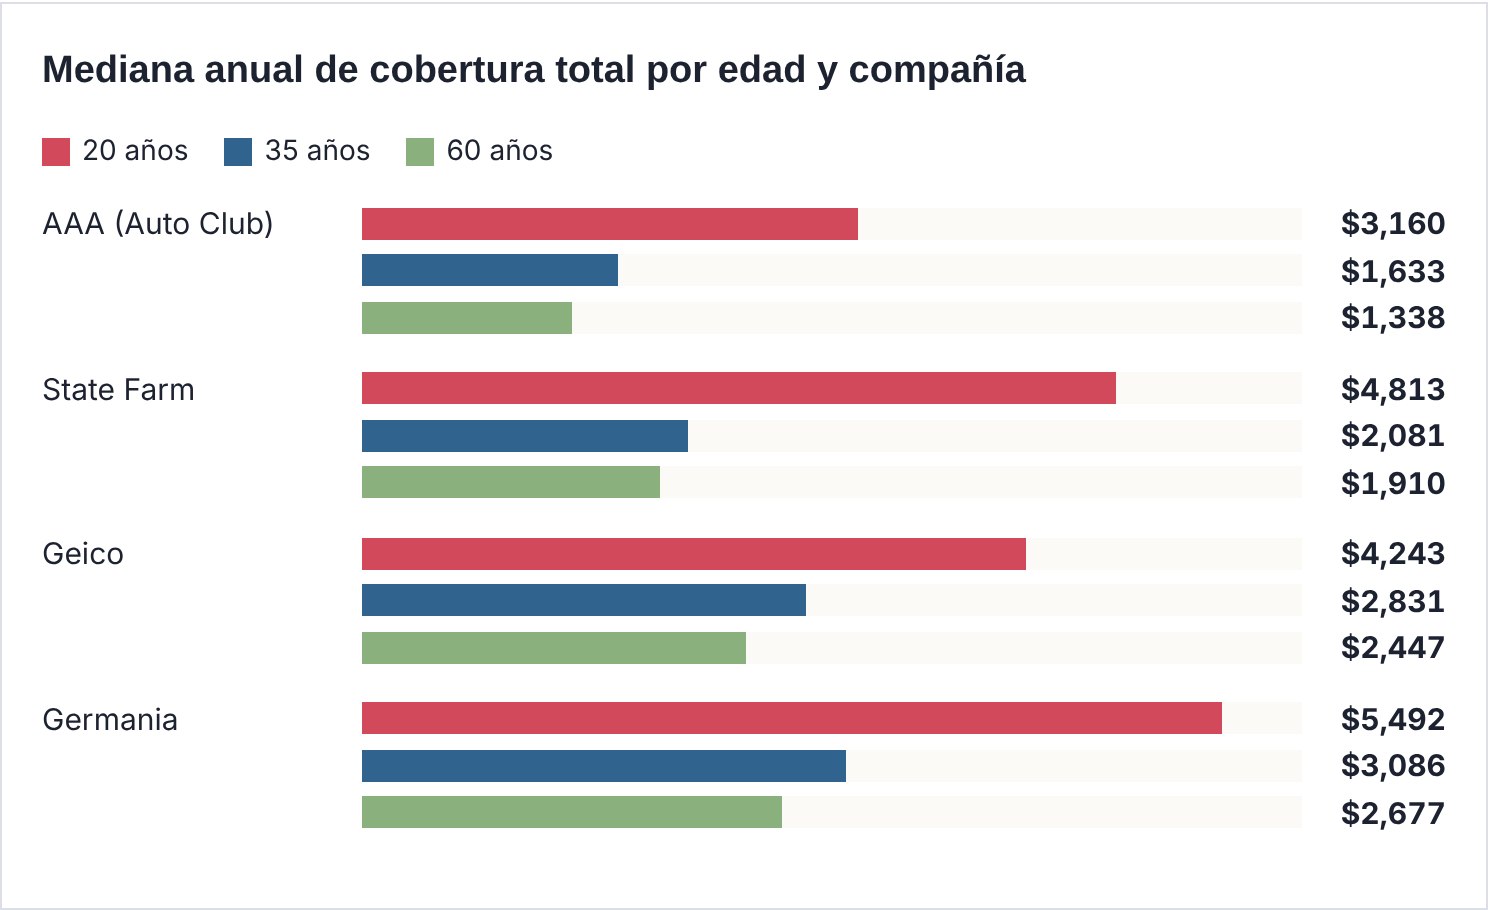
Análisis de tarifas, octubre de 2026. Perfil: buen crédito, historial limpio, Toyota Camry LE 2023, límites 100/300/50 y deducibles de $1,000.
Mediana anual de cobertura total por edad
| Compañía | 20 años | 35 años | 60 años |
|---|---|---|---|
| AAA (Auto Club) | $3,160 | $1,633 | $1,338 |
| State Farm | $4,813 | $2,081 | $1,910 |
| Geico | $4,243 | $2,831 | $2,447 |
| Germania | $5,492 | $3,086 | $2,677 |
Para un conductor de 18 años, el otro análisis muestra diferencias aún mayores. Texas Farm Bureau cotizó $152 al mes por cobertura total y $72 por la mínima. State Farm pidió $351 y $175, y Geico $405 y $197. Sumar al joven a la póliza de sus padres suele salir más barato que comprarle una propia.
Después de una multa, un choque o un DUI
En San Antonio, una multa por exceso de velocidad sube la cobertura total un 21% en promedio, y un DUI la sube un 42%. El efecto depende mucho de la compañía. State Farm y Texas Farm Bureau no cambiaron su precio tras una multa, mientras que Progressive pasó de $230 a $306 al mes. En Texas, el cargo se llama oficialmente DWI, manejar en estado de ebriedad, aunque las aseguradoras suelen usar la sigla DUI.
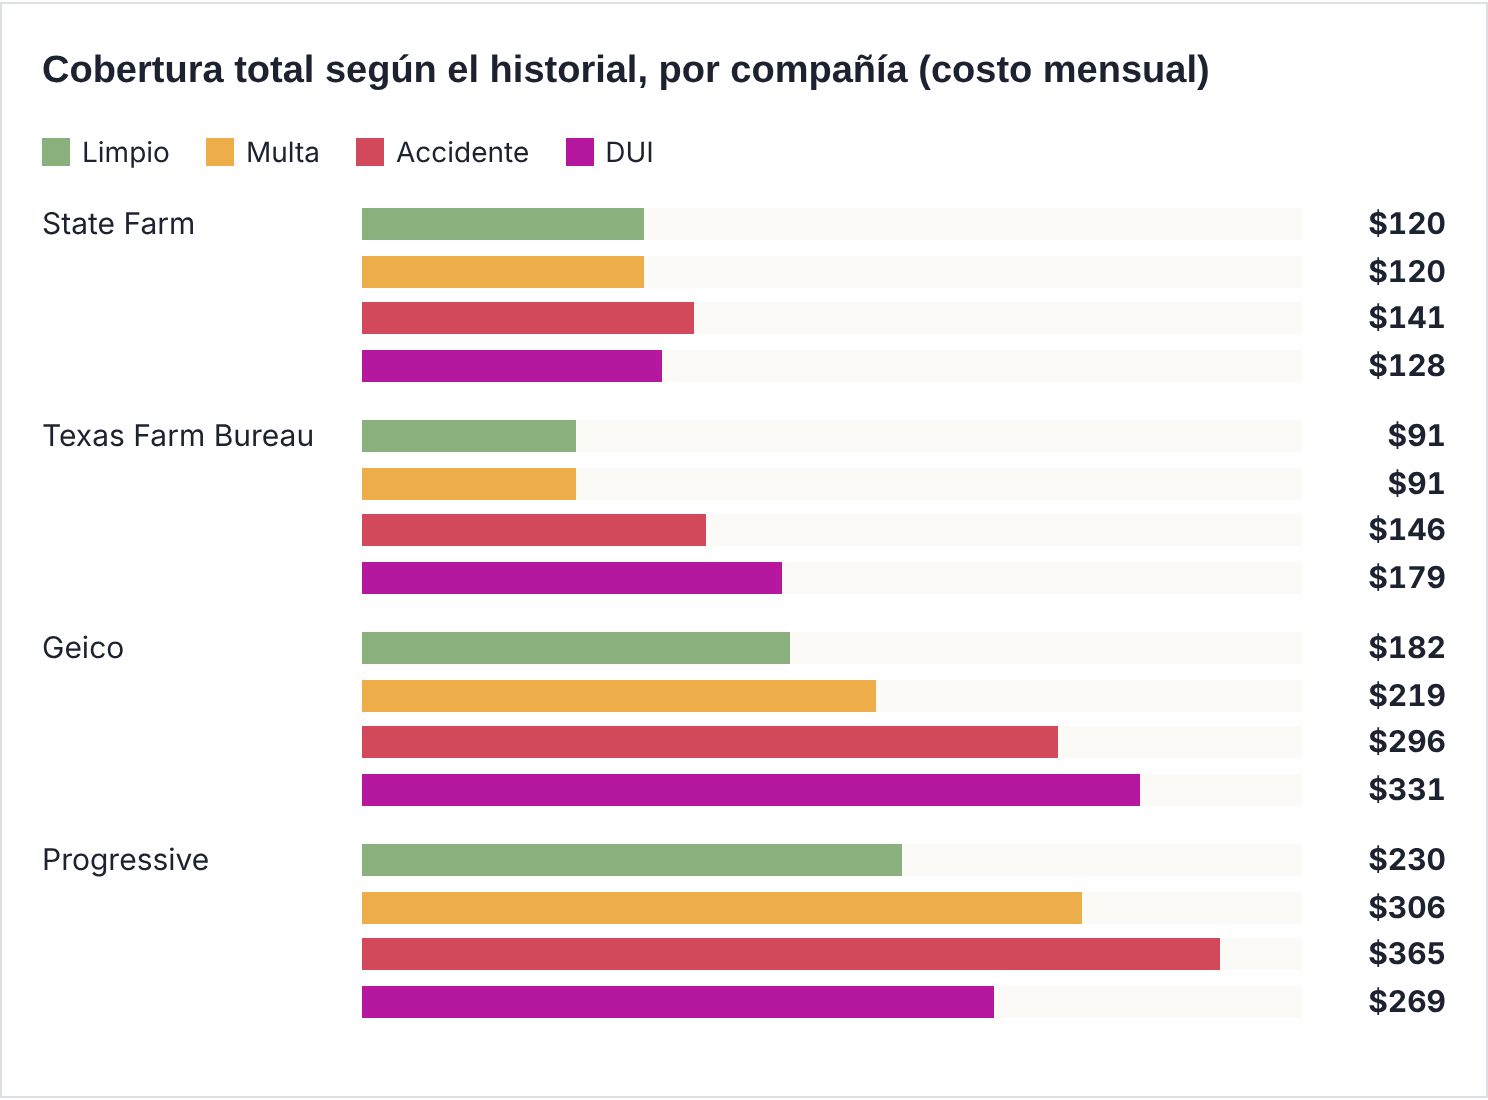
Análisis de tarifas, octubre de 2026. Perfil: conductor de 30 años, cobertura total.
Costo mensual según el historial y aumento en dólares (nuestro cálculo)
| Compañía | Limpio | Multa | Accidente | DUI |
|---|---|---|---|---|
| State Farm | $120 | $120 (+$0) | $141 (+$21) | $128 (+$8) |
| Texas Farm Bureau | $91 | $91 (+$0) | $146 (+$55) | $179 (+$88) |
| Geico | $182 | $219 (+$37) | $296 (+$114) | $331 (+$149) |
| Progressive | $230 | $306 (+$76) | $365 (+$135) | $269 (+$39) |
El segundo análisis, con cifras anuales y otro perfil, llega a la misma conclusión. State Farm tiene la mediana más baja tras un DUI, $3,495 al año, y tras un accidente con culpa, $2,696.
La ciudad sigue de cerca su saldo vial. En un comunicado del 14 de noviembre de 2025, el gobierno municipal contó 141 muertes de tránsito en el año, entre ellas 54 peatones y 4 ciclistas.
CONSEJO PROFESIONAL 2
Pregunte cuánto sube la prima tras el primer choque antes de firmar. En el análisis de octubre de 2026, State Farm aumentó cerca de 17% después de un accidente con culpa, de $120 a $141 al mes. Farmers casi triplicó su precio, de $383 a $1,045. El recargo llega con la renovación, así que conviene cotizar antes de esa fecha.
7 agencias de seguros con oficina en San Antonio
Estas siete oficinas aparecen abiertas, con teléfono local y casi 100 reseñas o más. Están ordenadas por cantidad de reseñas. No es una clasificación de calidad ni una recomendación.
Agencias verificadas el 10 de octubre de 2026
| Agencia | Dirección | Teléfono | Calificación | Reseñas |
|---|---|---|---|---|
| La Familia Auto Insurance | 902 SW Military Dr, 78221 | (210) 202-0840 | 4.9 | 2,324 |
| La Familia Auto Insurance | 11503 Perrin Beitel, 78217 | (210) 202-0828 | 4.9 | 1,623 |
| La Familia Auto Insurance | 4618 Blanco Rd, 78212 | (210) 202-0847 | 4.9 | 1,132 |
| Primera Insurance & Tax Services | 2118 S Zarzamora St, Ste 434, 78207 | (210) 569-0397 | 4.9 | 851 |
| Acceptance Insurance | 11815 West Ave, 78216 | (210) 907-7568 | 4.9 | 417 |
| Bienvenido Insurance | 251 S WW White Rd, 78219 | (210) 333-0707 | 4.9 | 409 |
| Freeway Insurance | 2626 W Commerce St, 78207 | (210) 907-7571 | 5.0 | 98 |
Calificaciones y reseñas de Google Maps, consultadas el 10 de octubre de 2026.
SR-22 en San Antonio: qué es y cómo tramitarlo
El SR-22 no es un seguro, sino un certificado que su aseguradora presenta ante el DPS para probar que usted mantiene la responsabilidad civil mínima. Texas lo exige después de ciertas condenas o de una sentencia por un choque. Hay que mantenerlo durante dos años, contados desde la fecha de la condena o de la sentencia.
- Pida el certificado a una aseguradora autorizada en Texas; no todas lo emiten, y una tarjeta de seguro común no lo sustituye.
- Si no tiene vehículo, solicite una póliza SR-22 para no propietarios.
- Evite cualquier interrupción: la aseguradora avisa al DPS si la póliza se cancela o vence, y eso puede traer nuevas sanciones y cargos de restablecimiento.
No listamos oficinas dedicadas solo al SR-22. Las que encontramos tenían diez reseñas o menos. Pregunte a las agencias de la sección anterior si tramitan el certificado y confirme los requisitos con el DPS.
8 descuentos para pedir a su aseguradora
Ningún descuento se aplica solo: hay que solicitarlo y, a veces, entregar un comprobante. Estos ocho son habituales en Texas.
- Afiliación militar: para personal activo, veteranos y familias de Joint Base San Antonio.
- Dispositivo antirrobo: útil sobre todo en modelos Kia y Hyundai.
- Pólizas combinadas: auto y vivienda con la misma compañía.
- Varios vehículos: dos autos o más en una póliza.
- Programa de manejo seguro: una aplicación mide cómo conduce.
- Buen estudiante: para jóvenes con buenas calificaciones.
- Estudiante que vive lejos: si estudia fuera y no usa el auto.
- Curso de manejo defensivo: un curso aprobado puede reducir la prima.
Preguntas frecuentes en San Antonio
¿Cuánto cuesta en promedio asegurar un auto en la ciudad?
Un análisis de octubre de 2026 calcula $187 al mes por cobertura total y $73 por la mínima para un conductor de 30 años. Otro, con un conductor de 35 años, un auto 2023 y límites más altos, da una mediana de $3,796 al año. Ambos quedan algo por encima del promedio de Texas.
¿El seguro paga los daños por granizo?
Solo si la póliza incluye cobertura amplia, que también paga robo, inundación y vandalismo. La responsabilidad civil mínima no cubre su propio auto. La granizada de abril de 2016 dañó vehículos por unos $560 millones.
¿Qué pasa si manejo sin seguro en Texas?
La primera condena conlleva una multa de $175 a $350, más costos judiciales. Las siguientes van de $350 a $1,000 y pueden incluir la suspensión de la licencia y la retención del vehículo. Confirme los montos vigentes con TDI o con el DPS.
¿Quién cobra menos después de un DUI?
State Farm, según los dos análisis revisados. Uno la ubica en $128 al mes para un conductor de 30 años, apenas $8 más que con historial limpio. El otro le asigna una mediana de $3,495 al año. Es probable que además deba presentar un SR-22 durante dos años.
¿Cuánto cambia el precio según el código postal?
Hasta $42 al mes dentro del área, según uno de los análisis. El 78206, cerca del centro, promedia $203 por cobertura total, y el vecino 78215, $171. Aun así, cambiar de compañía mueve más el precio: el mismo conductor encuentra cotizaciones de $91 a $383.
¿Mi crédito afecta lo que pago?
Sí, y en San Antonio mucho. Texas permite que las aseguradoras usen el historial crediticio, con límites. En un análisis de octubre de 2026, una compañía cobró lo mismo con buen y mal crédito, y otra multiplicó su precio por más de seis. Revise su informe antes de cotizar.
En resumen
El seguro de auto en San Antonio cuesta un poco más que el promedio de Texas, pero el precio que usted pague depende sobre todo de la compañía y de su crédito. Dos análisis de octubre de 2026 ubican a State Farm entre las opciones más económicas.
En una ciudad con 90,474 veteranos, donde el robo de autos viene bajando y el granizo ya dejó pérdidas récord, la pregunta útil es qué cobertura necesita su vehículo. Con eso claro, compare tres cotizaciones iguales antes de la próxima renovación.
Metodología
Revisamos dos análisis de tarifas publicados en octubre de 2026, elaborados con registros públicos de las aseguradoras. Uno reporta costos mensuales para un conductor de 30 años; el otro, medianas anuales para un conductor de 35 años con buen crédito, un Toyota Camry LE 2023 y límites de 100/300/50. No convertimos cifras anuales en mensuales; los cálculos propios usan esas mismas cifras.
Aviso
Las tarifas de esta página son estimaciones, no cotizaciones ni ofertas. Su precio será distinto según su perfil y la compañía. Este contenido es informativo y no constituye asesoría legal. No somos una aseguradora.
Fuentes
- Oficina del Censo de Estados Unidos, QuickFacts de San Antonio, Texas.
- Departamento de Seguros de Texas (TDI) y Código de Transporte de Texas, capítulo 601.
- Departamento de Seguridad Pública de Texas (DPS), certificado SR-22.
- Departamento de Transporte de Texas (TxDOT), resumen de choques de 2024.
- Ciudad de San Antonio, comunicado de Vision Zero del 14 de noviembre de 2025.
- Departamento de Policía de San Antonio, estadísticas de robo de vehículos.
- Insurance Council of Texas, pérdidas por la granizada de abril de 2016.
- Análisis de tarifas de octubre de 2026 basados en registros públicos de aseguradoras.
- Google Maps, fichas de agencias consultadas el 10 de octubre de 2026.