
El mejor seguro de auto en Chicago, Illinois
Encontrar el mejor seguro de auto en Chicago empieza por aceptar un dato incómodo: aquí se paga bastante más que en el resto de Illinois. Un análisis de octubre de 2026 calcula una mediana de $3,432 al año por cobertura total en la ciudad, frente a $2,546 en el estado. Otro, del mismo mes, sitúa el promedio local en $194 al mes, $50 por encima del promedio estatal.
Los dos estudios miden conductores distintos. El primero usa a una persona de 35 años con buen crédito, un Toyota Camry LE 2023 y un historial limpio. El segundo, a un hombre de 30 años. Quien solo compra la cobertura mínima que exige Illinois paga mucho menos: el promedio en Chicago es de $81 al mes, y la cotización más baja hallada fue de $46.
La ciudad explica parte de la diferencia. Chicago tiene 2,731,585 habitantes, según la estimación de la Oficina del Censo al 1 de julio de 2025, en apenas 227.73 millas cuadradas. Eso equivale a 12,059.8 personas por milla cuadrada con datos de 2020, y a un viaje promedio al trabajo de 33.1 minutos. El 29.7% de los residentes es hispano o latino, y el 35.4% de las personas de cinco años o más habla en casa un idioma distinto del inglés.
PUNTOS CLAVE
- Precio típico: $81 al mes por la cobertura mínima y $194 por la cobertura total, según un análisis de octubre de 2026 para un conductor de 30 años.
- Mejor por consistencia: Travelers queda entre las dos aseguradoras más baratas abiertas a todo público en ambos análisis.
- El vecindario importa: la cobertura total va de $165 al mes en el código postal 60614 a $232 en el 60624 y el 60636.

Mediana anual de cobertura total en Chicago y en Illinois, la diferencia entre ambas (nuestro cálculo) y la mediana más baja entre las compañías analizadas. Análisis de tarifas, octubre de 2026; perfil: conductor de 35 años con buen crédito e historial limpio.
ANTES DE SEGUIR
Cotice con su código postal exacto y con los mismos límites en al menos tres compañías. En Chicago, dos vecindarios separados por pocas millas pueden diferir en $67 al mes.
Las compañías con el seguro de auto en Chicago más barato
State Farm tiene la cobertura total más baja en un análisis de octubre de 2026, con $106 al mes, y Travelers encabeza el otro con una mediana de $1,792 al año. Travelers es además la segunda más barata del primer estudio entre las compañías abiertas a todo público. State Farm no aparece entre las diez primeras del segundo.
Progressive también se repite: es segunda en el estudio anual, con $2,251, y empata en el mensual con Country Financial, con $152. USAA cotiza $135 al mes y $2,226 al año, pero solo acepta a militares, veteranos y sus familias. El Censo cuenta 60,766 veteranos en la ciudad.
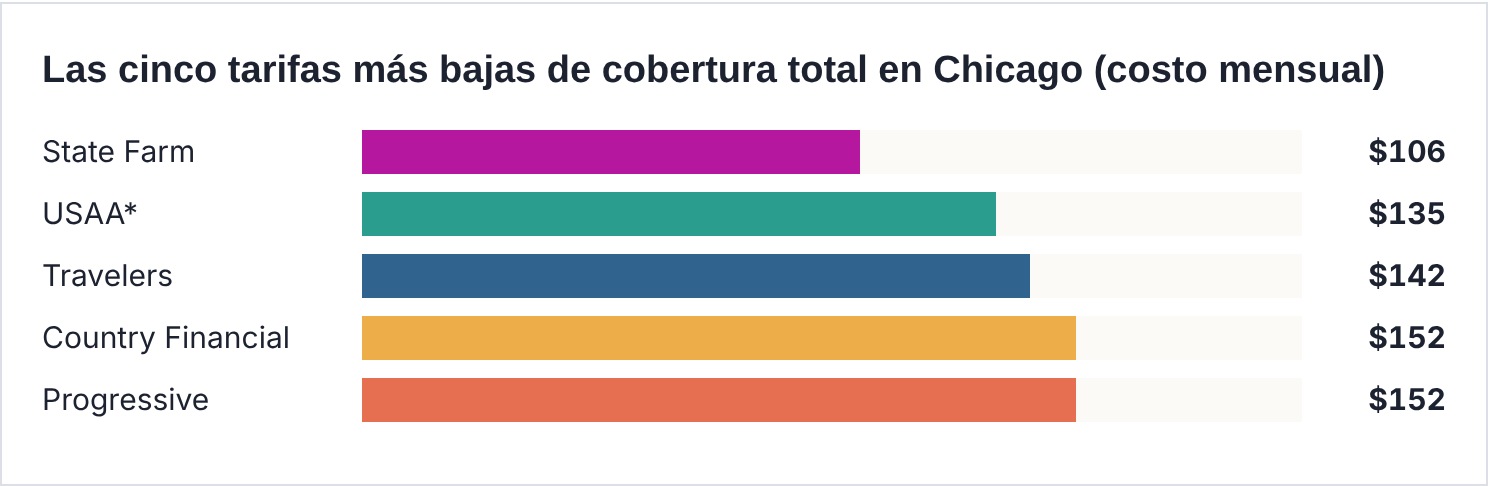
Análisis de tarifas, octubre de 2026. Perfil: hombre de 30 años, cobertura total. *USAA solo está disponible para militares, veteranos y sus familias.
Cobertura total por compañía en dos análisis de octubre de 2026
| Compañía | Costo mensual (conductor de 30 años) | Mediana anual (conductor de 35 años) |
|---|---|---|
| State Farm | $106 | No incluida |
| Travelers | $142 | $1,792 |
| USAA* | $135 | $2,226 |
| Progressive | $152 | $2,251 |
| Country Financial | $152 | No incluida |
| Erie | No incluida | $2,574 |
| Mercury | No incluida | $2,641 |
| Auto-Owners | No incluida | $2,660 |
| Westfield | No incluida | $2,767 |
| American Family | $176 | No incluida |
| Geico | $264 | $2,916 |
| The Hanover | No incluida | $3,006 |
| Auto Club Group | No incluida | $3,165 |
| Farmers | $307 | No incluida |
| Allstate | $310 | No incluida |
Las dos columnas usan conductores distintos; compare solo dentro de cada una.
Travelers, la mejor opción por consistencia
Travelers es la única aseguradora abierta a todo público que queda entre las dos más baratas en ambos análisis. No es la de menor precio en el estudio mensual, pero es la que mejor resiste el cambio de perfil, de fuente y de historial crediticio.
GANADORA POR CONSISTENCIA
Rango: $142 al mes en un análisis (hombre de 30 años) y una mediana de $1,792 al año en el otro (conductor de 35 años).
Por qué: dos fuentes independientes la ubican entre las dos primeras. También tiene la mediana más baja a los 20 y a los 60 años, y la cotización más baja para conductores con mal crédito.
A quién le conviene: conductores con historial limpio de casi cualquier edad, y quienes tienen un puntaje de crédito bajo.
Una advertencia: State Farm cobró $36 menos al mes en uno de los análisis, y después de una multa o un choque la distancia fue mayor.
La mejor según su perfil
Tarifa más baja hallada para cada tipo de conductor
| Perfil | Análisis mensual | Análisis anual |
|---|---|---|
| Historial limpio, cobertura total | State Farm, $106 | Travelers, $1,792 |
| Cobertura mínima | State Farm, $46 | Sin dato comparable |
| Conductor joven | State Farm, $324 (18 años) | Travelers, $3,507 (20 años) |
| 60 años | Sin dato | Travelers, $1,488 |
| Después de un DUI | State Farm, $114 | Travelers, $2,616 |
| Mal crédito | Travelers, $220 | Sin dato |
| Familias militares | USAA, $135 | USAA, $2,226 |
Qué exige Illinois y qué cambia con la ley de 2026
Illinois exige a todo conductor una póliza de responsabilidad civil de al menos 25/50/20. Eso significa $25,000 por persona lesionada, $50,000 por accidente y $20,000 por daños a la propiedad. Los límites figuran en el Código de Vehículos de Illinois (625 ILCS 5/7-601) y están vigentes desde el 1 de enero de 2015.
La póliza también debe incluir cobertura de lesiones corporales contra conductores sin seguro, con límites de $25,000 por persona y $50,000 por accidente. No se puede rechazar. Illinois es un estado de culpa con negligencia comparativa modificada: quien tiene más del 50% de la culpa no puede cobrar daños a la otra parte.
Manejar sin seguro conlleva una multa mínima de $500 y la suspensión de las placas. Para recuperarlas hay que presentar un seguro válido y pagar un cargo de restablecimiento de $100. Conducir con placas suspendidas por falta de seguro eleva la multa mínima a $1,000. Confirme los montos vigentes con la Secretaría de Estado de Illinois, que administra estas sanciones.
La Secretaría de Estado verifica la cobertura de forma electrónica: las aseguradoras reportan sus pólizas y el sistema revisa cada vehículo al menos dos veces al año. Lleve siempre su tarjeta de seguro, impresa o en el teléfono.
La nueva ley de revisión de tarifas
El 4 de agosto de 2026 el gobernador firmó en Chicago el Proyecto de Ley del Senado 714. Desde el 1 de julio de 2027, las aseguradoras deberán avisar con 30 días de anticipación antes de subir una prima más de 10%. El Departamento de Seguros podrá revisar las tarifas y ordenar reembolsos si las considera excesivas o injustamente discriminatorias.
La ley no prohíbe usar el puntaje de crédito ni el código postal para fijar precios, aunque el secretario de Estado criticó ambas prácticas durante la firma. Hasta que entre en vigor, las aseguradoras pueden seguir aplicando aumentos sin ese aviso previo.
Ayuda oficial
El Departamento de Seguros de Illinois recibe consultas y quejas en idoi.illinois.gov y al (217) 782-4515. La Secretaría de Estado publica las reglas del seguro obligatorio en ilsos.gov. Pida atención en español al llamar.
Cobertura mínima o total: $113 de diferencia cada mes
En Chicago la cobertura total cuesta en promedio $113 más al mes que la mínima (nuestro cálculo con los promedios de $194 y $81; no es una cotización). La mínima cubre los daños y lesiones que usted cause, además de sus propias lesiones si lo choca alguien sin seguro. La total agrega colisión y cobertura amplia para su vehículo.

Análisis de tarifas, octubre de 2026. Perfil: hombre de 30 años. *USAA solo está disponible para militares, veteranos y sus familias.
Cobertura mínima y cobertura total por compañía
| Compañía | Mínima al mes | Total al mes |
|---|---|---|
| State Farm | $46 | $106 |
| USAA* | $56 | $135 |
| Country Financial | $57 | $152 |
| Travelers | $63 | $142 |
| Progressive | $65 | $152 |
| American Family | $69 | $176 |
| Geico | $107 | $264 |
| Allstate | $128 | $310 |
| Farmers | $140 | $307 |
| Promedio de Chicago | $81 | $194 |
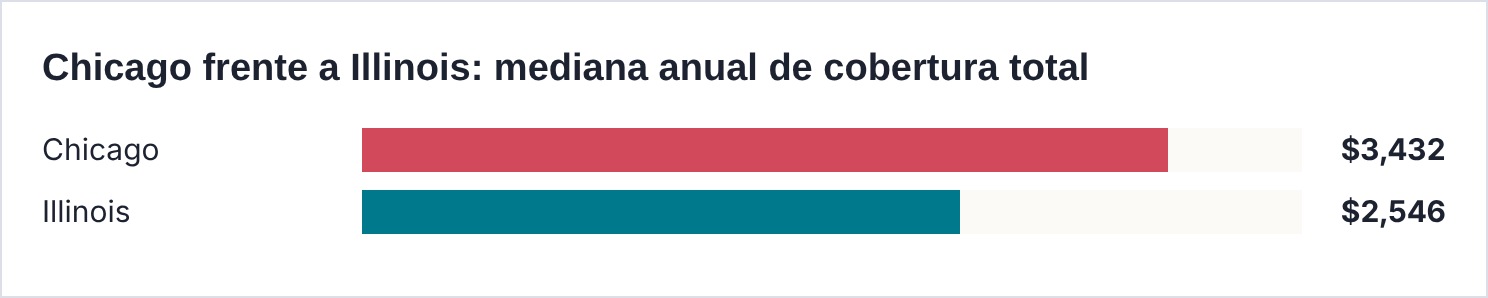
Análisis de tarifas, octubre de 2026. Perfil: conductor de 35 años con buen crédito, historial limpio y Toyota Camry LE 2023.
La ciudad frente al estado
| Medida | Chicago | Illinois |
|---|---|---|
| Cobertura total, mediana anual (35 años) | $3,432 | $2,546 |
| Diferencia (nuestro cálculo) | +$886 | — |
8 agencias de seguros con oficina en Chicago
Estas ocho oficinas aparecen abiertas, con dirección en la ciudad, teléfono local y al menos 95 reseñas. Varias están en vecindarios con mucha población hispana, como La Villita y Gage Park. No es una clasificación de calidad ni una recomendación.
Agencias verificadas en octubre de 2026
| Agencia | Dirección | Teléfono | Calificación | Reseñas |
|---|---|---|---|---|
| Lincoln Auto Insurance | 855 W Washington Blvd, 60607 | (312) 666-8800 | 4.5 | 1,264 |
| American Auto Insurance | 3201 N Harlem Ave, 60634 | (773) 286-3500 | 4.7 | 965 |
| Freeway Insurance | 3716 W 26th St, 60623 | (773) 269-5198 | 4.8 | 925 |
| Seguros y Placas | 5207 S Kedzie Ave, 60632 | (773) 733-6641 | 4.9 | 794 |
| Pagonis Insurance Brokers | 3006 W Lawrence Ave, 60625 | (872) 208-7952 | 4.9 | 420 |
| Illinois Vehicle Auto Insurance | 3917 W 63rd St, 60629 | (773) 269-5199 | 4.8 | 407 |
| Magnum Insurance Agency | 4713 S Kedzie Ave, 60632 | (773) 650-7740 | 4.3 | 216 |
| Magnum Insurance Agency | 3210 W 26th St, 60623 | (773) 254-4666 | 4.3 | 95 |
Calificaciones y reseñas de Google Maps, consultadas en octubre de 2026.
Jóvenes y mayores: quién cobra menos a cada edad
A los 20 años, las cuatro compañías de la siguiente comparación cobran en Chicago entre $3,507 y $5,364 al año; a los 60, entre $1,488 y $2,343. Travelers tiene la cifra más baja en las tres edades. El orden detrás de ella cambia: Erie es la más cara de las cuatro a los 20 años y la tercera a los 35.

Análisis de tarifas, octubre de 2026. Perfil: buen crédito, historial limpio y Toyota Camry LE 2023.
Mediana anual de cobertura total por edad
| Compañía | 20 años | 35 años | 60 años |
|---|---|---|---|
| Travelers | $3,507 | $1,792 | $1,488 |
| Progressive | $3,673 | $2,251 | $1,795 |
| Auto-Owners | $4,441 | $2,660 | $2,343 |
| Erie | $5,364 | $2,574 | $2,211 |
Para un conductor de 18 años, el análisis mensual muestra cifras más duras. State Farm cotizó $324 al mes por cobertura total y Country Financial $369. En cobertura mínima casi empatan, con $148 y $147. En el otro extremo, Farmers pidió $1,242 al mes por cobertura total.
CONSEJO PROFESIONAL 1
Vuelva a cotizar cada vez que cambie de década. El orden de las compañías no es fijo: entre las abiertas a todo público, Erie es sexta a los 20 años y tercera a los 35, y Mercury pasa del noveno lugar a los 20 al tercero a los 60, con $1,868. La aseguradora que le convenía a los 22 puede no ser la mejor a los 35.
Cuánto encarecen la póliza una multa, un choque y un DUI
En Chicago, una multa por exceso de velocidad sube la cobertura total un 29% en promedio, y un DUI la sube un 57%. Tras un accidente con culpa, el aumento cambia mucho de una compañía a otra. Entre las cuatro comparadas, State Farm es la que menos sube: pasa de $106 a $124 al mes.
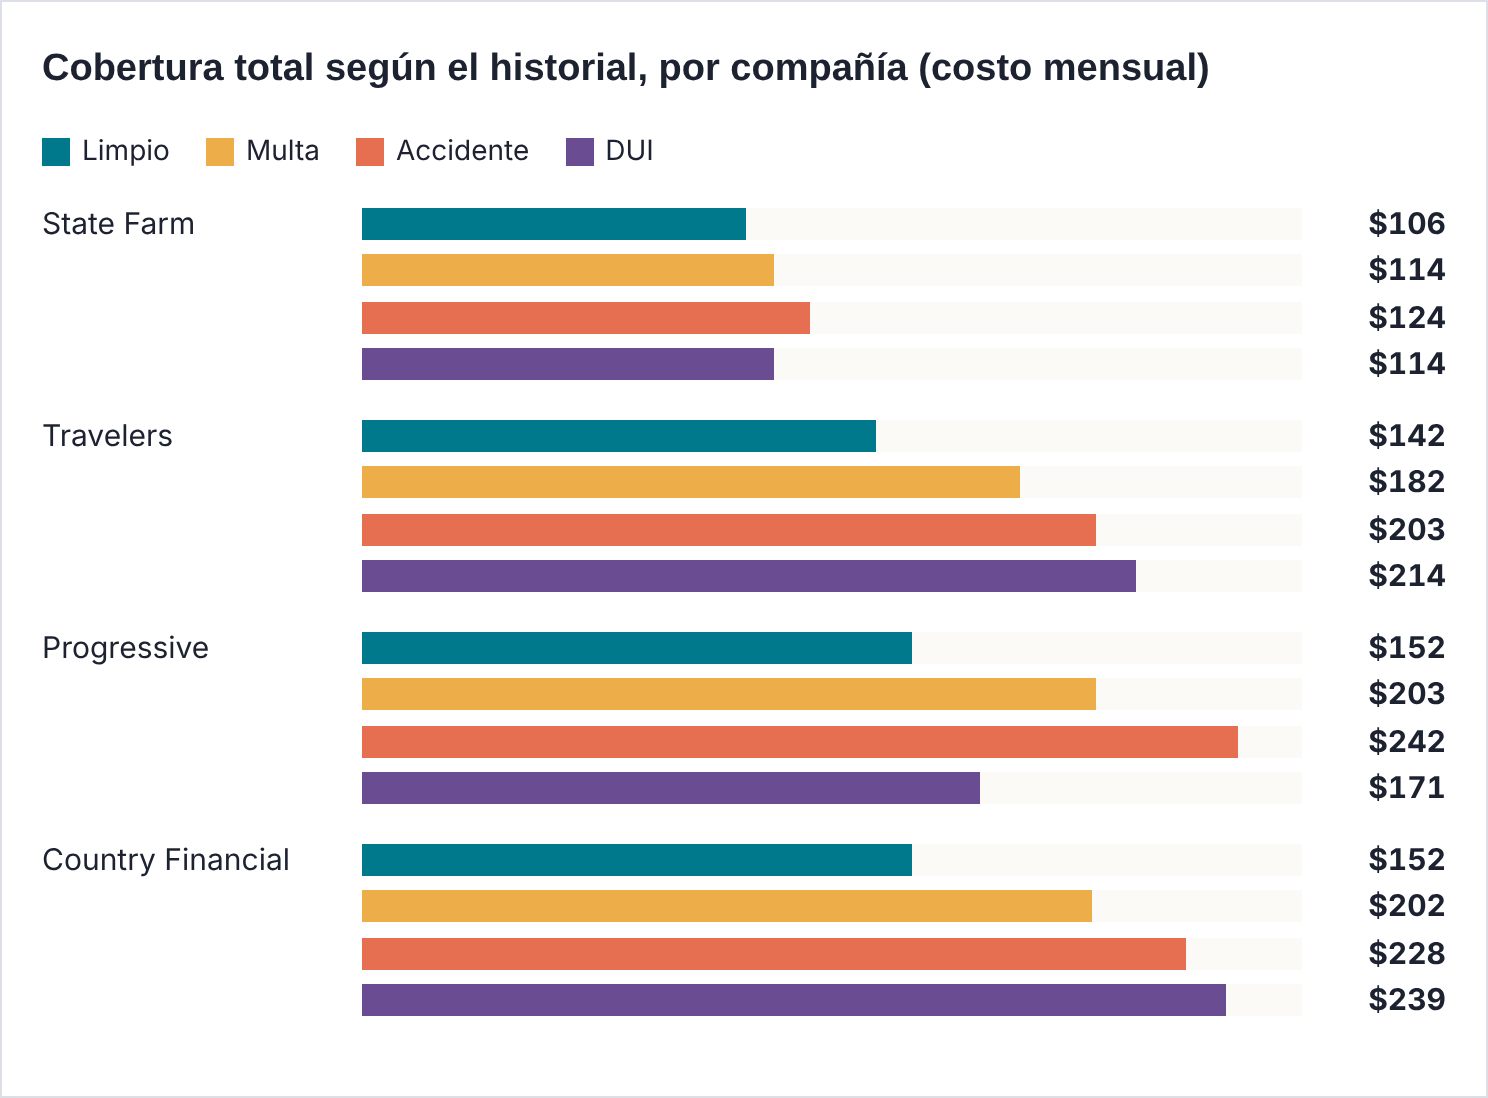
Análisis de tarifas, octubre de 2026. Perfil: hombre de 30 años, cobertura total.
Costo mensual según el historial y aumento en dólares (nuestro cálculo)
| Compañía | Limpio | Multa | Accidente | DUI |
|---|---|---|---|---|
| State Farm | $106 | $114 (+$8) | $124 (+$18) | $114 (+$8) |
| Travelers | $142 | $182 (+$40) | $203 (+$61) | $214 (+$72) |
| Progressive | $152 | $203 (+$51) | $242 (+$90) | $171 (+$19) |
| Country Financial | $152 | $202 (+$50) | $228 (+$76) | $239 (+$87) |
Sobre el DUI, los dos análisis no coinciden en la primera, pero sí en la segunda. El mensual pone a State Farm adelante, con $114, y a Progressive después, con $171. El anual ubica a Travelers con $2,616 y a Progressive casi empatada, con $2,633. Quien tenga una condena de este tipo debería cotizar con las tres.
SR-22 en Chicago: tres años ante la Secretaría de Estado
El SR-22 no es un seguro, sino un certificado que su aseguradora presenta ante la Secretaría de Estado de Illinois para probar que usted mantiene la cobertura mínima. Debe permanecer vigente durante tres años. Se exige, entre otros casos, a quien recibe supervisión judicial por una infracción de seguro obligatorio y a quien acumula tres o más condenas por ese motivo.
- Pida el certificado a una aseguradora autorizada en Illinois y confirme que lo envía a la Secretaría de Estado.
- Si no tiene vehículo, pregunte por una póliza SR-22 para no propietarios.
- No deje vencer la póliza durante los tres años; una interrupción puede traer una nueva suspensión.
No listamos oficinas dedicadas solo al SR-22. Las que hallamos dentro de la ciudad tenían menos de cinco reseñas. Pregunte a las agencias de la lista anterior si tramitan el certificado y confirme los requisitos con la Secretaría de Estado.
Cómo bajar la prima, vecindario por vecindario
La diferencia entre la aseguradora más barata y la más cara es de $204 al mes en cobertura total (nuestro cálculo con $106 y $310), así que comparar es el primer paso. Estos otros también ayudan:
- Cotice con su código postal real; usar el de un familiar puede anular la póliza.
- Pregunte cuánto pesa su historial de crédito, porque en Illinois sigue permitido usarlo.
- Si maneja poco y usa el tren o el autobús, pregunte por pólizas que cobran según las millas.
- Revise su póliza un mes antes de cada renovación, que es cuando llegan los aumentos.
De Lincoln Park a La Villita
Uno de los análisis encontró $67 al mes de diferencia entre códigos postales (nuestro cálculo). El más barato es el 60614, en la zona de DePaul, con $165. Los más caros son el 60624, en West Garfield Park, y el 60636, en West Englewood, con $232. El segundo análisis, limitado a los diez códigos más poblados, va de $3,131 al año en el 60625 a $3,842 en el 60623, donde está La Villita.
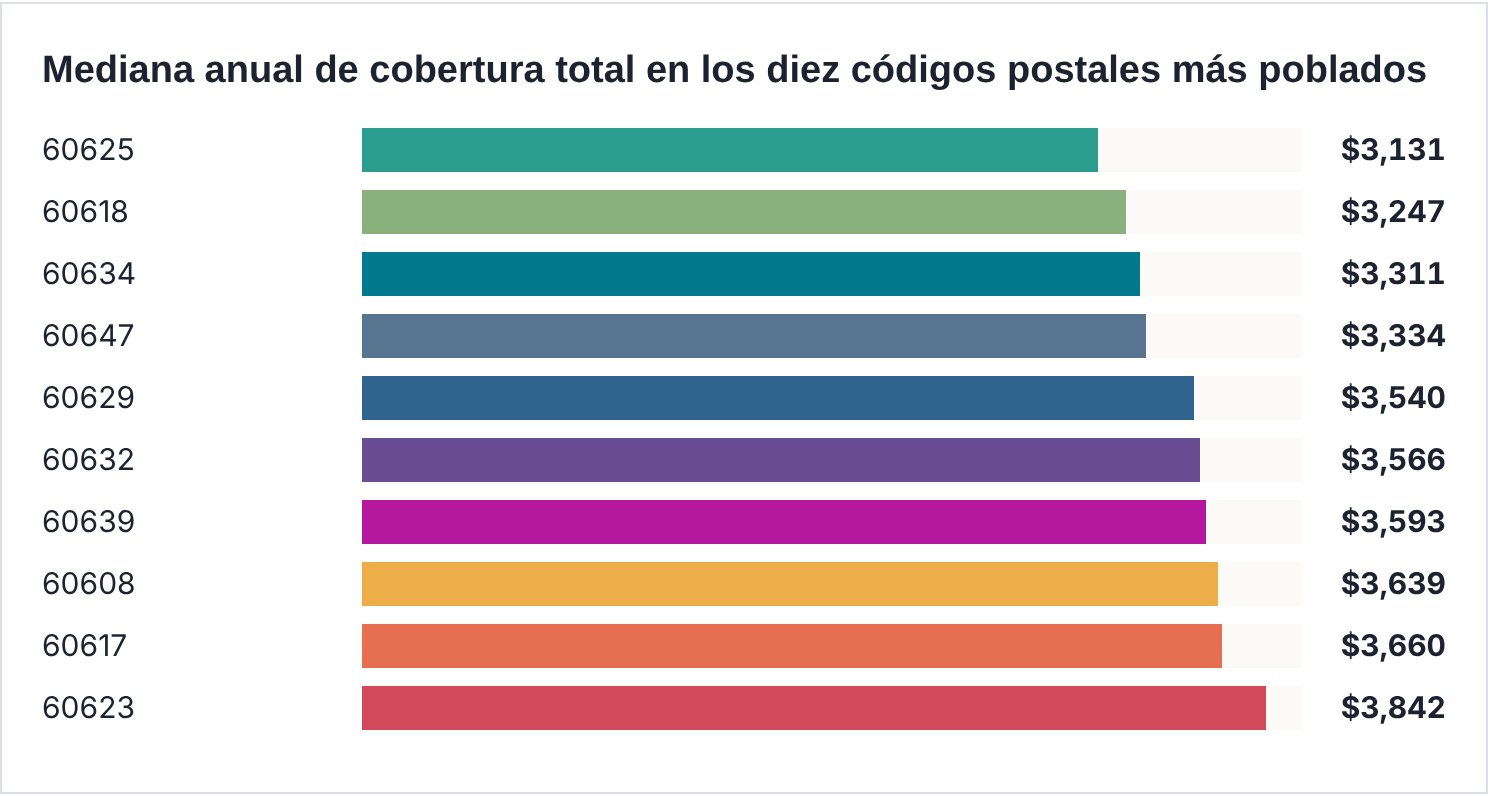
Análisis de tarifas, octubre de 2026. Perfil: conductor de 35 años con buen crédito e historial limpio.
Mediana anual por código postal
| Código postal | Mediana anual | Código postal | Mediana anual |
|---|---|---|---|
| 60625 | $3,131 | 60632 | $3,566 |
| 60618 | $3,247 | 60639 | $3,593 |
| 60634 | $3,311 | 60608 | $3,639 |
| 60647 | $3,334 | 60617 | $3,660 |
| 60629 | $3,540 | 60623 | $3,842 |
El crédito pesa en todas, pero no igual
Un puntaje de crédito bajo sube la cobertura total en un 71% en promedio en Chicago. Travelers es la que menos cobra en ese caso, $220 al mes. Geico, en cambio, pasa de $264 a $547.
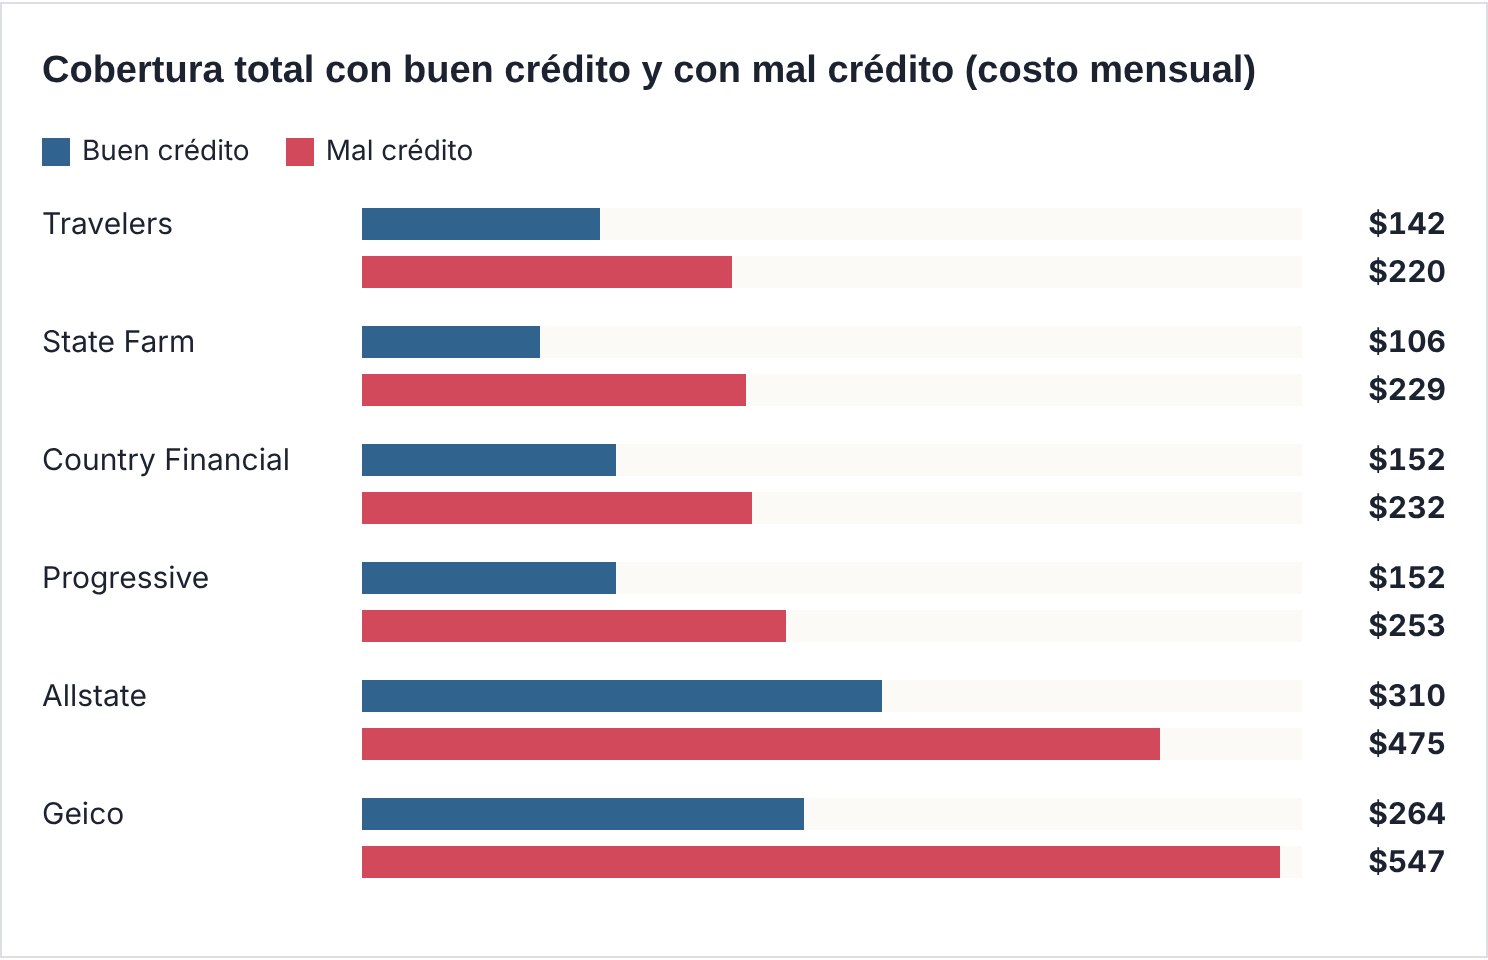
Análisis de tarifas, octubre de 2026. Perfil: hombre de 30 años, cobertura total.
Efecto del crédito en la cobertura total
| Compañía | Buen crédito | Mal crédito | Diferencia (nuestro cálculo) |
|---|---|---|---|
| Travelers | $142 | $220 | +$78 |
| State Farm | $106 | $229 | +$123 |
| Country Financial | $152 | $232 | +$80 |
| Progressive | $152 | $253 | +$101 |
| Allstate | $310 | $475 | +$165 |
| Geico | $264 | $547 | +$283 |
CONSEJO PROFESIONAL 2
Trate cada aviso de renovación como una señal para comparar. Hasta el 1 de julio de 2027, las aseguradoras de Illinois no están obligadas a avisar con 30 días un aumento superior a 10%. Mientras tanto, anote la fecha de renovación y pida cotizaciones un mes antes, con el precio nuevo en la mano.
Robos, fugas y autos viejos: cuándo vale la cobertura total
El robo de vehículos baja en Chicago, pero sigue siendo un riesgo real para ciertos modelos. Después de un récord de más de 31,000 casos en 2023, la policía registró 23,135 en 2024 y una caída adicional del 35% entre enero y principios de mayo de 2025. Los robos de Kia y Hyundai se redujeron casi a la mitad en 2024, tras una actualización gratuita de software.
Los ladrones cambiaron de objetivo. En 2024 se robaron cerca de 1,700 Jeep, unos 1,500 Dodge y más de 400 Lexus, según cifras policiales citadas por la prensa local. Solo la cobertura amplia paga un robo.
Otro dato local respalda la cobertura contra conductores sin seguro. El informe anual de choques del Departamento de Transporte de Chicago indica que en el 42% de los atropellos a peatones el conductor huyó. En 2024 hubo 1,896 personas con lesiones graves, la cifra más baja desde 2012.
¿Cuándo soltar la cobertura total? Si el auto está pagado, compare lo que cuestan la colisión y la cobertura amplia en un año con el valor de mercado del vehículo menos el deducible. Con una diferencia promedio de $113 al mes, un auto de poco valor puede costar más en asegurar que en reponer (nuestro cálculo, no una cotización).
8 descuentos que conviene pedir en Illinois
Los descuentos no llegan solos: hay que pedirlos y, a veces, demostrar que se cumplen los requisitos. Estos ocho son comunes entre las aseguradoras del estado.
- Pocas millas: para quien usa transporte público a diario.
- Dispositivo antirrobo: relevante para Jeep, Dodge, Kia y Hyundai.
- Pólizas combinadas: auto con vivienda o inquilinos.
- Varios vehículos: dos autos o más en una póliza.
- Programa de manejo seguro: una aplicación registra cómo conduce.
- Buen estudiante: para jóvenes con buenas calificaciones.
- Curso de manejo defensivo: un curso aprobado puede bajar la prima.
- Afiliación militar: para personal activo, veteranos y sus familias.
Preguntas frecuentes de conductores en Chicago
¿Cuánto cuesta en promedio asegurar un auto en la ciudad?
Un análisis de octubre de 2026 calcula $194 al mes por cobertura total y $81 por la mínima para un hombre de 30 años. Otro, con un conductor de 35 años y un auto 2023, da una mediana de $3,432 al año. Los dos quedan muy por encima del resto de Illinois.
¿Cuál es la compañía más barata?
Depende del estudio. State Farm tuvo el precio más bajo en uno, $106 al mes, y Travelers en el otro, $1,792 al año. Travelers es la única abierta a todo público que aparece entre las dos primeras en ambos, por eso la destacamos por consistencia.
¿Qué pasa si manejo sin seguro en Illinois?
La multa mínima es de $500 y la Secretaría de Estado suspende las placas. Para recuperarlas hay que mostrar un seguro válido y pagar $100. Si lo sorprenden manejando con las placas suspendidas por ese motivo, la multa mínima sube a $1,000. Confirme los montos vigentes con la Secretaría de Estado.
¿Puedo rechazar la cobertura contra conductores sin seguro?
No la de lesiones corporales. Illinois la exige en toda póliza, con límites de $25,000 por persona y $50,000 por accidente. Es útil en una ciudad donde, según el informe municipal de choques, el conductor huye en 42% de los atropellos a peatones.
¿Cuánto cambia el precio entre vecindarios?
Bastante. Un análisis halló $165 al mes en el código 60614, cerca de DePaul, y $232 en el 60624 y el 60636, en el oeste y el sur. Otro encontró $711 de diferencia anual entre el 60625 y el 60623, dos de los códigos más poblados.
¿La ley firmada en 2026 bajará mi prima?
No de inmediato. Entra en vigor el 1 de julio de 2027 y no fija precios. Obliga a avisar con 30 días los aumentos mayores de 10% y permite al Departamento de Seguros ordenar reembolsos si una tarifa resulta excesiva. El crédito y el código postal siguen permitidos como factores.
¿Cuánto tiempo debo mantener un SR-22?
Tres años en Illinois. El certificado lo presenta su aseguradora ante la Secretaría de Estado, y debe permanecer vigente sin interrupciones durante todo ese periodo. Si no tiene auto, puede pedir una póliza para no propietarios, que cumple el mismo requisito.
En resumen
El mejor seguro de auto en Chicago no es el mismo para todos: Travelers es la opción más consistente, State Farm tuvo el precio más bajo en un análisis y Progressive merece una cotización después de un DUI. Lo que sí es común a todos es el sobrecosto de la ciudad, cerca de 35% por encima de la mediana de Illinois (nuestro cálculo).
Ese sobrecosto convive con buenas noticias locales: menos muertes de tránsito que en cualquier año desde 2016, menos robos y una ley que desde 2027 pondrá las alzas bajo revisión. Hasta entonces, la herramienta más eficaz sigue siendo comparar con su código postal exacto.
Metodología
Revisamos dos análisis de tarifas publicados en octubre de 2026, elaborados con registros públicos de las aseguradoras. Uno reporta costos mensuales para un hombre de 30 años; el otro, medianas anuales para un conductor de 35 años con buen crédito y un Toyota Camry LE 2023. No convertimos cifras anuales en mensuales; los cálculos propios usan esas mismas cifras.
Aviso
Las tarifas de esta página son estimaciones, no cotizaciones ni ofertas. Su precio será distinto según su perfil y la compañía. Este contenido es informativo y no constituye asesoría legal. No somos una aseguradora.
Fuentes
- Oficina del Censo de Estados Unidos, QuickFacts de Chicago, Illinois.
- Código de Vehículos de Illinois, 625 ILCS 5/7-601 y sección 3-707.
- Secretaría de Estado de Illinois, seguro obligatorio y certificado SR-22.
- Departamento de Seguros de Illinois y Proyecto de Ley del Senado 714, firmado el 4 de agosto de 2026.
- Departamento de Transporte de Chicago, informe anual de choques de tránsito.
- Departamento de Policía de Chicago, cifras de robo de vehículos.
- Análisis de tarifas de octubre de 2026 basado en registros públicos de aseguradoras.
- Google Maps, fichas de agencias consultadas en octubre de 2026.