
Seguro de Auto en San Francisco
El seguro de auto en San Francisco cuesta más que el promedio de California. Un análisis de octubre de 2026 calcula una mediana de $2,159 al año por cobertura total en la ciudad, frente a $1,894 en el estado. Otro estudio, de septiembre de 2026, sitúa el promedio local en $189 al mes por cobertura total y en $63 por la cobertura mínima.
La tendencia reciente apunta a un riesgo menor. Las muertes de tránsito bajaron de 42 en 2024 a 25 en 2025, y los robos dentro de autos llegaron a su nivel más bajo en 22 años, según las autoridades municipales. En el estado, las alzas se moderaron: las diez mayores aseguradoras recibieron aumentos promedio de 15.4% en 2024 y de 6% en 2025, según un análisis del sector de agosto de 2026.
PUNTOS CLAVE
- Precio típico: $189 al mes por cobertura total y $63 por la mínima para un conductor de 30 años, según un análisis de septiembre de 2026.
- Mejor opción: Geico es primera en dos análisis, segunda en otro y tercera en el cuarto.
- Dato local: las muertes de tránsito cayeron de 42 a 25 en un año, y la ciudad instaló cámaras de velocidad en 33 puntos.
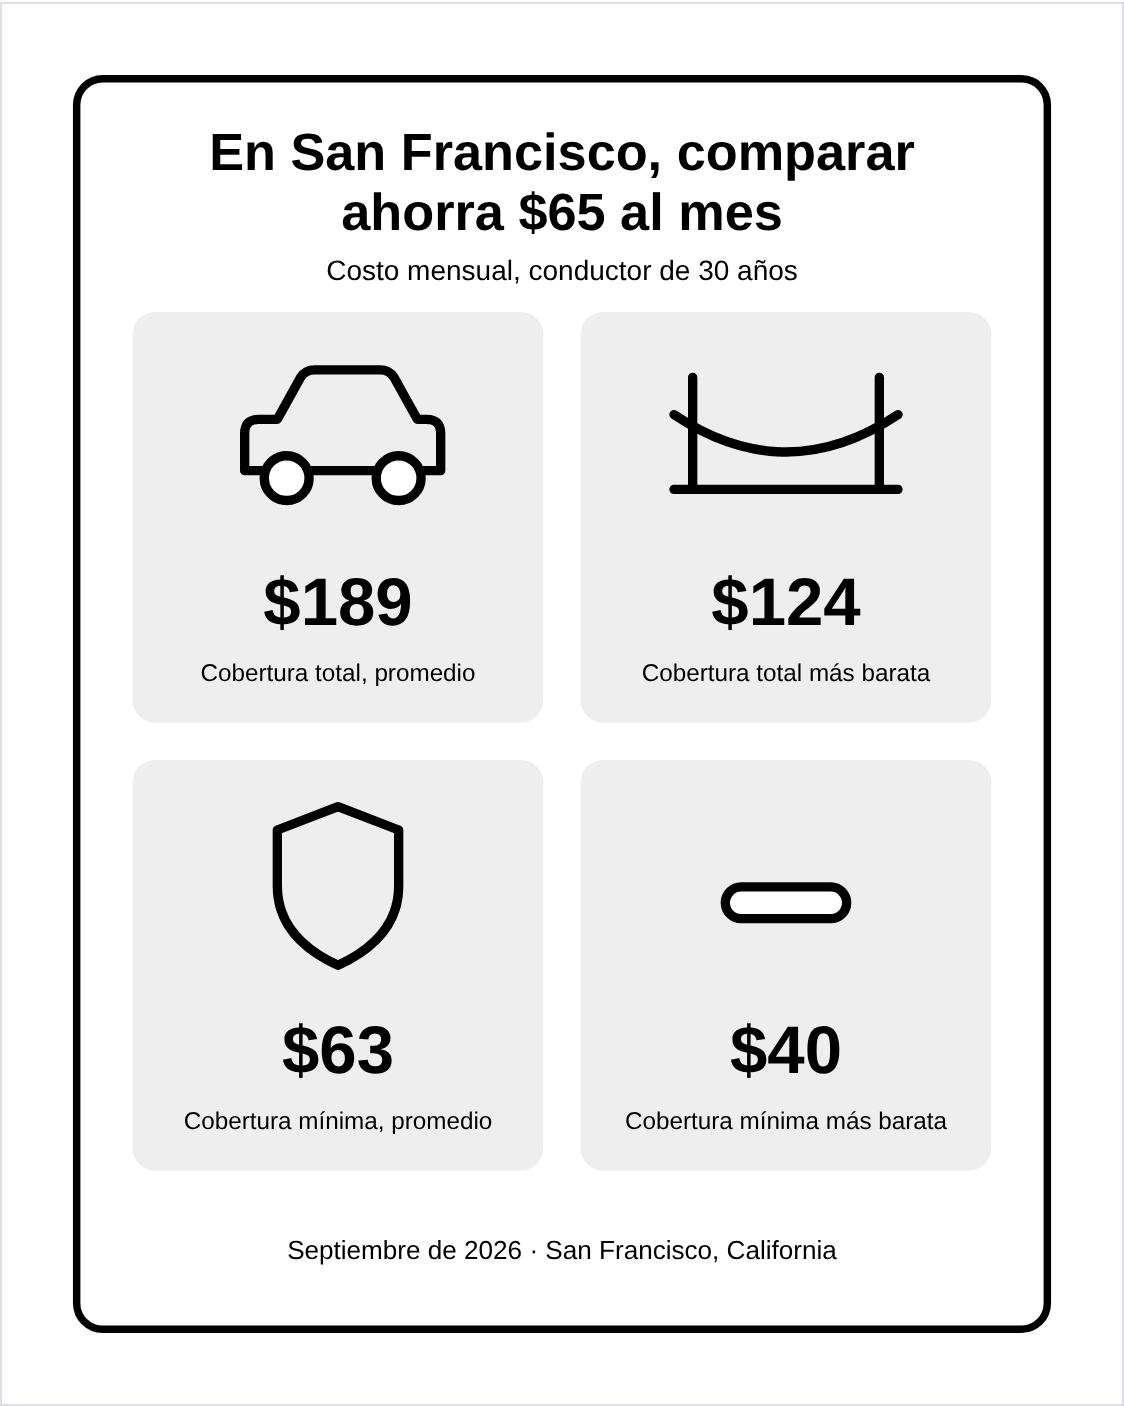
Costo mensual promedio de la cobertura total y de la cobertura mínima en San Francisco, junto a la cotización más baja de cada una. Análisis de tarifas, septiembre de 2026; perfil: hombre de 30 años.
ANTES DE SEGUIR
Pida al menos tres cotizaciones con los mismos límites. En San Francisco, la aseguradora más barata cobra $65 menos al mes que el promedio de la ciudad por cobertura total (nuestro cálculo).
Lo que exige California desde enero de 2025
California exige a todo conductor una póliza de responsabilidad civil de al menos 30/60/15 desde el 1 de enero de 2025. Eso significa $30,000 por persona lesionada, $60,000 por accidente y $15,000 por daños a la propiedad. La ley SB 1107 reemplazó los límites anteriores, de 15/30/5, que algunos sitios todavía citan.
California es un estado de culpa: quien causa el choque responde por los daños. Manejar sin seguro conlleva una multa base de $100 a $200 en la primera infracción y de $200 a $500 en las siguientes, más recargos. Si el Departamento de Vehículos Motorizados (DMV) no recibe prueba de seguro, suspende el registro del vehículo. Confirme los montos vigentes con el DMV de California.
Reglas de precio que favorecen al buen conductor
Las aseguradoras del estado no pueden usar el historial de crédito para fijar la prima. Además, el Departamento de Seguros de California (CDI) indica que la tarifa de un buen conductor debe ser al menos un 20% menor que la de quien no lo es en la misma compañía. El CDI atiende consultas en el 1-800-927-4357.
Para hogares de ingresos bajos existe el Programa de Seguro de Automóvil de Bajo Costo de California. Cubre a buenos conductores con ingresos de hasta el 250% del nivel federal de pobreza y un vehículo valorado en $25,000 o menos. Se solicita en mylowcostauto.com o al 1-866-602-8861.

Por qué subieron las tarifas en el estado
Las aseguradoras que cubren cerca de 85% de las pólizas de California subieron sus tarifas más de un tercio desde 2023, según un análisis del sector de agosto de 2026. Una causa es el costo de reparar: la reparación promedio por colisión llegó a $4,774, frente a $3,225 en 2019. El mismo análisis indica que State Farm presentó una solicitud para bajar sus tarifas 6.2%.
Una ciudad muy densa que perdió habitantes
San Francisco tiene 826,079 habitantes, según la estimación de la Oficina del Censo al 1 de julio de 2025, un 6% menos que en 2020. Viven en 46.91 millas cuadradas, con una densidad de 18,629.1 personas por milla cuadrada según datos de 2020. El 16.2% de los residentes es hispano o latino, y el 43.6% de las personas de cinco años o más habla en casa un idioma distinto del inglés. El viaje promedio al trabajo dura 30.4 minutos.
Quién ofrece el seguro de auto en San Francisco más barato
Geico tiene la cobertura total más baja en dos análisis: $124 al mes en uno y una mediana de $1,357 al año en otro. Un tercer estudio la ubica en segundo lugar, con $728 por seis meses, detrás de Wawanesa, con $620. En un cuarto análisis, basado en cotizaciones reales, queda tercera, con $163 al mes.
Detrás de Geico compiten Progressive y Mercury. En el estudio mensual cotizan $158 y $162; en el anual, Mercury es segunda, con $1,674, y Progressive cuarta, con $1,820. USAA cobra $135 al mes y $1,392 al año, pero solo acepta a militares, veteranos y sus familias.
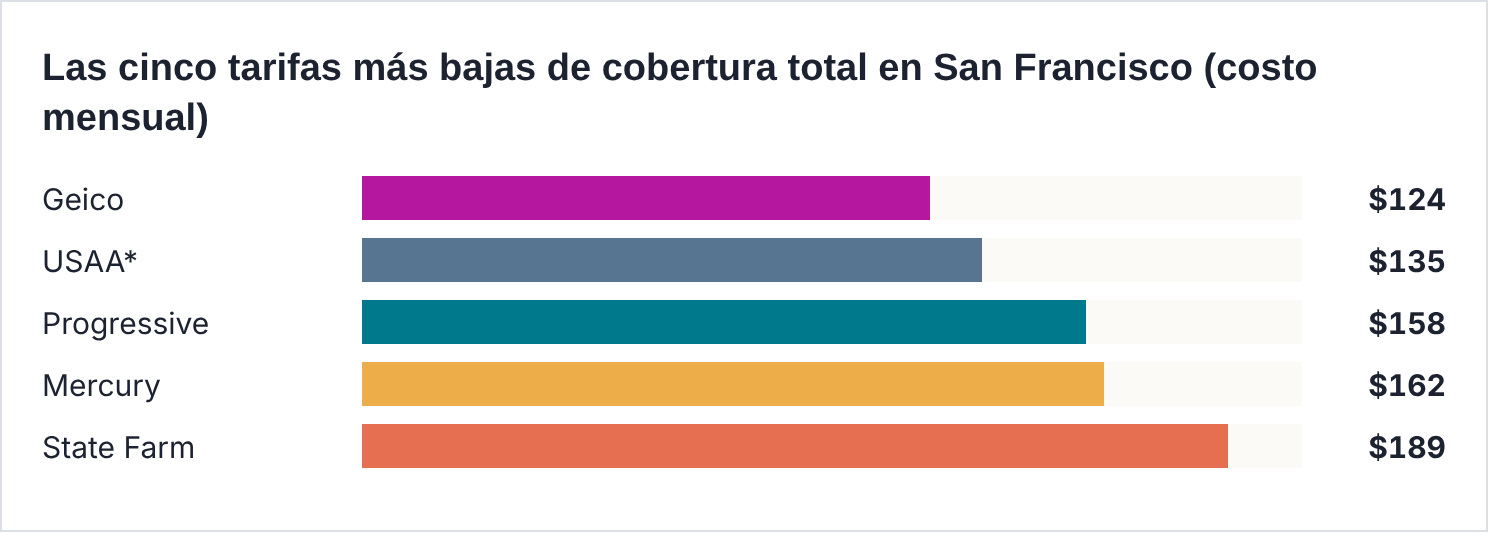
Análisis de tarifas, septiembre de 2026. Perfil: hombre de 30 años, cobertura total. *USAA solo está disponible para militares, veteranos y sus familias.
Cobertura total por compañía en cuatro análisis de septiembre y octubre de 2026
| Compañía | Costo mensual (30 años) | Mediana anual (35 años) | Prima de seis meses | Cotizaciones reales (al mes) |
|---|---|---|---|---|
| Geico | $124 | $1,357 | $728 | $163 |
| Progressive | $158 | $1,820 | $1,033 | $169 |
| Mercury | $162 | $1,674 | No incluida | $165 |
| State Farm | $189 | $2,015 | $1,117 | $264 |
| Allstate | $214 | No incluida | $1,332 | No incluida |
| AAA (CSAA) | $235 | $1,830 | No incluida | No incluida |
| Wawanesa | No incluida | No incluida | $620 | No incluida |
| Auto Club | No incluida | $1,753 | No incluida | No incluida |
| USAA* | $135 | $1,392 | $930 | $172 |
| Farmers | $310 | No incluida | No incluida | $244 |
Cada columna usa un conductor y un periodo distintos; compare solo dentro de cada una.
Geico, la mejor opción general en San Francisco
Geico es la única aseguradora que aparece entre las tres más baratas en los cuatro análisis revisados. También tiene la cobertura mínima más baja abierta a todo público en los cuatro: $40 al mes, $676 al año, $186 por seis meses y $77 en cotizaciones reales.
GANADORA
Rango: $124 al mes (hombre de 30 años), una mediana de $1,357 al año (conductor de 35 años), $728 por seis meses y $163 al mes en cotizaciones reales, según el estudio.
Porque: cuatro fuentes independientes la colocan entre las tres primeras. Entre las compañías abiertas a todo público, tiene además la mediana más baja a los 20 y a los 60 años, y la tarifa más baja después de una multa.
A quién le conviene: conductores con historial limpio de cualquier edad y quienes solo buscan la cobertura mínima.
Una advertencia: deja de ser la más barata tras un choque o un DUI. Después de un accidente con culpa, pasa de $124 a $314 al mes, por encima de Mercury y de Progressive.
La mejor según su perfil
Tarifa más baja hallada para cada tipo de conductor
| Perfil | Análisis mensual | Análisis anual |
|---|---|---|
| Historial limpio, cobertura total | Geico, $124 | Geico, $1,357 |
| Cobertura mínima | Geico, $40 | Geico, $676 |
| Conductor joven | State Farm, $114 (18 años, cobertura mínima) | Geico, $2,323 (20 años) |
| 60 años | Sin dato | Geico, $1,283 |
| Después de una multa | Geico, $194 | Geico, $2,117 |
| Después de un accidente con culpa | Mercury, $255 | CSAA (AAA), $2,314 |
| Después de un DUI | Mercury, $288 | Mercury, $2,963 |
| Familias militares | USAA, $135 | USAA, $1,392 |
Cobertura mínima o total: $126 de diferencia cada mes
La cobertura total cuesta en promedio $126 más al mes que la mínima en San Francisco (nuestro cálculo con los promedios de $189 y $63; no es una cotización). La mínima solo paga los daños que usted causa a otros. La total agrega colisión y cobertura amplia, que protegen su propio vehículo de choques, robos y vidrios rotos.
En cobertura mínima, Geico cotiza $40 al mes y Progressive $57. State Farm y la aseguradora de AAA en el norte de California empatan en $59.
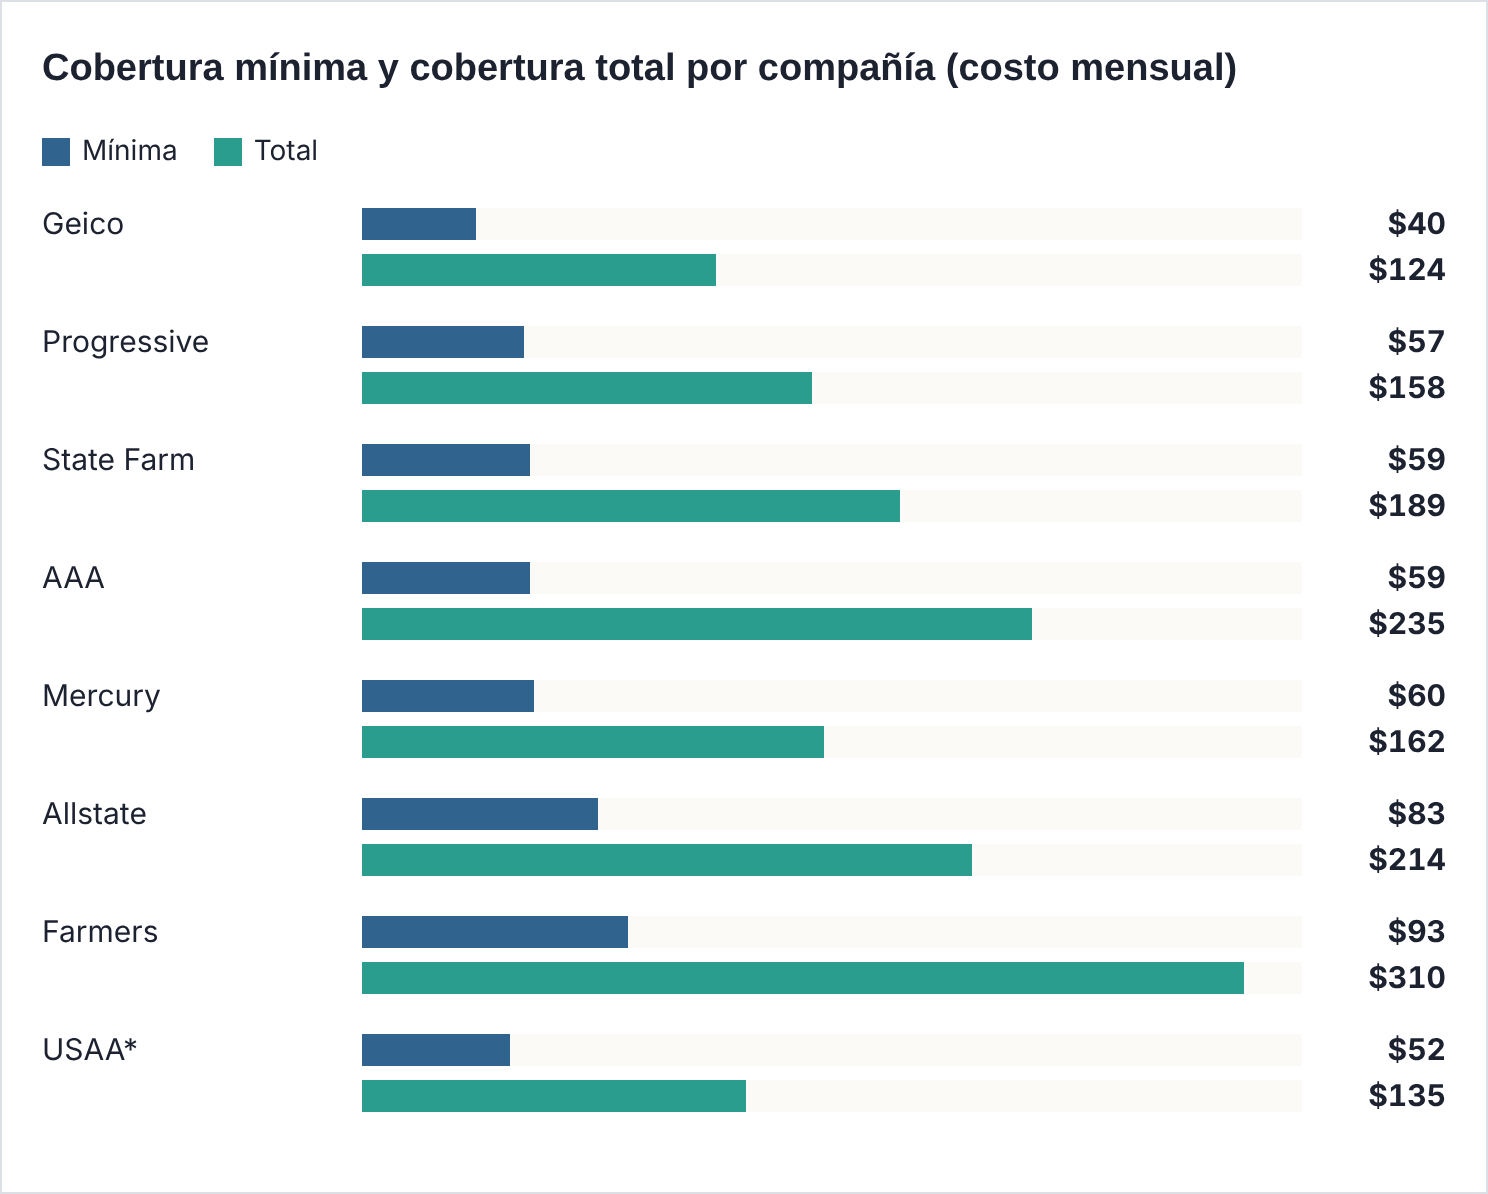
Análisis de tarifas, septiembre de 2026. Perfil: hombre de 30 años. *USAA solo está disponible para militares, veteranos y sus familias.
Cobertura mínima y cobertura total por compañía
| Compañía | Mínima al mes | Total al mes |
|---|---|---|
| Geico | $40 | $124 |
| Progressive | $57 | $158 |
| State Farm | $59 | $189 |
| AAA | $59 | $235 |
| Mercury | $60 | $162 |
| Allstate | $83 | $214 |
| Farmers | $93 | $310 |
| USAA* | $52 | $135 |
| Promedio de San Francisco | $63 | $189 |
San Francisco frente a California
La ciudad paga más que el estado en los estudios revisados. La mediana anual de cobertura total es $265 mayor en San Francisco, y el promedio mensual es $21 mayor (nuestros cálculos, cada uno dentro de su estudio). En cobertura mínima la diferencia es de $5 al mes.
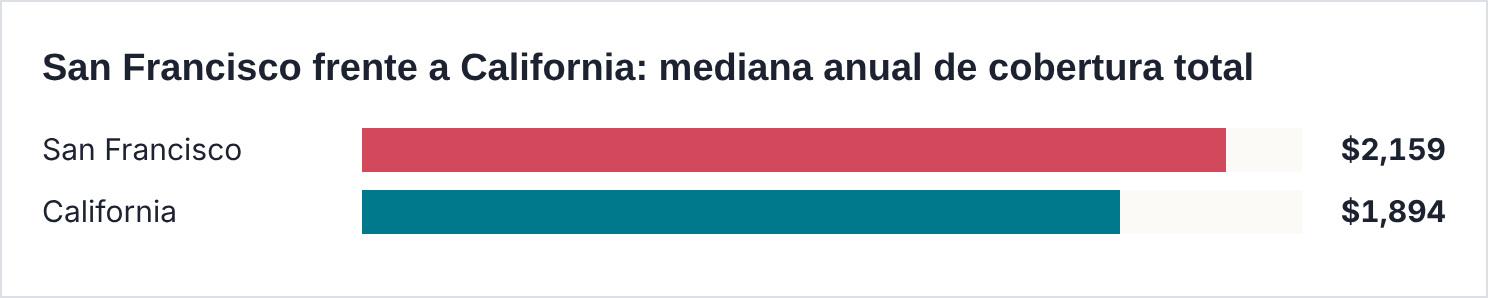
Análisis de tarifas, octubre de 2026. Perfil: conductor de 35 años con historial limpio y Toyota Camry LE 2023.
La ciudad frente al estado en dos análisis
| Medida | San Francisco | California |
|---|---|---|
| Cobertura total, mediana anual (35 años) | $2,159 | $1,894 |
| Cobertura total, promedio mensual (30 años) | $189 | $168 |
| Cobertura mínima, promedio mensual (30 años) | $63 | $58 |
De los 18 a los 70 años: cómo cambia el precio con la edad
La mediana anual de cobertura total en San Francisco baja de $3,852 a los 20 años a $1,928 a los 60, y vuelve a subir un poco a los 70. El salto más grande ocurre entre los 20 y los 30 años: $1,467 menos al año (nuestro cálculo).
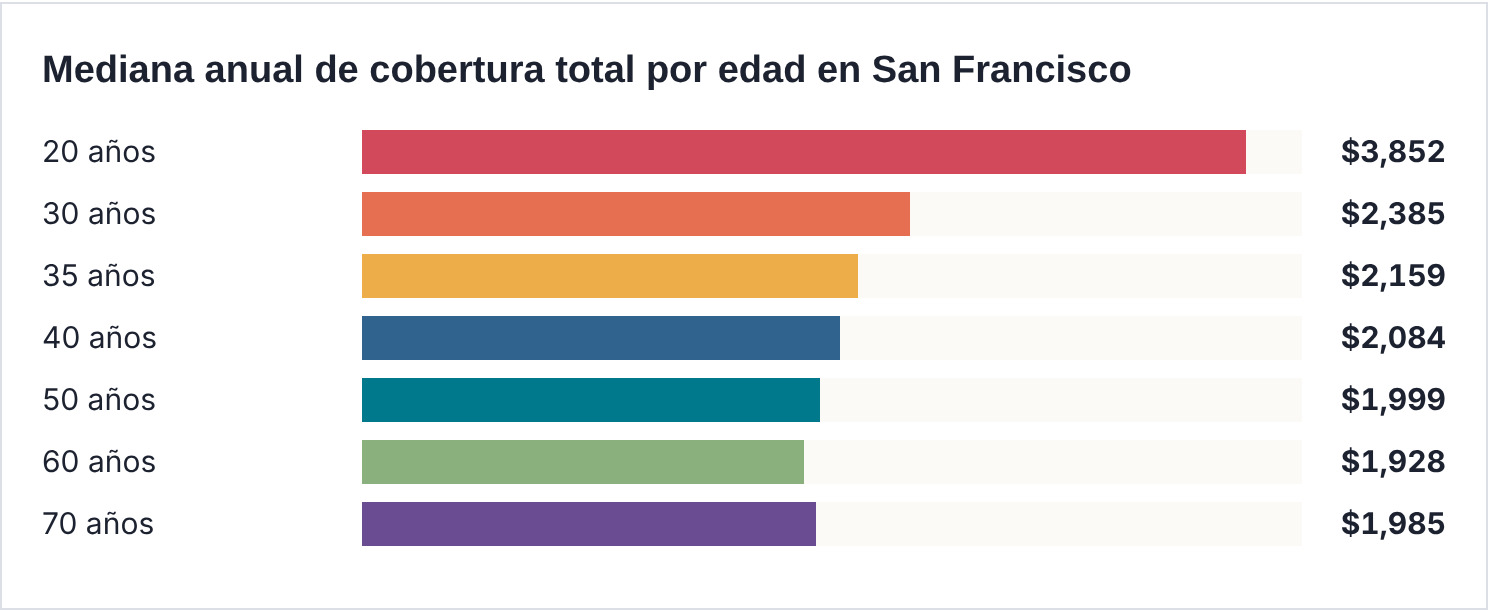
Análisis de tarifas, octubre de 2026. Perfil: historial limpio, cobertura total y Toyota Camry LE 2023.
Mediana anual de la ciudad y de cuatro compañías por edad
| Compañía | 20 años | 35 años | 60 años |
|---|---|---|---|
| Mediana de San Francisco | $3,852 | $2,159 | $1,928 |
| Geico | $2,323 | $1,357 | $1,283 |
| State Farm | $2,776 | $2,015 | $1,725 |
| Auto Club | $2,973 | $1,753 | $1,502 |
| Mercury | $3,098 | $1,674 | $1,474 |
Para un conductor de 18 años, el promedio mensual es de $167 por cobertura mínima y de $459 por cobertura total. State Farm tiene la mínima más baja, $114, y Geico la total más baja, $320, entre las compañías abiertas a todo público.
Cuánto suben la póliza una multa, un choque y un DUI
Un DUI lleva el promedio de cobertura total en San Francisco a $524 al mes, frente a $189 con historial limpio. Otro análisis calcula que un accidente con culpa sube la prima promedio de $191 a $330 al mes. En California, el cargo se conoce como DUI, manejar bajo los efectos del alcohol o las drogas.
Geico sigue primera después de una multa, pero Mercury pasa al frente después de un choque o de un DUI. La diferencia entre compañías crece con cada incidente.
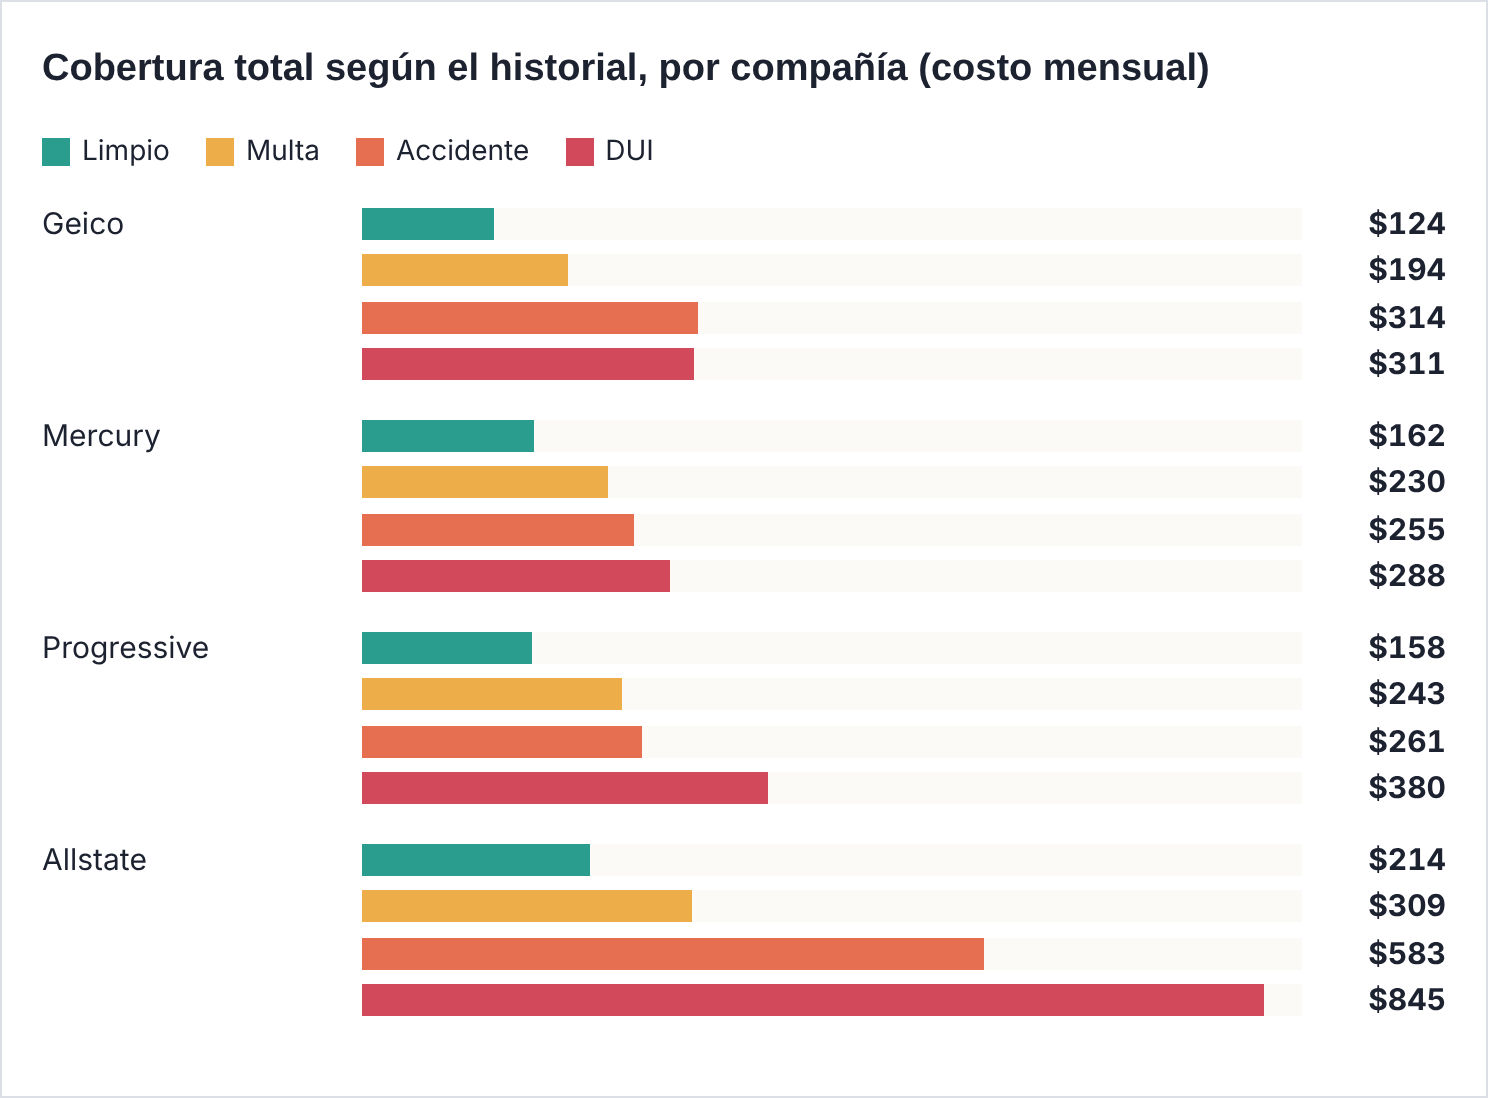
Análisis de tarifas, septiembre de 2026. Perfil: hombre de 30 años, cobertura total.
Costo mensual según el historial y aumento en dólares (nuestro cálculo)
| Compañía | Limpio | Multa | Accidente | DUI |
|---|---|---|---|---|
| Geico | $124 | $194 (+$70) | $314 (+$190) | $311 (+$187) |
| Mercury | $162 | $230 (+$68) | $255 (+$93) | $288 (+$126) |
| Progressive | $158 | $243 (+$85) | $261 (+$103) | $380 (+$222) |
| Allstate | $214 | $309 (+$95) | $583 (+$369) | $845 (+$631) |
El análisis anual coincide en lo esencial. Después de un DUI, Mercury tiene la mediana más baja, $2,963, seguida de Geico, con $3,404. Después de un accidente con culpa, la primera es CSAA, con $2,314, y Geico queda tercera, con $2,399.
Robos, vidrios rotos y calles más seguras: el riesgo en San Francisco
Los robos dentro de autos cayeron 43% en 2025 y llegaron a su nivel más bajo en 22 años, según las autoridades municipales. La policía registró además 3,011 robos de vehículos, 24% menos que en 2024, según datos del departamento publicados en enero de 2026. La cobertura amplia es la que paga un robo o un vidrio roto.
Las calles también mejoraron. San Francisco registró 25 muertes de tránsito en 2025, frente a 42 en 2024. La ciudad instaló cámaras de velocidad en 33 puntos a inicios de 2025 y despejó la visibilidad en cerca de 4,000 de sus 9,000 intersecciones. En septiembre de 2025, la Junta de Supervisores aprobó por unanimidad una ley de seguridad en las calles.
El riesgo que queda afecta sobre todo a quien camina. De las 25 víctimas, 16 eran peatones, y 12 de ellos, personas mayores. Más de la mitad de las muertes de peatones fueron atropellos con fuga, según una organización local de seguridad peatonal.
¿Cuándo dejar la cobertura total? Si el auto está pagado, compare lo que cuestan la colisión y cobertura amplia en un año con el valor de mercado del vehículo menos el deducible. Con una diferencia promedio de $126 al mes, asegurar un auto de poco valor puede costar más que reponerlo (nuestro cálculo, no una cotización).
CONSEJO PROFESIONAL 1
Pregunte qué pasa si el otro conductor huye. En San Francisco, más de la mitad de las muertes de peatones de 2025 fueron atropellos con fuga. La cobertura contra conductores sin seguro es opcional en California. Pida a su aseguradora el precio de agregarla y que le explique cómo responde ante un choque con fuga.
7 agencias de seguros con oficina en San Francisco
Estas siete oficinas aparecen abiertas, con teléfono local, calificación de 4.0 o más y al menos 108 reseñas. Son agentes de una sola compañía o corredores que cotizan con varias; pregunte cuál es el caso antes de comparar. No es una clasificación de calidad ni una recomendación.
Agencias verificadas en octubre de 2026
| Agencia | Dirección | Teléfono | Calificación | Reseñas |
|---|---|---|---|---|
| Jake Stewart, State Farm | 490 Post St, Ste 1606, 94102 | (415) 982-9033 | 4.9 | 642 |
| Traci Hollander, State Farm | 556 Castro St, 94114 | (415) 575-3775 | 4.9 | 574 |
| Sam & Associates, Allstate | 2225 Taraval St, 94116 | (415) 665-0181 | 4.8 | 319 |
| AAA, sucursal Richmond District | 599 Clement St, 94118 | (415) 750-7800 | 4.5 | 228 |
| Jessica Liu Insurance Services | 3428 Balboa St, 94121 | (415) 386-2283 | 5.0 | 181 |
| Mary Zell Spellman, State Farm | 26 W Portal Ave, 94127 | (415) 401-7000 | 4.9 | 113 |
| Francisco Verdin, AAA | 2300 16th St, Ste 280, 94103 | (415) 553-7218 | 4.9 | 108 |
Calificaciones y reseñas de Google Maps, consultadas en octubre de 2026.
SR-22 en San Francisco: el certificado que pide el DMV
El SR-22 no es un seguro, sino un certificado de prueba de seguro que su aseguradora presenta ante el DMV de California. El DMV puede exigirlo después de una suspensión de licencia, por ejemplo, por un DUI. Por lo general hay que mantenerlo durante tres años.
- Pida el certificado a una aseguradora autorizada en California; no todas lo presentan.
- Mantenga la póliza sin interrupciones, porque una cancelación se reporta al DMV.
- Confirme con el DMV la fecha exacta en que termina su obligación.
No listamos oficinas dedicadas solo al SR-22. Las que encontramos en la ciudad tenían tres reseñas o menos. Pregunte a las agencias de la lista anterior si lo tramitan y cuánto cobran.
Cómo pagar menos, de Bayview a Glen Park
La diferencia entre la aseguradora más barata y la más cara es de $186 al mes en cobertura total (nuestro cálculo con $124 y $310). Comparar es el primer paso; estos otros lo completan:
- Pida el descuento de buen conductor si cumple los requisitos; la ley lo fija en al menos 20%.
- Vuelva a cotizar si se muda dentro de la ciudad.
- Combine el auto con su póliza de inquilino o de vivienda.
- Si sus ingresos son limitados, revise si califica para el programa estatal de bajo costo.
El código postal: $529 entre Bayview y el oeste
Entre diez códigos postales de San Francisco, la mediana anual de cobertura total va de $2,019 en el 94116 a $2,548 en el 94124, una diferencia de $529 (nuestro cálculo). El análisis mensual coincide: el 94124, que el estudio identifica con Bayview, es el más caro, con $223. Las zonas más baratas son Forest Knolls, Glen Park y Fairmount, con $171.
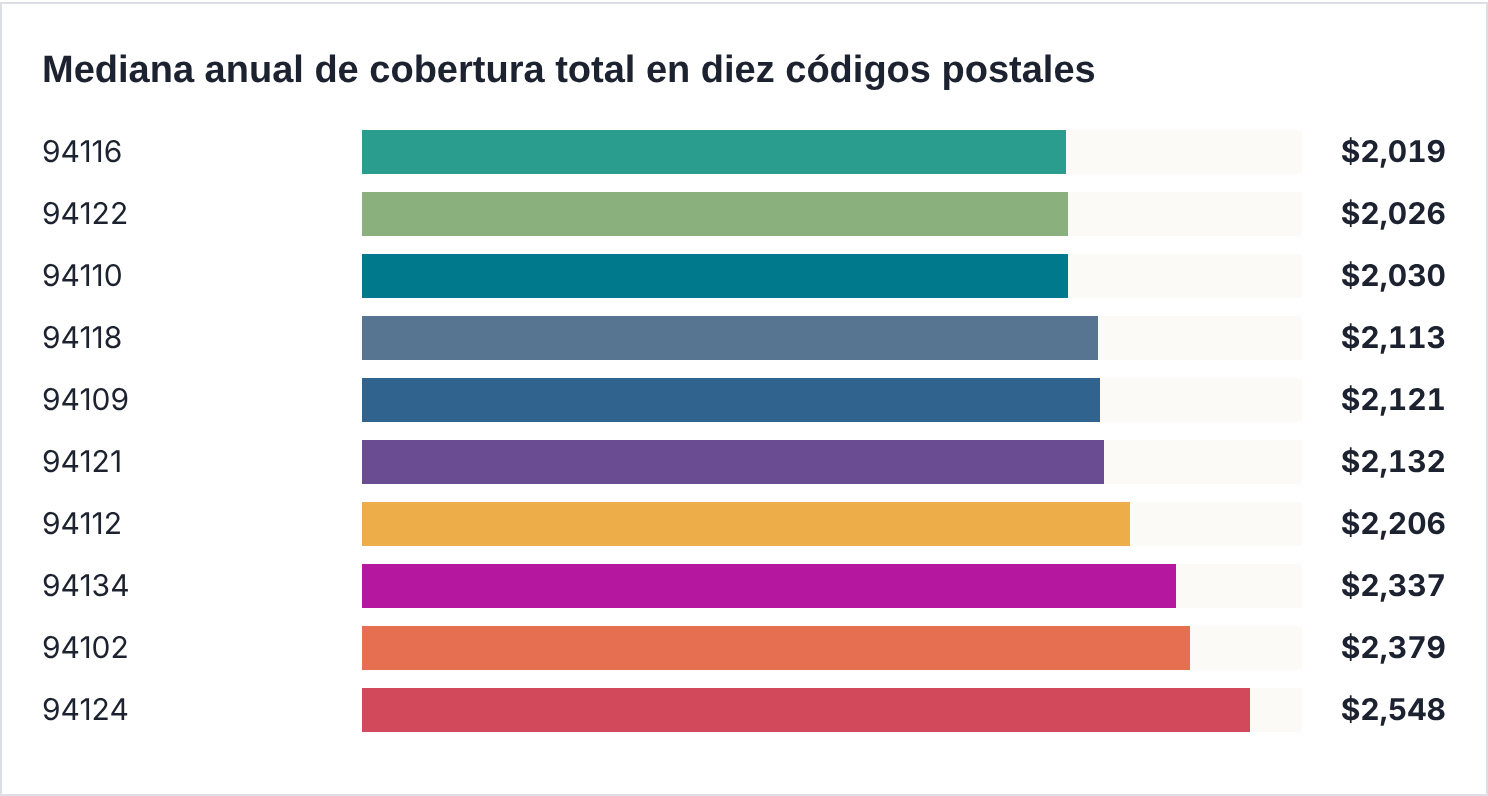
Análisis de tarifas, octubre de 2026. Perfil: conductor de 35 años con historial limpio.
Mediana anual por código postal
| Código postal | Mediana anual | Código postal | Mediana anual |
|---|---|---|---|
| 94116 | $2,019 | 94121 | $2,132 |
| 94122 | $2,026 | 94112 | $2,206 |
| 94110 | $2,030 | 94134 | $2,337 |
| 94118 | $2,113 | 94102 | $2,379 |
| 94109 | $2,121 | 94124 | $2,548 |
Comunidades cercanas del Área de la Bahía
En el análisis de cotizaciones reales, San Francisco promedia $172 al mes. Es casi lo mismo que Oakland y Richmond, y más que las ciudades de la península: South San Francisco queda en $149, San Mateo en $143 y Pacifica en $132.

Análisis de cotizaciones, octubre de 2026. Promedio general; conductores con historial limpio.
Promedio mensual por ciudad
| Ciudad | Promedio mensual | Diferencia con San Francisco (nuestro cálculo) |
|---|---|---|
| Richmond | $178 | +$6 |
| Oakland | $175 | +$3 |
| San Francisco | $172 | — |
| Berkeley | $156 | -$16 |
| South San Francisco | $149 | -$23 |
| San Mateo | $143 | -$29 |
| San Jose | $140 | -$32 |
| Pacifica | $132 | -$40 |
CONSEJO PROFESIONAL 2
Si maneja poco, dígalo con números. En California, las millas que recorre al año son uno de los factores con más peso en la prima. En una ciudad con 18,629 personas por milla cuadrada, muchos conductores usan el auto solo algunos días. Anote la lectura del odómetro al renovar y pida a su aseguradora que ajuste el estimado de millas.
8 descuentos que conviene pedir en California
El de buen conductor es el único que la ley garantiza; los demás dependen de cada compañía. Pregunte por todos al pedir su cotización.
- Buen conductor: al menos 20% menos, por ley.
- Pocas millas: para quien usa el transporte público a diario.
- Pólizas combinadas: auto con vivienda o inquilinos.
- Varios vehículos: dos autos o más en una póliza.
- Buen estudiante: para jóvenes con buenas calificaciones.
- Curso de manejo defensivo: sobre todo para conductores mayores.
- Dispositivo antirrobo: alarmas e inmovilizadores.
- Afiliación militar: la ciudad tiene 18,046 veteranos, según el Censo.
Preguntas frecuentes de conductores en San Francisco
¿Cuánto cuesta en promedio asegurar un auto en la ciudad?
Un análisis de septiembre de 2026 calcula $189 al mes por cobertura total y $63 por la mínima para un hombre de 30 años. Otro, con un conductor de 35 años y un auto 2023, da una mediana de $2,159 al año. Ambos superan el promedio de California.
¿Cuál es la compañía más barata?
Geico, según dos de los cuatro análisis revisados; en los otros dos queda segunda y tercera. También tiene la cobertura mínima más baja abierta a todo público. Después de un choque con culpa o de un DUI, la más barata en el análisis mensual es Mercury.
¿Cuáles son los límites mínimos en California?
Desde el 1 de enero de 2025, la póliza debe cubrir al menos $30,000 por persona lesionada, $60,000 por accidente y $15,000 por daños a la propiedad. Los límites anteriores eran de 15/30/5. Confirme los requisitos vigentes con el Departamento de Seguros de California.
¿Qué pasa si manejo sin seguro?
La multa base va de $100 a $200 en la primera infracción y de $200 a $500 en las siguientes, más recargos. El DMV puede suspender el registro del vehículo si no recibe prueba de seguro. Si causa un choque, usted responde por todos los daños. Confirme los montos con el DMV.
¿Mi crédito afecta lo que pago?
No. California prohíbe usar el historial de crédito para fijar la prima del seguro de auto. Lo que más pesa es su historial de manejo, las millas que recorre al año y sus años de experiencia con licencia. Por eso conviene reportar bien las millas.
¿En qué zonas de San Francisco es más caro el seguro?
En el sureste y el centro. El código 94124, en Bayview, tiene la mediana anual más alta, $2,548, y el promedio mensual más alto, $223. Le siguen el 94102, con $2,379, y el 94134, con $2,337. Los códigos 94116 y 94122 son los más baratos de la lista.
¿El seguro cubre un robo dentro del auto?
La cobertura amplia paga el vidrio roto y los daños al vehículo, menos el deducible. Los objetos personales robados suelen reclamarse a la póliza de vivienda o de inquilino, no a la del auto. Pregunte a su aseguradora por el deducible de vidrios y confirme qué cubre cada póliza.
En resumen
El mejor seguro de auto en San Francisco, para la mayoría de los conductores, es el de Geico: cuatro análisis la ubican entre las tres más baratas. Mercury es la mejor alternativa después de un choque o de un DUI, y Wawanesa merece una cotización, porque encabeza el estudio de seis meses.
El mercado local tiene tres rasgos propios: precios por encima del promedio de California, un riesgo que bajó con fuerza en 2025 y diferencias de más de $500 al año entre códigos postales. Comparar tres cotizaciones iguales sigue siendo lo más rentable.
Metodología
Revisamos cuatro análisis de tarifas con datos de septiembre y octubre de 2026. Uno reporta costos mensuales para un hombre de 30 años. Otro reporta medianas anuales para un conductor de 35 años con historial limpio y un Toyota Camry LE 2023. Los otros dos reportan primas de seis meses y promedios de cotizaciones reales. No convertimos cifras entre periodos; los cálculos propios usan las cifras de un mismo estudio.
Aviso
Las tarifas de esta página son estimaciones, no cotizaciones ni ofertas. Su precio será distinto según su perfil y la compañía. Este contenido es informativo y no constituye asesoría legal. No somos una aseguradora.
Fuentes
- Oficina del Censo de Estados Unidos, QuickFacts de San Francisco, California.
- Departamento de Seguros de California (CDI), guía de seguro de automóvil y programa de bajo costo.
- Departamento de Vehículos Motorizados de California (DMV), requisitos de seguro.
- Ley SB 1107 de California.
- Departamento de Policía de San Francisco y Oficina del Alcalde, cifras de delitos de 2025.
- Agencia Municipal de Transporte de San Francisco y Walk San Francisco, cifras de tránsito de 2025.
- Análisis de tarifas de septiembre y octubre de 2026 basados en registros públicos y en cotizaciones.
- Google Maps, fichas de agencias consultadas en octubre de 2026.