
Seguro de Auto en Tampa, Florida
Tener un seguro de auto adecuado en Tampa, Florida, es importante para proteger tus finanzas, cumplir con los requisitos estatales y estar preparado ante un accidente. Sin embargo, encontrar una póliza que ofrezca una buena protección a un precio razonable requiere comparar más que el costo mensual.
Tampa es una ciudad grande del área de la bahía de Tampa, con tráfico urbano, carreteras transitadas, desplazamientos diarios y distintas necesidades de cobertura según el conductor. El precio de tu seguro puede depender de tu historial de manejo, edad, vehículo, código postal, kilometraje, tipo de cobertura y otros factores que cada aseguradora evalúa de manera diferente.
No existe una compañía que sea la más barata para todos los conductores de Tampa. Por eso, conviene comparar cotizaciones para tu situación específica y revisar los límites, deducibles y exclusiones de cada póliza antes de elegir.
Lo más importante antes de comparar seguros
- Cumple con los requisitos de Florida. La cobertura mínima normalmente incluye protección contra lesiones personales (PIP) y responsabilidad por daños a la propiedad (PDL).
- Compara pólizas equivalentes. Una cotización económica puede ofrecer límites más bajos o menos protección que otra.
- Considera tus riesgos financieros. Si causas un accidente, una póliza mínima podría no cubrir todos los daños o lesiones por los que seas responsable.
Tampa: datos importantes para los conductores
Población de Tampa
414,547
Estimación de julio de 2024
PIP mínimo
$10,000
Cobertura por lesiones personales
PDL mínimo
$10,000
Daños a la propiedad
Robo de vehículos
−29.3%
Cambio reportado entre 2023 y 2024
Estos datos ofrecen contexto sobre Tampa y los requisitos de Florida. No representan una cotización ni garantizan el precio de una póliza.
Para consultar comparaciones de tarifas y orientación al consumidor, puedes visitar el portal oficial de Florida: CHOICES.
¿Qué seguro de auto exige Florida?
Florida tiene requisitos específicos para registrar y conducir un vehículo. En general, los propietarios deben mantener las siguientes coberturas mínimas:
| Cobertura | Mínimo requerido | Qué cubre |
|---|---|---|
| Protección contra lesiones personales (PIP) | $10,000 | Determinados gastos médicos y pérdidas económicas cubiertos después de un accidente, sujeto a las condiciones legales |
| Responsabilidad por daños a la propiedad (PDL) | $10,000 | Daños a la propiedad de otras personas por los que seas legalmente responsable |
| Responsabilidad por lesiones corporales (BIL) | No forma parte del requisito mínimo general de PIP y PDL | Lesiones de otras personas por las que seas legalmente responsable, cuando la cobertura aplica |
Cumplir con el mínimo legal no significa necesariamente que tengas suficiente protección financiera. Si un accidente produce daños que superan los límites de tu póliza, podrías tener que pagar la diferencia.
¿Cómo funciona el PIP en Florida?
La cobertura PIP, también conocida como protección contra lesiones personales, ayuda a cubrir determinados gastos relacionados con lesiones sufridas en un accidente automovilístico, independientemente de quién haya causado el accidente, según las reglas aplicables.
En términos generales, la cobertura puede pagar:
- El 80% de determinados gastos médicos elegibles.
- El 60% de ciertas pérdidas de ingresos y capacidad para generar ingresos.
- Otros beneficios contemplados por la ley y las condiciones de la póliza.
La cobertura está sujeta a requisitos de elegibilidad, límites y condiciones. Por ejemplo, las reglas de Florida incluyen requisitos específicos sobre la atención médica inicial para acceder a ciertos beneficios.
No debes asumir que PIP pagará todos tus gastos médicos o todos tus ingresos perdidos. Revisa los documentos de tu póliza y consulta con tu aseguradora si tienes dudas sobre una reclamación.
¿Qué pasa si conduces sin el seguro requerido?
Conducir sin la cobertura obligatoria puede ocasionar la suspensión de la licencia de conducir y del registro del vehículo, además de cargos para restablecerlos. También podrías afrontar consecuencias financieras importantes si tienes un accidente.
Puedes consultar información sobre licencias, registros y requisitos de seguro en el Departamento de Seguridad Vial y Vehículos Motorizados de Florida (FLHSMV).
Las 5 Aseguradoras de Autos Más Económicas en Tampa, Florida
Encontrar un seguro de auto accesible en Tampa representa un desafío considerable para la mayoría de los residentes. Debido a la alta densidad del tráfico vehicular en el área de la bahía y a los frecuentes eventos climáticos extremos en el estado de Florida, las primas de seguro suelen ubicarse por encima del promedio nacional. Sin embargo, realizar un análisis comparativo entre las distintas compañías permite identificar opciones significativamente más asequibles sin comprometer el nivel de protección necesario.
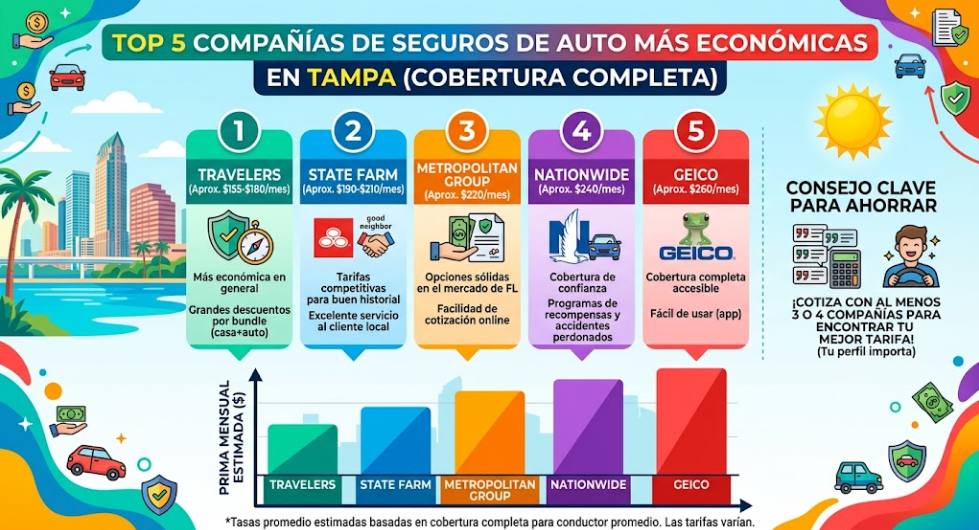
De acuerdo con los datos más recientes del mercado local para pólizas de cobertura completa, la compañía Travelers encabeza la lista como la alternativa más económica, con un promedio de $155 a $180 mensuales. En segundo lugar se posiciona State Farm, que mantiene tarifas muy competitivas entre los $190 y $210 mensuales, destacándose además por sus programas de descuento por historial de manejo limpio.
El grupo de las cinco aseguradoras más baratas lo complementan Metropolitan Group con una tarifa media de $220 al mes, Nationwide con un promedio de $240 al mes, y GEICO, que ofrece pólizas alrededor de los $260 mensuales. La elección final dependerá siempre de factores individuales como la edad del conductor, el historial de accidentes y el código postal específico dentro de la ciudad.
Seguro mínimo frente a cobertura completa
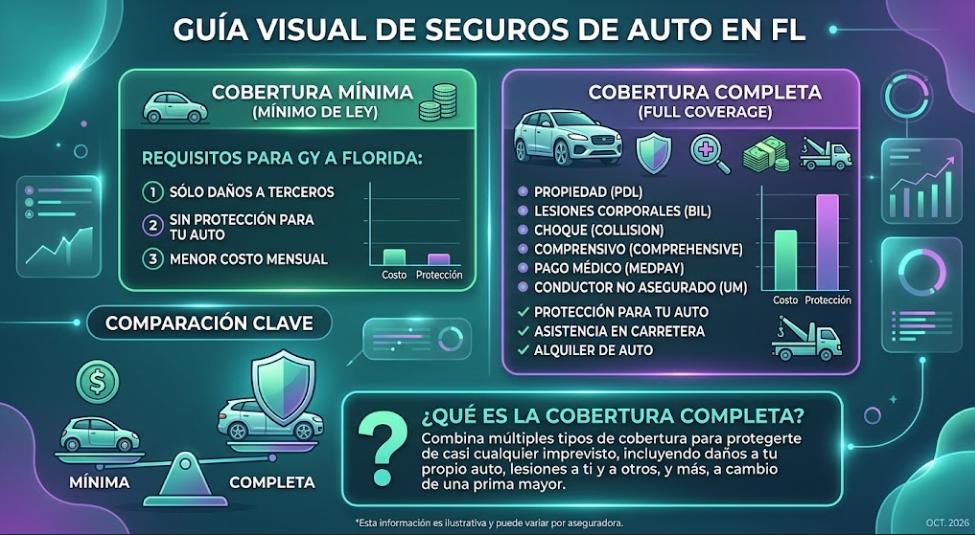
El seguro mínimo suele ser una opción inicial para conductores que buscan reducir la prima, pero no cubre todos los riesgos. La expresión “cobertura completa” se utiliza habitualmente para describir una póliza que combina responsabilidad civil con coberturas adicionales, aunque no es una garantía de que todo esté cubierto.
Cobertura mínima
Protección básica para cumplir con los requisitos aplicables de Florida.
- PIP
- Responsabilidad por daños a la propiedad
- No suele cubrir los daños de tu propio vehículo por una colisión que tú causes
Coberturas más amplias
Mayor protección, normalmente a cambio de una prima más alta.
- Responsabilidad civil adicional
- Colisión
- Cobertura contra otros riesgos, como robo o vandalismo, según la póliza
| Característica | Cobertura mínima | Póliza con coberturas adicionales |
|---|---|---|
| PIP y PDL exigidos | Sí, cuando corresponda | Sí, cuando corresponda |
| Daños a tu auto por una colisión | Generalmente no | Puede estar cubierto mediante colisión |
| Robo del vehículo | Generalmente no | Puede estar cubierto mediante cobertura amplia |
| Responsabilidad por lesiones a terceros | Protección limitada según la póliza y la ley | Puede incluir límites de responsabilidad más altos |
| Prima | Generalmente más baja | Generalmente más alta |
La opción adecuada depende del valor de tu vehículo, tus ahorros, tus obligaciones financieras y tu capacidad para pagar reparaciones o reemplazar el auto después de un accidente.
Cómo comparar cotizaciones de seguro de auto en Tampa
La manera más práctica de buscar un precio competitivo es solicitar varias cotizaciones utilizando la misma información y los mismos límites de cobertura.
1. Reúne los datos antes de solicitar precios
Normalmente necesitarás información como:
- Código postal donde guardas el vehículo.
- Marca, modelo, año y versión del automóvil.
- Edad y experiencia de los conductores.
- Historial de accidentes e infracciones.
- Kilometraje aproximado anual.
- Uso del vehículo: personal, trabajo o transporte mediante aplicaciones.
- Coberturas y deducibles que deseas.
Proporcionar información correcta ayuda a evitar cotizaciones que cambien considerablemente cuando la compañía verifica los datos.
2. Compara límites equivalentes
No compares una póliza con límites mínimos y deducibles altos con otra que tenga límites más altos y deducibles bajos como si fueran productos idénticos.
Solicita que las aseguradoras utilicen límites y deducibles comparables. Después, revisa qué cubre cada opción y cuánto tendrías que pagar de tu bolsillo en diferentes situaciones.
3. Examina el costo total
Una prima mensual más baja no siempre representa el mejor valor. Considera también el pago inicial, las tarifas aplicables, las condiciones de renovación y los deducibles.
| Concepto | Cotización A | Cotización B |
|---|---|---|
| Prima mensual | $120 | $145 |
| Deducible de colisión | $1,000 | $500 |
| Responsabilidad civil | Verificar límites | Verificar límites |
| Cobertura amplia | Confirmar | Confirmar |
| Costo anual estimado de la prima | $1,440 | $1,740 |
Ejemplo ilustrativo, no son cotizaciones reales de aseguradoras de Tampa.
En este ejemplo, la primera opción cuesta menos en primas, pero la segunda tiene un deducible de colisión menor. La mejor elección depende de tus necesidades y de las demás condiciones de cada póliza.
4. No supongas que existe una única aseguradora más barata
Las tarifas cambian según el perfil del conductor y los criterios de suscripción de cada compañía. Una aseguradora puede ofrecer un precio competitivo a un conductor con un historial limpio, mientras que otra puede resultar más económica para alguien que conduce pocas millas o necesita una cobertura diferente.
Puedes utilizar el portal CHOICES de Florida como punto de partida y después solicitar cotizaciones directamente a las compañías o a agentes autorizados.
Seguro de auto para conductores jóvenes y mayores
La edad puede influir en las tarifas, pero no determina por sí sola cuánto pagarás. Las aseguradoras también consideran el historial de manejo, el vehículo, la ubicación y otros factores permitidos.
| Perfil | Qué puede influir en el precio | Qué conviene comparar |
|---|---|---|
| Conductores adolescentes | Poca experiencia, vehículo y antecedentes | Descuentos para buenos estudiantes y opciones para añadirlos a una póliza familiar |
| Conductores jóvenes adultos | Historial de manejo y experiencia | Varias cotizaciones con los mismos límites |
| Conductores de mediana edad | Historial, vehículo, kilometraje y ubicación | Límites de responsabilidad y descuentos aplicables |
| Conductores mayores | Historial, kilometraje y características individuales | Cobertura adecuada, deducibles y posibles descuentos |
Cómo reducir el costo para un conductor joven
Añadir a un conductor joven a una póliza familiar puede ser una opción que vale la pena comparar frente a una póliza independiente. También conviene preguntar si la compañía ofrece descuentos por buenas calificaciones, cursos de conducción reconocidos o sistemas de seguridad del vehículo. No todos los descuentos están disponibles en todas las compañías y algunos requieren documentación.
¿Pueden los conductores mayores pagar menos?
Algunos conductores mayores recorren menos millas o tienen un historial extenso sin accidentes, circunstancias que podrían influir favorablemente en ciertas cotizaciones. Sin embargo, no existe una tarifa única para todos los conductores de mayor edad. Compara los precios reales y revisa que la póliza mantenga la protección que necesitas.
Cómo afectan las multas y los accidentes al seguro
Las infracciones, los accidentes y determinadas condenas pueden afectar las tarifas o la elegibilidad para una póliza. El impacto depende de la gravedad del incidente, el tiempo transcurrido, las reglas de la aseguradora y otros factores.
| Situación | Posible efecto |
|---|---|
| Multa por exceso de velocidad | Puede aumentar la prima o afectar la renovación |
| Accidente con culpa | Puede elevar el costo, según las circunstancias y las reglas aplicables |
| Varios accidentes o infracciones | Puede limitar las opciones disponibles |
| Conducir bajo la influencia del alcohol o drogas (DUI) | Puede ocasionar consecuencias legales y de seguro importantes |
| Historial de manejo limpio | Puede ayudar a acceder a determinadas tarifas o descuentos |
Después de un accidente, informa a la aseguradora según los términos de tu póliza y conserva los documentos relacionados con el incidente.
En determinadas circunstancias, las leyes de responsabilidad financiera de Florida pueden exigir límites superiores a los mínimos habituales. Por ejemplo, ciertas situaciones relacionadas con una condena por DUI pueden implicar requisitos de responsabilidad de $100,000 por lesiones o muerte de una persona, $300,000 por dos o más personas y $50,000 por daños a la propiedad. Los requisitos concretos dependen de la situación legal.
Consejo profesional: Si estás cambiando de aseguradora, pregunta si se utilizará un informe de historial de reclamaciones, como el informe CLUE, para evaluar tu solicitud. Revisa que la información sea correcta y consulta cómo disputar cualquier dato inexacto.
Agencias de seguros que puedes consultar en Tampa
Si prefieres hablar con un agente, puedes empezar por solicitar cotizaciones y comparar las opciones disponibles. Los siguientes negocios aparecen como agencias o agentes que prestan servicios en el área de Tampa. Confirma directamente sus datos de contacto, disponibilidad y autorización antes de contratar.
Seibert Insurance Agency
5121 Ehrlich Rd, Suite 111, Tampa, FL 33624
Teléfono: (813) 960-4672
Lawley Professional Insurance Services
13907 Carrollwood Village Run, Tampa, FL 33618
Teléfono: (813) 963-6701
Crown Insurance Group
6903 Gunn Hwy, Tampa, FL 33625
Teléfono: (813) 933-9990
Joseph Ledo — State Farm Insurance Agent
3701 W Azeele St, Tampa, FL 33609
Teléfono: (813) 243-1300
Denise DiCicco — Comparion Insurance Agency
615 Channelside Dr, Suite 207, Tampa, FL 33602
Teléfono: (727) 369-2609
Antes de compartir información personal o realizar un pago, verifica que estás comunicándote con la agencia correcta. Pregunta qué compañías puede cotizar, si representa a una sola aseguradora o a varias, y qué opciones existen para tu perfil.
¿Qué son los formularios SR-22 y FR-44?
SR-22 y FR-44 no son tipos de seguro independientes. Son certificados relacionados con la responsabilidad financiera que pueden exigirse en determinadas circunstancias.
- SR-22: documento que acredita que el conductor mantiene la cobertura de seguro exigida en situaciones específicas.
- FR-44: certificado asociado en Florida con determinadas condenas por DUI y que puede exigir límites de responsabilidad superiores a los habituales.
No todos los conductores necesitan estos certificados. Si te han indicado que debes presentar uno, confirma con la autoridad correspondiente qué documento necesitas, qué límites deben aparecer en la póliza y durante cuánto tiempo debes mantenerlos.
Solicita cotizaciones a compañías que puedan atender tu situación y confirma que el certificado se presentará correctamente.
Robo de vehículos y seguridad en Tampa
El riesgo de robo es una consideración al elegir la cobertura y proteger tu automóvil. Los datos policiales de Tampa para 2024 reportaron una disminución del 29.3% en los robos de vehículos y del 27.5% en los robos de objetos dentro de vehículos frente a 2023.
Cambios reportados en Tampa, 2023–2024
Variación porcentual informada; valores negativos representan disminuciones.
Robo de vehículos
−29.3%
Robo de objetos de vehículos
−27.5%
Gráfico ilustrativo de los porcentajes reportados, no de la cantidad absoluta de incidentes.
Aunque los incidentes reportados hayan disminuido, eso no significa que el riesgo haya desaparecido. Guarda objetos de valor fuera de la vista, cierra las puertas, estaciona en lugares iluminados y considera dispositivos antirrobo compatibles con tu vehículo.
La cobertura amplia —conocida en inglés como comprehensive— puede ayudar a pagar determinados daños por robo, vandalismo, incendio, granizo y otros eventos cubiertos, sujeto al deducible y a las condiciones de la póliza. No suele cubrir una colisión por sí sola.
¿Cuándo conviene tener cobertura de colisión?
La cobertura de colisión puede ayudar a pagar las reparaciones de tu propio vehículo después de una colisión cubierta, independientemente de quién sea responsable, conforme a los términos de la póliza.
Puede ser especialmente importante si:
- Tu automóvil tiene un valor significativo.
- No podrías pagar cómodamente una reparación importante o reemplazarlo.
- Tienes un préstamo o contrato de arrendamiento que exige esta cobertura.
- Utilizas el vehículo diariamente para trabajar.
Si tu auto tiene muchos años y un valor de mercado bajo, podrías comparar cuánto cuesta mantener la cobertura de colisión frente al beneficio potencial. Revisa el valor aproximado del vehículo, el deducible y el límite de pago aplicable antes de decidir eliminarla. Si el automóvil está financiado, consulta primero las condiciones del prestamista. Cancelar una cobertura requerida podría incumplir el contrato.
Consejos para reducir el costo del seguro de auto
Compara varias cotizaciones
Solicita cotizaciones de distintas aseguradoras con límites y deducibles equivalentes. No elijas basándote únicamente en un precio anunciado: la tarifa final puede cambiar después de verificar tu información.
Evalúa el deducible
Un deducible más alto puede reducir la prima, pero significa que tendrás que pagar más de tu bolsillo si presentas una reclamación cubierta. Elige un importe que puedas afrontar.
Pregunta por descuentos de varias pólizas
Algunas compañías ofrecen descuentos cuando aseguras más de un vehículo o combinas productos, como seguro de auto y de vivienda. Compara el costo total de cada póliza, no solo el descuento anunciado.
Revisa cuánto conduces
Si conduces pocas millas al año, pregunta si existe una tarifa por bajo kilometraje o un programa de seguro basado en el uso. Las reglas y los métodos de medición varían según la aseguradora.
Comprueba quién está incluido en la póliza
Los conductores que viven en el hogar y utilizan el vehículo pueden afectar la cotización. Proporciona información precisa y pregunta a la aseguradora cómo deben declararse los conductores ocasionales y habituales.
Revisa tu póliza en cada renovación
No supongas que tu tarifa seguirá siendo la mejor disponible. Compara el precio y la cobertura antes de renovar, especialmente si han cambiado tus necesidades, el vehículo o el kilometraje.
Consejo profesional: No reduzcas automáticamente tus límites de responsabilidad para ahorrar unos dólares al mes. Si provocas un accidente grave y los daños superan los límites de tu póliza, podrías quedar expuesto a gastos considerables.
Descuentos que podrías consultar
La disponibilidad de descuentos depende de la compañía, del perfil del conductor, del vehículo y de las reglas vigentes.
| Tipo de descuento | A quién podría beneficiar |
|---|---|
| Buen estudiante | Conductores estudiantes que cumplen criterios académicos |
| Conducción segura | Conductores que cumplen los requisitos del programa |
| Bajo kilometraje | Personas que conducen menos de lo habitual |
| Varias pólizas | Clientes que reúnen pólizas elegibles |
| Varios vehículos | Hogares que aseguran más de un auto |
| Historial de manejo | Conductores que cumplen criterios de historial |
| Dispositivos de seguridad | Vehículos con determinados equipos de seguridad |
| Sistema antirrobo | Vehículos con dispositivos reconocidos por la aseguradora |
| Pago o facturación | Clientes que utilizan determinados métodos de pago, cuando hay descuentos disponibles |
| Ocupación o afiliación | Personas que reúnen requisitos específicos de la compañía |
Pregunta qué documentación necesitas y si un descuento se aplica a toda la prima o solamente a determinadas coberturas. No todas las compañías ofrecen los mismos beneficios.
Preguntas frecuentes sobre el seguro de auto en Tampa
1. ¿Cuánto cuesta el seguro de auto en Tampa?
No hay un precio único para todos los conductores. La prima depende de factores como la edad, el historial de manejo, el vehículo, el código postal, los límites de cobertura y el deducible. La mejor manera de conocer tu precio es solicitar cotizaciones personalizadas.
2. ¿Cuál es la compañía de seguros más barata en Tampa?
No se puede identificar una aseguradora como la más barata para todos los perfiles sin comparar cotizaciones equivalentes. Solicita varias propuestas con los mismos límites de responsabilidad, deducibles y coberturas adicionales.
3. ¿Cuál es el seguro mínimo exigido en Florida?
En general, Florida exige $10,000 de protección contra lesiones personales (PIP) y $10,000 de responsabilidad por daños a la propiedad (PDL) para los propietarios sujetos a esos requisitos. Estas coberturas mínimas no necesariamente protegen contra todos los riesgos financieros de un accidente.
4. ¿El seguro mínimo cubre los daños de mi propio automóvil?
Generalmente, no. PIP y PDL no sustituyen la cobertura de colisión para reparar tu propio vehículo después de una colisión cubierta. Para proteger tu automóvil contra determinados daños por colisión o eventos como robo, podrías necesitar coberturas adicionales.
5. ¿Vale la pena mantener cobertura amplia y de colisión en un auto antiguo?
Depende del valor del vehículo, el costo de esas coberturas, los deducibles y tu capacidad para reemplazar el automóvil si sufres una pérdida. Compara el costo anual con el beneficio potencial antes de tomar una decisión.
6. ¿Qué hago si necesito un SR-22 o FR-44?
Confirma qué certificado exige tu situación y qué límites de cobertura debes mantener. Después, solicita cotizaciones a aseguradoras que puedan atender ese requisito. El FR-44 puede exigir límites de responsabilidad más elevados en determinadas circunstancias relacionadas con DUI.
7. ¿Puedo conseguir un descuento si conduzco pocas millas?
Es posible. Algunas aseguradoras ofrecen programas para conductores de bajo kilometraje o calculan parte de la tarifa según el uso del vehículo. Pregunta cómo se mide el kilometraje y qué condiciones debes cumplir.
8. ¿Dónde puedo encontrar información oficial sobre el seguro de auto en Florida?
Puedes consultar el Departamento de Servicios Financieros de Florida, la Oficina de Regulación de Seguros y el Departamento de Seguridad Vial y Vehículos Motorizados. Sus sitios web ofrecen información sobre coberturas, tarifas, requisitos y trámites.
Conclusión: cómo elegir un seguro de auto en Tampa
Elegir un seguro de auto en Tampa requiere equilibrar precio, protección y necesidades personales. Cumplir con los requisitos mínimos de Florida es fundamental, pero una póliza mínima podría dejarte expuesto a pérdidas que superen los límites contratados.
Para tomar una decisión informada:
- Reúne los datos de tu vehículo y de todos los conductores que deban declararse.
- Solicita varias cotizaciones con límites y deducibles comparables.
- Compara las coberturas, exclusiones y costos totales.
- Pregunta por descuentos para los que realmente puedas reunir los requisitos.
- Revisa la póliza antes de contratar y en cada renovación.
El objetivo no es simplemente encontrar la prima más baja, sino conseguir una cobertura que puedas pagar y que te proporcione una protección adecuada para tu situación.
Aviso y metodología
Este artículo tiene fines exclusivamente informativos y no constituye asesoramiento legal, financiero ni una oferta de seguro. Los requisitos, las condiciones de cobertura y las tarifas pueden cambiar. Consulta los documentos de la póliza y las fuentes oficiales para confirmar los requisitos aplicables a tu caso. Los datos de población y delincuencia corresponden a periodos concretos indicados en el artículo. Los ejemplos de precios son ilustrativos y no representan ofertas reales de aseguradoras. Los datos de contacto de las agencias deben confirmarse directamente antes de contratar.
Fuentes oficiales y recursos
- Departamento de Servicios Financieros de Florida — Guías de seguros para consumidores
- Oficina de Regulación de Seguros de Florida — CHOICES, comparación de tarifas
- Estatutos de Florida de 2026 — Sección 324.022, responsabilidad financiera
- Estatutos de Florida — Sección 627.736, protección contra lesiones personales
- Oficina del Censo de Estados Unidos — Datos demográficos
- Ciudad de Tampa — Informe anual del Departamento de Policía de 2024