
Cómo Cotizar Aseguranza de Carro Sin Compromiso
Comprar una aseguranza de carro puede sentirse complicado, sobre todo cuando cada compañía te pide datos distintos y los precios cambian de una a otra. La buena noticia es que cotizar es gratis, rápido y no te obliga a comprar nada. Con la información correcta y un poco de orden, puedes comparar varias opciones en una tarde y quedarte con la que mejor se ajuste a tu bolsillo.
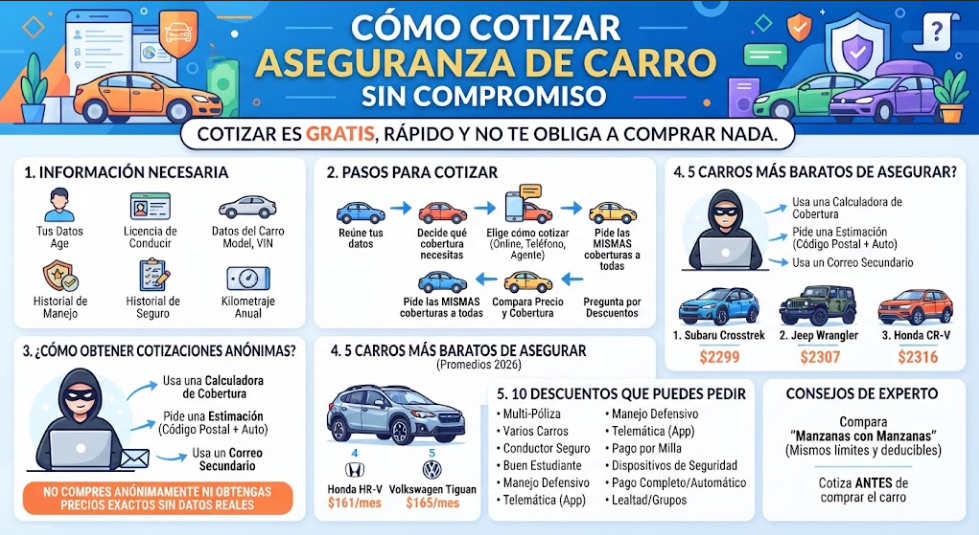
En esta guía te explicamos cómo cotizar aseguranza de carro sin compromiso, qué datos necesitas, cómo pedir cotizaciones anónimas, cuáles son los cinco carros más baratos de asegurar, diez descuentos que puedes pedir y las respuestas a las preguntas más comunes.
Respuesta rápida: cotizar una aseguranza de auto es gratis y no te obliga a contratarla. Puedes hacerlo en línea, por teléfono o con un agente. Necesitas los datos de tu carro, tu licencia y tu dirección. Pide siempre las mismas coberturas a todas las compañías y compara al menos cuatro cotizaciones.
Puntos clave
- Una cotización es una estimación de lo que pagarías. Solo se convierte en compromiso cuando tú decides comprar la póliza.
- Una cotización anónima es una estimación. Para el precio exacto, la aseguradora necesita más datos.
- Compara siempre las mismas coberturas, los mismos límites y el mismo deducible.
- El carro que manejas influye mucho en el precio. Los SUV compactos suelen estar entre los más baratos de asegurar.
- Muchos descuentos se pueden combinar, pero hay que pedirlos.
¿Qué significa cotizar "sin compromiso"?
Cuando decimos "sin compromiso", nos referimos a que pedir una cotización no te obliga a comprar la póliza. Es solo una forma de conocer el precio y las coberturas antes de decidir.
Cotizar es gratis
Las aseguradoras, los agentes y los sitios de comparación no cobran por darte una cotización. Si alguien te pide dinero solo por cotizar, desconfía y busca otra opción.
Cotización no garantizada y cotización garantizada
Conviene entender la diferencia, porque es lo que más confunde:
- Cotización no garantizada: se basa en promedios de conductores parecidos a ti. No pide muchos datos, pero el precio final puede ser muy distinto, y la aseguradora no tiene que respetarla.
- Cotización garantizada: usa tus datos reales, como tu historial de manejo y tu carro. Es la que te sirve para comparar de verdad.
¿Cuándo sí hay un compromiso?
El compromiso empieza cuando aceptas una cotización, das tus datos de pago y la aseguradora emite la póliza. Hasta ese momento puedes dejar de cotizar cuando quieras.
Qué información necesitas para cotizar
Tener todo a la mano ahorra tiempo y hace que la cotización sea más precisa. Reúne esto antes de empezar:
- Tus datos: nombre, fecha de nacimiento, dirección y estado civil.
- Tu licencia de manejo y la de otros conductores de tu hogar.
- Datos del carro: marca, modelo, año y número de identificación del vehículo (VIN), que aparece en el tablero y en tus documentos.
- Historial de manejo: accidentes o multas recientes.
- Historial de seguro: si has tenido aseguranza antes y si hubo períodos sin cobertura.
- Kilometraje aproximado que recorres al año.
Algunas compañías también consultan tu historial de manejo, tus reclamos anteriores y, en los estados donde se permite, un puntaje de seguro basado en el crédito. Este puntaje no es igual a tu puntaje de crédito tradicional.
¿Necesito un número de Seguro Social?
Depende de la aseguradora y del estado. Para comprar una póliza, muchas compañías piden el número de licencia y el VIN, y algunas piden el Seguro Social, aunque otras no lo exigen en ciertos estados. Si no tienes uno, pregúntale directamente a cada compañía qué alternativas acepta.
Cómo cotizar aseguranza de carro sin compromiso paso a paso
- Reúne tus datos. Usa la lista de arriba y ten tu licencia y los documentos del carro cerca.
- Decide qué cobertura necesitas. Casi todos los estados exigen una cobertura mínima de responsabilidad civil. Si tu carro está financiado, el prestamista suele pedir también cobertura contra choques y cobertura amplia.
- Elige cómo cotizar. Puedes hacerlo en línea con cada aseguradora, en un sitio de comparación, por teléfono o con un agente.
- Pide las mismas coberturas en todas las cotizaciones. Usa los mismos límites y el mismo deducible para poder comparar con justicia.
- Compara precio y cobertura. El más barato no siempre es el mejor si cubre menos.
- Pregunta por descuentos. Muchos no se aplican solos.
- Decide con calma. Puedes guardar las cotizaciones y volver a ellas.
Dónde puedes cotizar
- En línea con la aseguradora: es rápido y puedes ver el precio al instante, pero tendrás que repetir el proceso en cada compañía.
- En un sitio de comparación: llenas un formulario y recibes varias cotizaciones a la vez. Es práctico, pero verifica que muestre cotizaciones basadas en tus datos reales.
- Con un agente exclusivo: representa a una sola compañía y te explica sus productos.
- Con un agente independiente: trabaja con varias aseguradoras y puede darte cotizaciones de distintas compañías. Muchos ofrecen atención en español.
- Por teléfono: útil si prefieres hablar con una persona y hacer preguntas.
Cómo comparar cotizaciones correctamente
- Revisa el mínimo de tu estado. Cada estado exige coberturas mínimas distintas. Verifica que todas las cotizaciones las cumplan.
- Entiende los límites. Una cotización de responsabilidad civil puede aparecer como 50/100/25. Eso significa hasta $50,000 por persona lesionada, $100,000 por accidente en total y $25,000 por daños a la propiedad.
- Mira el deducible. Un deducible más alto baja la prima, pero tendrás que pagar más de tu bolsillo si presentas un reclamo. Asegúrate de poder cubrirlo.
- Considera la reputación. Revisa la solidez financiera de la compañía y las quejas de clientes en el sitio de tu departamento de seguros estatal.
- No decidas solo por el precio. La atención en español, la rapidez en los reclamos y las coberturas pesan igual.
Cómo obtener cotizaciones anónimas
A mucha gente le incomoda dar datos personales antes de saber el precio. Es una preocupación válida, y hay formas de reducir lo que compartes, aunque con límites.
Lo que sí puedes hacer
- Usa una calculadora de cobertura. Algunas aseguradoras ofrecen herramientas que, tras unas preguntas anónimas sobre tu carro, te sugieren las coberturas y los límites que podrían convenirte. No te dan un precio, pero te ayudan a saber qué pedir.
- Pide una estimación. Con tu código postal y los datos básicos del carro puedes obtener un precio aproximado.
- Usa un correo secundario. Las compañías suelen pedir correo y teléfono para contactarte, pero esos datos no influyen en el precio. Un correo alterno te ayuda a evitar mensajes de venta.
- Usa un sitio de comparación. Así das tus datos una sola vez y recibes varias cotizaciones.
Lo que no puedes hacer
- Comprar una póliza de forma anónima. Para emitirla, la aseguradora necesita tus datos de contacto y de identificación.
- Obtener un precio exacto sin datos. Una cotización anónima es una estimación y puede diferir mucho del precio final.
Qué datos sí afectan el precio
Tu código postal, tu edad, tu historial de manejo, tu historial de seguro y el tipo de carro cambian la cotización. Tu correo y tu teléfono no. Por eso, si solo quieres una idea del costo, puedes empezar con lo mínimo y dar tus datos completos cuando estés listo para comprar.
Si usas un correo falso para cotizar, acuérdate de dar uno real al contratar. De lo contrario, tus documentos de póliza y avisos importantes podrían perderse.
Qué factores cambian el precio de tu cotización
Las aseguradoras calculan el precio según varios factores. Los más comunes son:
- Tu historial de manejo: menos multas y accidentes significan menos riesgo.
- Dónde vives: las zonas con más robos, accidentes o reparaciones caras suelen costar más.
- Tu edad: los conductores jóvenes pagan más, y las tarifas suelen bajar después de los 25 años si el historial es bueno.
- Tu carro: su valor, su seguridad y el costo de repararlo.
- Cuánto manejas: más millas implican más riesgo.
- Tus límites y tu deducible: más cobertura cuesta más.
- Tu crédito, en estados donde se permite.
Los 5 carros más baratos de asegurar
El carro que manejas pesa mucho en el precio. Los modelos con buenas calificaciones de seguridad, reparaciones baratas, poco robo y motores moderados suelen costar menos. Según los análisis de 2026, la lista está dominada por los SUV compactos.
Los rankings cambian según el estudio, pero estos cinco modelos aparecen entre los más baratos.
-
1. Subaru Crosstrek
El estudio de 2026 de CarInsurance.com lo ubicó como el más barato de asegurar, con un promedio anual de $2,299 para cobertura completa. Su seguridad y su tracción en las cuatro ruedas lo hacen popular entre familias.
-
2. Jeep Wrangler
Sorprende encontrar un todoterreno en la lista. Según el mismo estudio, su promedio fue de $2,307 al año para cobertura completa, casi igual al Crosstrek.
-
3. Honda CR-V
Es un clásico de la lista. CarInsurance.com calculó $2,316 al año, y Insurance.com lo ubicó entre los más baratos entre los carros nuevos, con unos $161 al mes.
-
4. Honda HR-V
Empata con el CR-V en el análisis de Insurance.com, a unos $161 al mes. Es una opción más pequeña y económica si no necesitas tanto espacio.
-
5. Volkswagen Tiguan
Completa la lista con unos $165 al mes, según Insurance.com.
Menciones especiales: el sedán más barato de asegurar fue el Subaru Legacy, con unos $179 al mes, y la camioneta más barata, la Ford Maverick, con unos $177 al mes.
Importante: son promedios nacionales con conductores y ubicaciones de ejemplo. Tu precio dependerá de tu edad, tu estado y tu historial. Antes de comprar un carro, cotiza la aseguranza del modelo exacto que te interesa.
10 descuentos que puedes pedir en tu aseguranza de auto
No todas las compañías ofrecen los mismos descuentos, y muchas requieren pedirlos. Pregunta por cada uno al cotizar.
- Varias pólizas (paquete): si contratas el auto junto con renta, casa u otro seguro con la misma compañía, suelen darte un descuento en ambos.
- Varios carros: asegurar más de un vehículo en la misma póliza puede bajar el precio de cada uno.
- Conductor seguro: pasar varios años sin accidentes ni multas puede darte una tarifa menor.
- Curso de manejo defensivo: si tu aseguradora acepta el curso, puedes recibir una rebaja. Confirma antes de pagarlo.
- Buen estudiante: jóvenes con buenas calificaciones pueden calificar, normalmente con una constancia de la escuela.
- Seguro basado en el uso (telemática): una aplicación o dispositivo mide cómo manejas y te premia si manejas con cuidado. Lee bien las condiciones, porque algunos programas toman en cuenta la hora del día.
- Pocas millas o pago por milla: si manejas poco, pregunta por programas que cobran según lo que recorres.
- Dispositivos de seguridad: frenos antibloqueo, alarma antirrobo, frenado automático de emergencia y otras funciones pueden bajar el precio.
- Pago completo, pago automático y sin papel: pagar toda la póliza por adelantado, activar el débito automático o recibir los documentos por correo electrónico suele dar pequeños ahorros.
- Grupos, empleador y lealtad: algunas compañías dan descuentos por pertenecer a asociaciones o por trabajar en ciertas empresas. Pregunta en tu trabajo y en los grupos de los que formas parte, y consulta si ofrecen descuento por permanecer varios años con la misma aseguradora.
Muchos de estos descuentos se pueden combinar. Cada compañía decide cuáles se pueden sumar, así que pregunta cuáles aplican a tu caso.
2 consejos de experto para cotizar mejor
Consejo 1: usa siempre el mismo "molde" para comparar. Antes de empezar, anota los límites de responsabilidad civil, el deducible de choque y el de cobertura amplia que quieres. Después, pide esos mismos valores en cada compañía. Si una cotización parece mucho más barata, revisa si bajó los límites o subió el deducible. Comparar peras con manzanas es el error más común y el que más dinero te puede costar.
Consejo 2: cotiza antes de comprar el carro. El modelo, el año y el equipo de seguridad del vehículo cambian el precio. Si estás por comprar un carro, pide cotizaciones de dos o tres modelos que te gusten. A veces dos carros con precio parecido tienen costos de aseguranza muy distintos, y esa diferencia se paga cada mes.
Errores comunes al cotizar
- Comparar coberturas distintas. Es el error más frecuente y el que más confunde.
- Dar datos incorrectos. Si omites un accidente o das una dirección equivocada, el precio final cambiará.
- Elegir solo el precio más bajo. Una póliza barata que no cubre lo que necesitas puede salir cara al presentar un reclamo.
- No renovar la búsqueda. Revisa tus opciones cada año, porque tu situación y las tarifas cambian.
10 preguntas frecuentes sobre cómo cotizar aseguranza de carro
1. ¿Cotizar una aseguranza de auto cuesta algo?
No. Cotizar es gratis con aseguradoras, agentes y sitios de comparación.
2. ¿Cotizar me obliga a comprar?
No. Una cotización es solo información. Solo estás comprometido cuando aceptas el precio y contratas la póliza.
3. ¿Puedo cotizar sin dar mis datos personales?
Puedes obtener una estimación con datos mínimos, pero para un precio exacto la compañía necesita información de tu perfil. Y no es posible comprar una póliza de manera anónima.
4. ¿Necesito Seguro Social para cotizar?
Para una estimación normalmente no. Para comprar, depende de la aseguradora y del estado. Algunas no lo exigen. Pregunta a cada compañía.
5. ¿Cotizar afecta mi crédito?
Depende de la aseguradora y de cómo consulte tu información. En los estados que lo permiten, las compañías usan un puntaje de seguro basado en el crédito, que no es igual a tu puntaje de crédito. Pregunta si la consulta afecta tu puntaje.
6. ¿Cuántas cotizaciones debo pedir?
Los expertos recomiendan comparar al menos cuatro compañías para tener un panorama más completo.
7. ¿Por qué el precio final es distinto a la cotización?
Una estimación se basa en promedios. Al verificar tu historial de manejo, tu historial de seguro y otros datos, el precio puede cambiar. Por eso conviene pedir una cotización garantizada con tus datos reales.
8. ¿Cuánto tiempo es válida una cotización?
Varía según la compañía. Pregunta la fecha de vencimiento y guarda una copia de la cotización.
9. ¿Puedo cotizar por teléfono y en español?
Sí. Muchas aseguradoras y agentes independientes atienden en español. Pregunta cuando llames.
10. ¿Qué cobertura mínima necesito?
Depende de tu estado. Casi todos exigen responsabilidad civil. Revisa el requisito en el sitio de tu departamento de seguros estatal y piensa si te conviene tener más protección.
Palabra Final
Cotizar tu aseguranza de carro no tiene por qué ser complicado ni te compromete a nada. Con tus datos listos, las mismas coberturas en todas las cotizaciones y la disposición de pedir descuentos, puedes encontrar un precio justo sin perder tiempo.
Recuerda lo esencial: cotizar es gratis, una cotización anónima es solo una estimación, y el carro que manejas cambia el precio. Compara al menos cuatro opciones, pregunta por cada descuento y no decidas solo por el precio más bajo.
Un último paso práctico: guarda tus cotizaciones en una carpeta o en una hoja de cálculo, con la fecha, la compañía, el precio, los límites y el deducible. Así podrás compararlas con calma, volver a ellas cuando se acerque tu renovación y pedir un mejor precio si otra compañía te ofrece lo mismo por menos.
Los precios cambian con frecuencia y las cifras de esta guía son promedios, así que pide tus propias cotizaciones para conocer lo que pagarías tú. Este artículo es informativo y no sustituye el consejo de un agente de seguros con licencia.
SOURCES
- National Association of Insurance Commissioners (NAIC) — Organismo regulador oficial de seguros en Estados Unidos, ideal para respaldar regulaciones estatales y la protección al consumidor.
- Insurance Information Institute (III) — Fuente institucional de estadísticas del sector asegurador para respaldar tendencias de mercado y promedios.
- Federal Trade Commission (FTC) — Agencia federal de protección al consumidor para avalar prácticas comerciales transparentes y derechos al cotizar.
- Insurance Institute for Highway Safety / Highway Loss Data Institute (IIHS-HLDI) — Institutos de investigación científica sobre seguridad vial y estadísticas de siniestros por modelo de vehículo.
- The Open Transportation Journal — Publicación académica arbitrada que incluye estudios sistemáticos sobre el comportamiento del consumidor en el mercado automotriz y de seguros.