
Dónde Comprar Aseguranza de Carro Barata
Si buscas dónde comprar aseguranza de carro barata, la respuesta corta es esta: no existe un solo lugar que sea el más barato para todos. El precio depende de tu estado, tu edad, tu historial de manejo y el carro que tienes. Lo que sí funciona es saber dónde buscar, qué compañías suelen tener los precios más bajos y cómo comparar sin caer en pólizas que parecen baratas pero te dejan desprotegido.
En esta guía te explicamos las cinco formas de comprar tu aseguranza, las aseguradoras con los promedios más bajos en septiembre de 2026, cuál conviene según tu estado y tu perfil, diez descuentos que puedes pedir y las respuestas a las preguntas más frecuentes.
Las 5 formas de comprar aseguranza de carro barata
Hay varios lugares donde puedes comprar tu póliza. Ninguno es mejor en todos los casos, así que conviene conocer las ventajas y desventajas de cada uno.
1. Directamente con la aseguradora, en línea
Entras al sitio web o a la aplicación de la compañía, llenas tus datos y recibes el precio en minutos. Es rápido y cómodo, y algunas compañías ofrecen descuentos por contratar en línea. La desventaja es que tendrás que repetir el proceso en cada compañía que quieras comparar.
2. Con un sitio de comparación
Llenas un solo formulario y recibes cotizaciones de varias compañías. Es la forma más rápida de comparar muchas opciones. Algunos sitios, como Insurify, tienen versión en español. Aun así, confirma que las cotizaciones estén basadas en tus datos reales y no solo en estimaciones.
3. Con un agente independiente
Un agente independiente trabaja con varias aseguradoras y puede buscar la mejor opción para tu situación. Muchos atienden en español y te explican cada cobertura. Es útil si tu perfil es complicado, por ejemplo, si tienes pocos años manejando en Estados Unidos, una multa reciente o un accidente.
4. Con un agente exclusivo
Representa a una sola compañía, como State Farm o Allstate. Puede darte atención personalizada y ayudarte a combinar tu póliza de auto con renta o casa, pero solo verás los precios de esa compañía.
5. Por teléfono
Si prefieres hablar con una persona, llama a la aseguradora o a un agente y pide atención en español. Ten tus datos a la mano para acelerar el proceso. Una ventaja es que puedes hacer preguntas sobre descuentos en el momento.
Nuestra recomendación: combina dos o tres opciones. Por ejemplo, usa un comparador para tener una idea del mercado y luego pide una cotización con un agente independiente y otra directamente con la compañía que te interese.
Las 5 aseguradoras más baratas en 2026
La siguiente tabla muestra los promedios mensuales de la cobertura mínima de responsabilidad civil según los datos de Insurify de septiembre de 2026. Son promedios nacionales, y tu cotización será distinta.
| Posición | Aseguradora | Promedio mensual (responsabilidad civil) | Disponibilidad |
|---|---|---|---|
| 1 | COUNTRY Financial | $45 | Regional |
| 2 | Auto-Owners | $47 | 26 estados |
| 3 | NJM | $48 | Regional |
| 4 | USAA | $52 | Solo familias militares |
| 5 | State Farm | $53 | 50 estados |
Fuente: Insurify, septiembre de 2026. El promedio nacional fue de $99 al mes.
- 1. COUNTRY FinancialTuvo el promedio más bajo en el estudio, con $45 al mes. Es una aseguradora regional, así que confirma si opera en tu estado.
- 2. Auto-OwnersCon $47 al mes, está muy por debajo del promedio nacional. Insurify señala que solo opera en 26 estados. También ofrece descuentos para buenos estudiantes, que pueden llegar hasta el 20%, y sus tarifas para nuevos conductores figuran entre las más competitivas.
- 3. NJMPromedió $48 al mes y destaca para conductores con historial limpio, conductores mayores y poco kilometraje. Tiene un programa de descuento por manejo seguro mediante una aplicación móvil.
- 4. USAACon $52 al mes, es una de las más baratas, pero solo para militares, veteranos y sus familias. Si calificas, cotiza aquí primero. Tiene una calificación financiera A++ de AM Best.
- 5. State FarmCon $53 al mes, es la aseguradora grande y barata que opera en los 50 estados. Insurify la destaca como la compañía más grande entre las más baratas. Ofrece descuentos por paquete, incluido uno por asegurar varios vehículos.
Otras compañías a considerar: Erie ($66 al mes, disponible en 12 estados y Washington, D.C.), Progressive ($78) y GEICO ($79) siguen siendo opciones comunes y vale la pena cotizarlas.
La aseguradora más barata en general
La respuesta depende de lo que quieras decir con "más barata". Si buscas el promedio más bajo sin importar la disponibilidad, COUNTRY Financial y Auto-Owners encabezan la lista. Pero la disponibilidad es limitada, y puede que ninguna opere donde vives.
Para la mayoría de los conductores, State Farm es la opción más práctica: tiene un promedio bajo y opera en todo el país, así que no tendrás que cambiar de compañía si te mudas. Si no puedes contratarla, GEICO, Progressive y Safeco son alternativas con tarifas competitivas.
Recuerda que estos promedios son para cobertura mínima. Con cobertura completa, los precios suben. En el mismo análisis, NJM tuvo el promedio más bajo para cobertura completa, con $81 al mes.
Dónde está más barata, según tu estado
El estado donde vives cambia mucho el precio. Insurify muestra a la compañía con el promedio más bajo de responsabilidad civil en cada estado. Estos son algunos estados con mucha población hispana:
- Texas: State Farm, $38 al mes.
- Florida: State Farm, $68 al mes.
- California: Clearcover, $65 al mes.
- Arizona: Auto-Owners, $47 al mes.
- Nevada: COUNTRY Financial, $37 al mes.
- Illinois: Auto-Owners, $28 al mes.
- Nueva Jersey: CSAA, $88 al mes.
- Nueva York: CSAA, $141 al mes.
Estas diferencias muestran por qué un amigo en otro estado no pagará lo mismo que tú. Además, los precios cambian entre códigos postales de una misma ciudad.
Si te mudas de estado, vuelve a cotizar de inmediato. Tu póliza actual puede cambiar de precio, y es posible que otra compañía tenga un mejor trato en tu nueva zona. Aprovecha la mudanza para pedir también cotizaciones de renta o casa, porque el paquete suele bajar el costo total.
Dónde está más barata, según tu perfil
- Conductores nuevos: según Insurify, USAA ($94 al mes) y Auto-Owners ($102) tuvieron los promedios más bajos para responsabilidad civil.
- Con poco kilometraje: considera el pago por milla. Nationwide ofrece SmartMiles, y Mile Auto es una opción de aseguranza por milla.
- Con mal crédito: Mile Auto y Auto-Owners aparecieron entre las más baratas para cobertura completa.
- Con un accidente reciente: GEICO destacó, y ofrece perdón de accidente en la mayoría de los estados.
- Mayores de 60 años: NJM, Auto-Owners y Erie tuvieron promedios bajos.
- Familias militares: USAA.
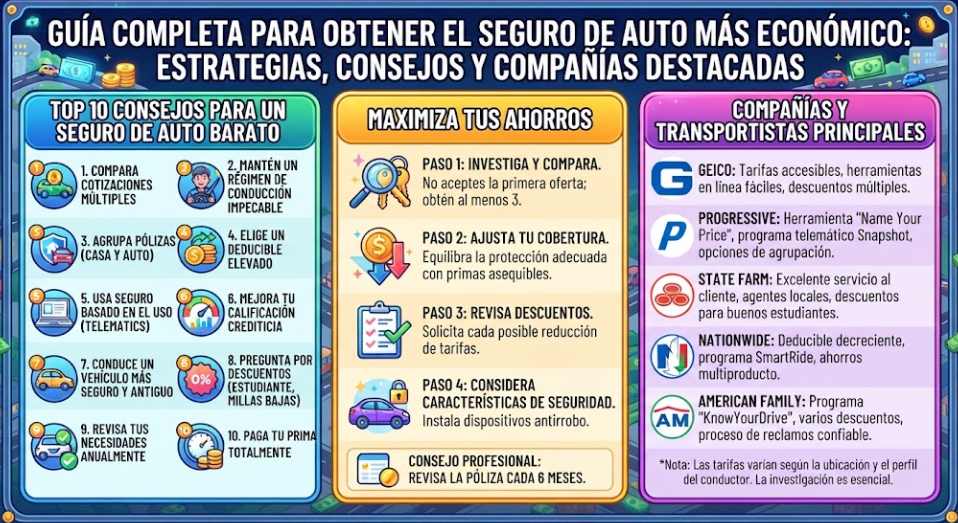
10 descuentos que puedes pedir al comprar tu aseguranza
Muchos descuentos no se aplican solos. Pregunta por cada uno al cotizar.
- Varias pólizas (paquete): combinar el auto con renta, casa o condominio. Insurify estima ahorros de entre 5% y 25%, según la compañía.
- Varios vehículos: asegurar más de un carro en la misma póliza.
- Conductor seguro: pasar varios años sin accidentes ni multas.
- Curso de manejo defensivo: si la compañía lo acepta, puede reducir tu prima.
- Buenos estudiantes: jóvenes con buenas calificaciones. Auto-Owners ofrece hasta 20%.
- Telemática: una aplicación mide cómo manejas. Nationwide SmartRide anuncia hasta 40% de descuento, aunque el resultado varía.
- Pocas millas: programas de pago por milla para quien maneja poco.
- Dispositivos de seguridad y antirrobo: alarmas, frenos antibloqueo, frenado automático.
- Pago por adelantado, pago automático y sin papel: pequeños descuentos fáciles de reclamar.
- Deducible más alto: no es un descuento formal, pero baja la prima. Según el Instituto de Información de Seguros, subir el deducible de $200 a $500 podría reducir los costos hasta un 30%.
Cada compañía decide qué descuentos se pueden combinar y en qué estados. Pregunta cuáles aplican a tu caso.
Consejos de experto para comprar aseguranza barata
Consejo 1: compara el mismo tipo de cobertura en todas partes. Antes de cotizar, decide los límites y el deducible que quieres y pide exactamente lo mismo a cada compañía. Si una oferta parece demasiado barata, revisa si bajó los límites o si te dio solo la cobertura mínima. Insurify advierte que una prima barata puede salir cara si, tras un accidente en el que tengas la culpa, la póliza no te protege lo suficiente.
Consejo 2: revisa tu aseguranza todos los años, no solo cuando sube. Los precios cambian, y la compañía que fue la más barata hace dos años puede dejar de serlo. Reserva una fecha anual, por ejemplo, un mes antes de renovar, para pedir cotizaciones nuevas. Si tu situación mejoró, por ejemplo con un año más sin multas o al cumplir 25, puede que ahora califiques para una tarifa menor.
Qué cobertura necesitas antes de comprar
Antes de buscar el precio más bajo, decide qué protección necesitas. Así comparas de forma justa y evitas pagar por algo que no usarás.
- Responsabilidad civil: paga los daños y las lesiones que causes a otras personas. Casi todos los estados la exigen, y es la cobertura más barata.
- Colisión: paga la reparación de tu propio carro después de un choque, sin importar quién tuvo la culpa.
- Cobertura amplia: cubre robo, vandalismo, granizo, incendio y daños por animales.
- Conductores sin seguro: te protege si te choca alguien que no tiene aseguranza o no tiene suficiente.
Si tu carro es antiguo y vale poco, quizá no te convenga pagar colisión y cobertura amplia. Si todavía lo estás pagando, el prestamista casi siempre las exigirá. Una regla práctica: si el costo anual de esas coberturas se acerca a una parte importante del valor del carro, revisa si te compensa mantenerlas.
Cómo comprar tu aseguranza barata, paso a paso
- Reúne tus datos: licencia, VIN del carro, dirección e historial de manejo.
- Revisa la cobertura mínima de tu estado. Casi todos exigen responsabilidad civil. Si tu carro está financiado, el banco puede pedir cobertura completa.
- Pide cotizaciones a tres o cuatro compañías. El Instituto de Información de Seguros recomienda cotizar con al menos tres.
- Usa los mismos límites y deducibles para poder comparar.
- Pregunta por descuentos uno por uno.
- Verifica que la compañía y el agente tengan licencia en el sitio de tu departamento de seguros estatal.
- Elige y paga solo a la compañía, no a un tercero. Pide por escrito tu comprobante de seguro.
Errores que debes evitar al buscar aseguranza barata
- Elegir solo por el precio. La póliza más barata puede ser la que menos cubre.
- Pagar a quien no tiene licencia. Desconfía de ofertas informales, de pagos en efectivo sin recibo o de agentes que no puedes verificar.
- Dar datos incorrectos. Si ocultas un accidente o una multa, el precio final cambiará y podrías tener problemas al presentar un reclamo.
- Dejar vencer la póliza. Un período sin cobertura puede subir tus cotizaciones futuras.
- No preguntar por el programa de pago. Pagar mes a mes puede costar más que pagar por adelantado.
10 preguntas frecuentes sobre dónde comprar aseguranza de carro barata
1. ¿Cuál es el mejor lugar para comprar aseguranza de carro barata?
No hay un único lugar. Lo más efectivo es comparar cotizaciones de al menos tres o cuatro compañías, combinando un comparador, un agente independiente y una cotización directa.
2. ¿Cuál es la aseguradora más barata de Estados Unidos?
Según Insurify en septiembre de 2026, COUNTRY Financial tuvo el promedio más bajo en responsabilidad civil ($45 al mes), seguida de Auto-Owners ($47). Pero son regionales. Entre las nacionales, State Farm tuvo $53.
3. ¿Es más barato comprar en línea o con un agente?
Depende. En línea es rápido y a veces trae descuentos. Un agente independiente puede comparar varias compañías por ti. Lo mejor es probar ambos.
4. ¿Cuánto cuesta en promedio la aseguranza de carro?
Según Insurify, la cobertura mínima promedia unos $99 al mes y la cobertura completa unos $187. Tu precio puede ser menor o mayor.
5. ¿Puedo comprar aseguranza si no tengo Seguro Social?
Algunas compañías lo permiten en ciertos estados. Pregunta directamente a cada aseguradora o agente qué documentos aceptan.
6. ¿Puedo comprar aseguranza con licencia de otro país?
Depende de la compañía y del estado. Algunas la aceptan, otras piden licencia de EE. UU. Consulta antes de pagar.
7. ¿La cobertura mínima es suficiente?
Cumple con la ley, pero puede no alcanzar tras un accidente grave. Si tienes la culpa, tendrías que pagar la diferencia. Considera límites más altos si puedes.
8. ¿Cada cuánto debo comparar precios?
Al menos una vez al año, y también cuando cambie tu situación: una mudanza, un carro nuevo, un cambio de trabajo o al cumplir 25 años.
9. ¿Cambiar de aseguradora tiene costo?
Algunas compañías cobran un cargo por cancelar a mitad de período, y otras devuelven la parte no usada de la prima. Pregunta antes de cancelar y no dejes un período sin cobertura.
10. ¿Cómo sé si una aseguradora o un agente es legítimo?
Verifica su licencia en el sitio de tu departamento de seguros estatal. Desconfía de quien te pida pagar en efectivo sin recibo o te ofrezca un precio demasiado bajo para ser cierto.
Palabra Final
Encontrar aseguranza de carro barata no depende de un truco, sino de un buen método: reunir tus datos, pedir las mismas coberturas a varias compañías, preguntar por cada descuento y verificar que la compañía y el agente sean legítimos.
Las compañías con los promedios más bajos, como COUNTRY Financial, Auto-Owners, NJM, USAA y State Farm, son un buen punto de partida, pero no todas operan en todos los estados. Para la mayoría de los conductores, State Farm, GEICO y Progressive suelen ser las primeras opciones nacionales para cotizar. Y no olvides que la póliza más barata no siempre es la mejor si te deja sin protección cuando más la necesitas.
Un último consejo: guarda tus cotizaciones con la fecha, la compañía, el precio, los límites y el deducible. Así podrás comparar con calma y pedir un mejor precio cuando llegue tu renovación.
Los precios cambian con frecuencia y las cifras de esta guía son promedios de un solo estudio, así que pide tus propias cotizaciones para conocer lo que pagarías tú. Este artículo es informativo y no sustituye el consejo de un agente de seguros con licencia.
Sources
- Insurance Information Institute. "Nine ways to lower your auto insurance costs." https://www.iii.org/article/nine-ways-lower-your-auto-insurance-costs
- National Association of Insurance Commissioners. "State DOIs are Consumers' Allies in the Insurance World." https://content.naic.org/article/state-dois-your-ally-insurance-world
- National Association of Insurance Commissioners. "Credit-Based Insurance Scores." https://content.naic.org/cipr-topics/credit-based-insurance-scores
- Nationwide. "What is usage-based insurance?" https://www.nationwide.com/personal/insurance/auto/usage-based-insurance
- State Farm. "Save more with our auto insurance discounts." https://www.statefarm.com/insurance/auto/discounts.html