
El Mejor Seguro de Auto en Charlotte, North Carolina
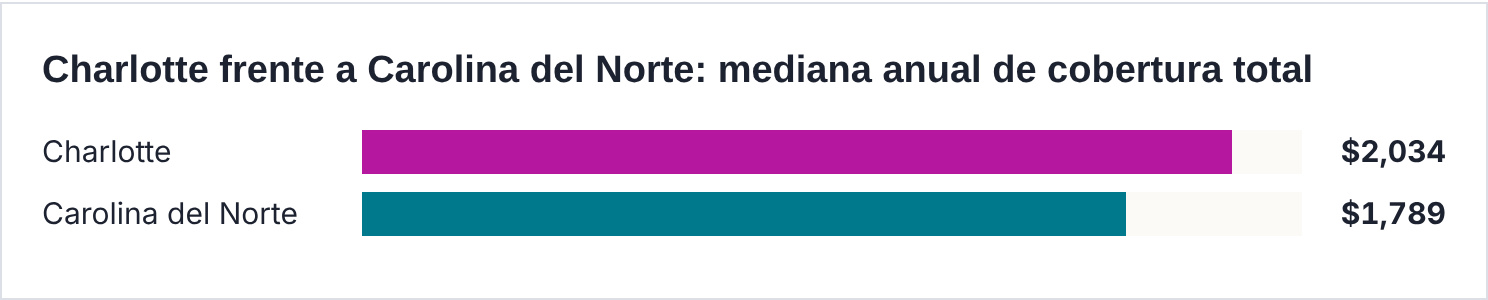
El seguro de auto en Charlotte cuesta más que en el resto de Carolina del Norte, aunque sigue siendo barato frente a otras ciudades grandes del país. Un análisis de octubre de 2026 calcula una mediana de $2,034 al año por cobertura total en la ciudad, frente a $1,789 en el estado. Otro estudio, con cotizaciones reales hasta el 30 de septiembre de 2026, sitúa la cobertura total en $120 al mes y la mínima en $81.
La tendencia es de alzas moderadas con reglas nuevas. El 1 de octubre de 2025 entró en vigor un aumento estatal promedio de 5%, después de que las aseguradoras pidieran 22.6%. Tres meses antes, el 1 de julio de 2025, el estado subió los límites mínimos a 50/100/50. En Charlotte, los robos de autos reportados bajaron 22% entre enero y julio de 2025, y un recuento local registró 63 muertes de tránsito en el año, 20% menos que en 2024.
PUNTOS CLAVE
- Precio típico: una mediana de $2,034 al año por cobertura total para un conductor de 35 años, cerca de 14% más que la mediana estatal (nuestro cálculo).
- Mejor por consistencia: Progressive tiene la tarifa más baja en dos análisis y aparece entre las cinco primeras en un tercero.
- El mayor riesgo para su prima: un DUI multiplica el costo promedio por más de cuatro.
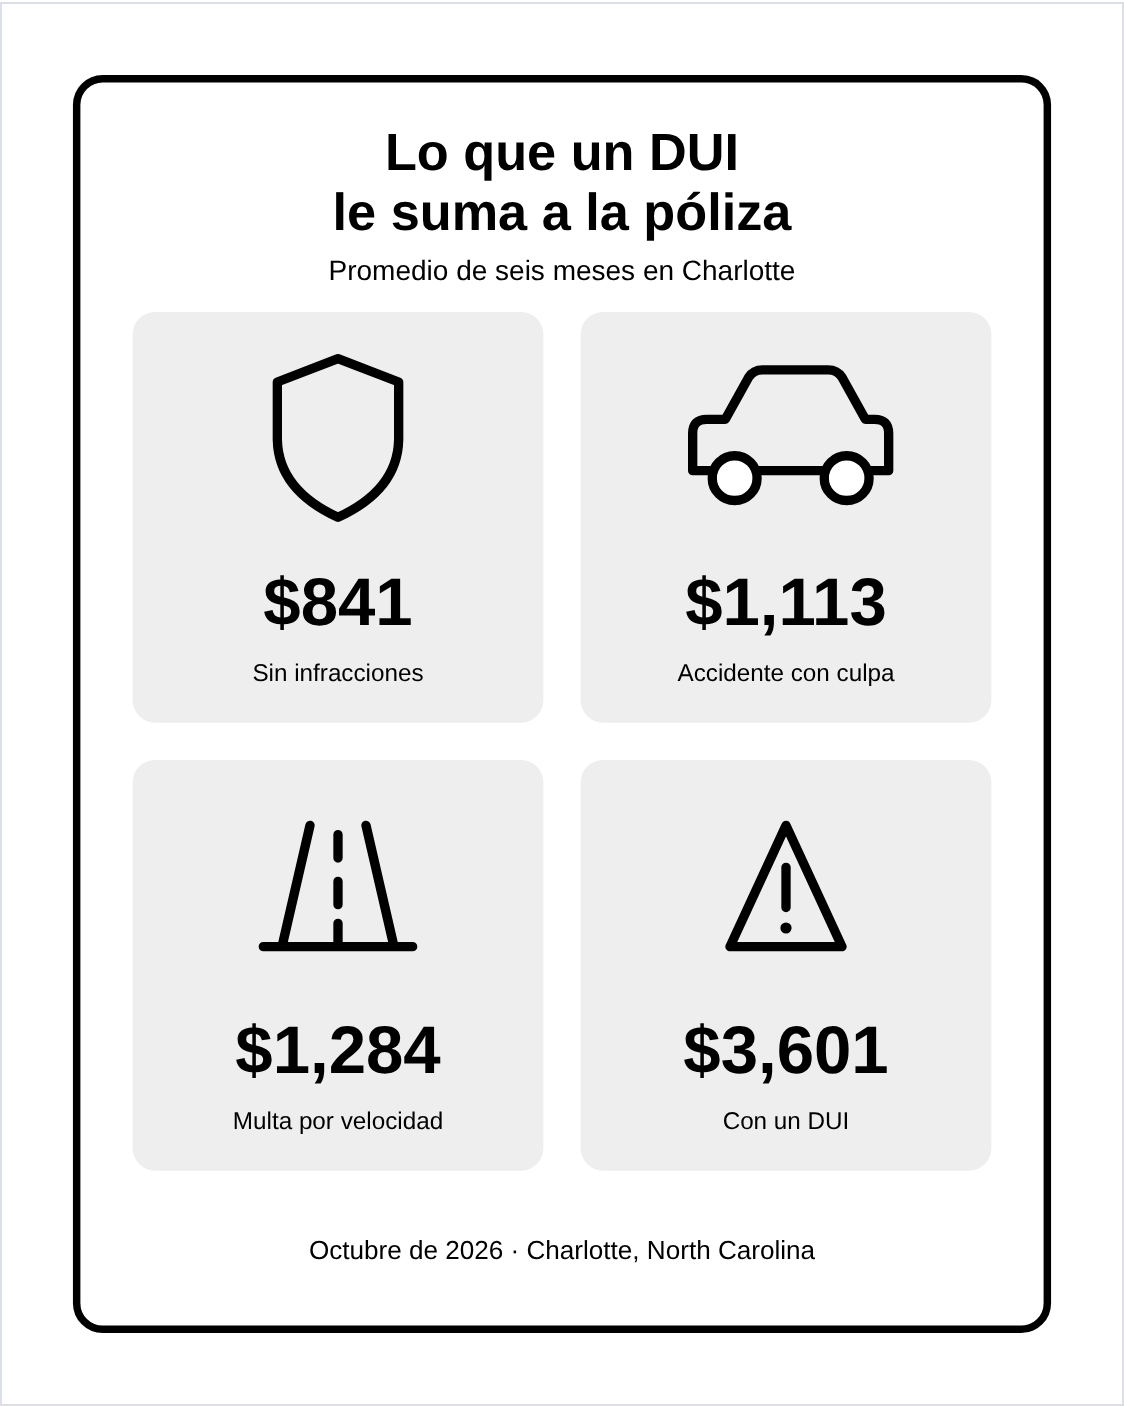
Prima promedio de seis meses en Charlotte sin infracciones, con un accidente con culpa, con una multa por exceso de velocidad y con un DUI. Análisis de tarifas, octubre de 2026.
ANTES DE SEGUIR
Pida tres cotizaciones con los límites nuevos de 50/100/50 o superiores. En Charlotte la misma cobertura total va de $472 a $1,261 por seis meses, según la compañía.
Lo que exige Carolina del Norte desde julio de 2025
Carolina del Norte exige una póliza de responsabilidad civil de al menos 50/100/50 en toda póliza emitida o renovada desde el 1 de julio de 2025. Eso significa $50,000 por persona lesionada, $100,000 por accidente y $50,000 por daños a la propiedad. Antes, los límites eran de 30/60/25. El requisito de cobertura continua figura en el estatuto G.S. 20-309.
La póliza debe incluir cobertura contra conductores sin seguro y con seguro insuficiente (UM/UIM), con límites iguales o superiores a los nuevos mínimos. El seguro tiene que ser de una compañía autorizada en el estado; la División de Vehículos Motorizados (NCDMV) no acepta pólizas de otros estados para un auto registrado aquí.
Si la cobertura se interrumpe, la NCDMV cobra una multa civil de $50, $100 o $150, según las interrupciones pagadas en los tres años anteriores, más un cargo de restablecimiento de $50. También puede revocar la placa. Manejar sin seguro es además un delito menor de Clase 3. Confirme los montos vigentes con la NCDMV.
Cuando la NCDMV recibe un aviso de cancelación, el dueño tiene 10 días para responder. Desde el 1 de octubre de 2026 ese plazo es de 30 días. Si la cobertura nunca se interrumpió, la aseguradora envía a la NCDMV un certificado electrónico llamado FS-1 y la multa se anula.
El alza de 5% y lo que pedía la industria
En febrero de 2025 la oficina que representa a las aseguradoras del estado pidió un aumento promedio de 22.6%. El 9 de junio de 2025 el comisionado de seguros, Mike Causey, anunció un acuerdo por 5%, 17.6 puntos menos, aplicable a pólizas nuevas y renovadas desde el 1 de octubre. Según el comisionado, el acuerdo mantiene las primas promedio del estado entre las más bajas del país.
Una ciudad que crece 10.3% en cinco años
Charlotte tiene 964,784 habitantes, según la estimación de la Oficina del Censo al 1 de julio de 2025, un 10.3% más que en abril de 2020. Ocupa 308.29 millas cuadradas y el viaje promedio al trabajo dura 24.7 minutos. El 17.5% de los residentes es hispano o latino, y el 24.1% de las personas de cinco años o más habla en casa un idioma distinto del inglés.
Ayuda oficial
El Departamento de Seguros de Carolina del Norte (NCDOI) recibe consultas y quejas en ncdoi.gov. La NCDMV publica las reglas del seguro obligatorio y permite pagar multas por interrupción en ncdot.gov/dmv. Pida atención en español al llamar.
Compañías para encontrar el mejor seguro de auto en Charlotte
Progressive tiene la cobertura total más baja en dos análisis de octubre de 2026: una mediana de $1,171 al año en uno y $472 por seis meses en el otro. State Farm es segunda en ambos, con $1,277 al año y $550 por seis meses. Cada estudio usa un conductor distinto, pero el orden de las dos primeras coincide.
Un tercer análisis, hecho con cotizaciones reales, cuenta otra historia. Ahí Allstate y Erie tienen la cobertura total más baja, con $98 y $101 al mes, Progressive queda quinta con $109 y State Farm aparece entre las más caras, con $165. Por eso conviene cotizar con las cuatro.
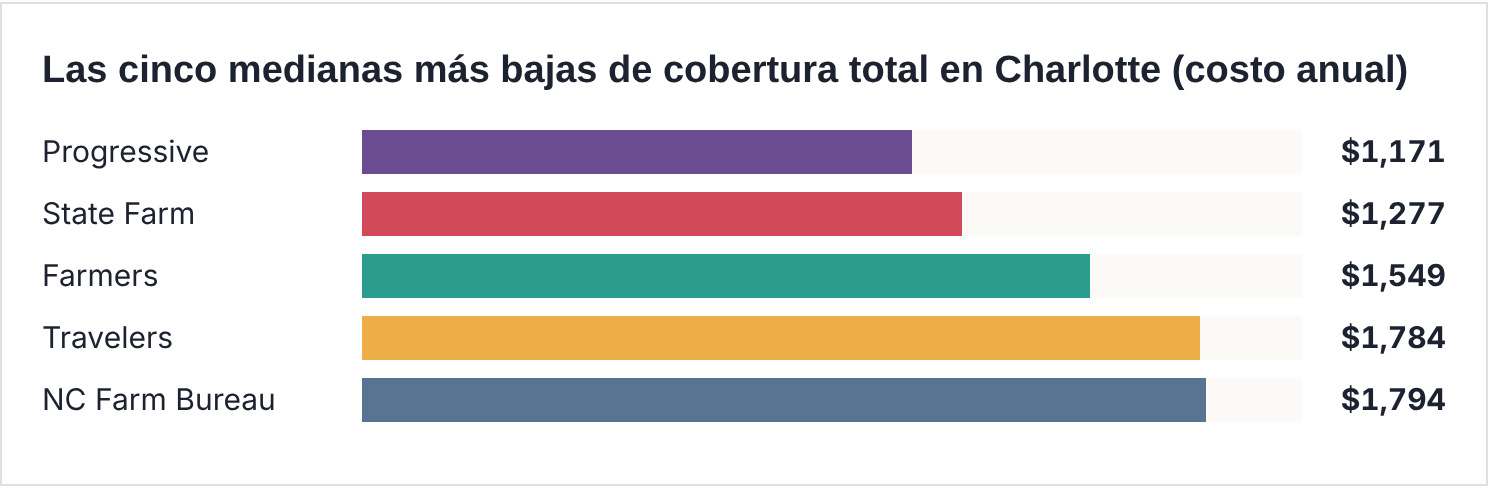
Análisis de tarifas, octubre de 2026. Perfil: conductor de 35 años con buen crédito, historial limpio, Toyota Camry LE 2023 y límites 100/300/50.
Cobertura total por compañía en dos análisis de octubre de 2026
| Compañía | Mediana anual (35 años, límites 100/300/50) | Prima de seis meses |
|---|---|---|
| Progressive | $1,171 | $472 |
| State Farm | $1,277 | $550 |
| Farmers | $1,549 | No incluida |
| Travelers | $1,784 | No incluida |
| NC Farm Bureau | $1,794 | $746 |
| Penn National | $1,823 | $768 |
| National General | $1,892 | No incluida |
| Erie | $2,172 | $906 |
| Geico | $2,207 | $706 |
| Nationwide Ver reseña de Nationwide | No incluida | $848 |
| Allstate | No incluida | $1,261 |
Las dos columnas usan conductores y periodos distintos; compare solo dentro de cada una.
Progressive, la mejor opción por consistencia en Charlotte
Progressive es la única aseguradora que figura entre las cinco más baratas en los tres análisis revisados, y es primera en dos. También es la que mejor trata a quien ya tuvo un problema al volante.
GANADORA POR CONSISTENCIA
Rango: una mediana de $1,171 al año en un análisis (conductor de 35 años, límites 100/300/50) y $472 por seis meses en otro.
Por qué: tres fuentes independientes la ubican entre las cinco primeras. En una de ellas mantuvo el mismo precio después de un accidente con culpa y tuvo la mediana más baja tras un DUI.
A quién le conviene: conductores jóvenes o con poca experiencia, y quienes tienen un choque en el historial.
Una advertencia: en el estudio hecho con cotizaciones reales quedó quinta en cobertura total. A los 60 años, State Farm la supera, con $1,113 frente a $1,171.
La mejor según su perfil
Tarifa más baja hallada para cada tipo de conductor
| Perfil | Compañía | Tarifa y periodo |
|---|---|---|
| Historial limpio, cobertura total | Progressive | $1,171 al año; $472 por seis meses |
| Cobertura mínima | State Farm | $748 al año |
| Cobertura mínima, otro análisis | Allied | $254 por seis meses |
| Conductor de 20 años | Progressive | $1,794 al año |
| Conductor de 60 años | State Farm | $1,113 al año |
| Después de un accidente con culpa | Progressive | $1,171 al año |
| Después de un DUI | Progressive | $4,871 al año |
Cobertura mínima o total: de $175 a $713 de diferencia cada seis meses
Pasar de la cobertura mínima a la total cuesta $175 más por seis meses con Progressive y $713 más con Allstate (nuestro cálculo con las primas de cada compañía; no es una cotización). En el estudio basado en cotizaciones reales, la diferencia promedio es de $39 al mes. La mínima cubre a terceros y a usted frente a conductores sin seguro; la total agrega colisión y cobertura amplia.
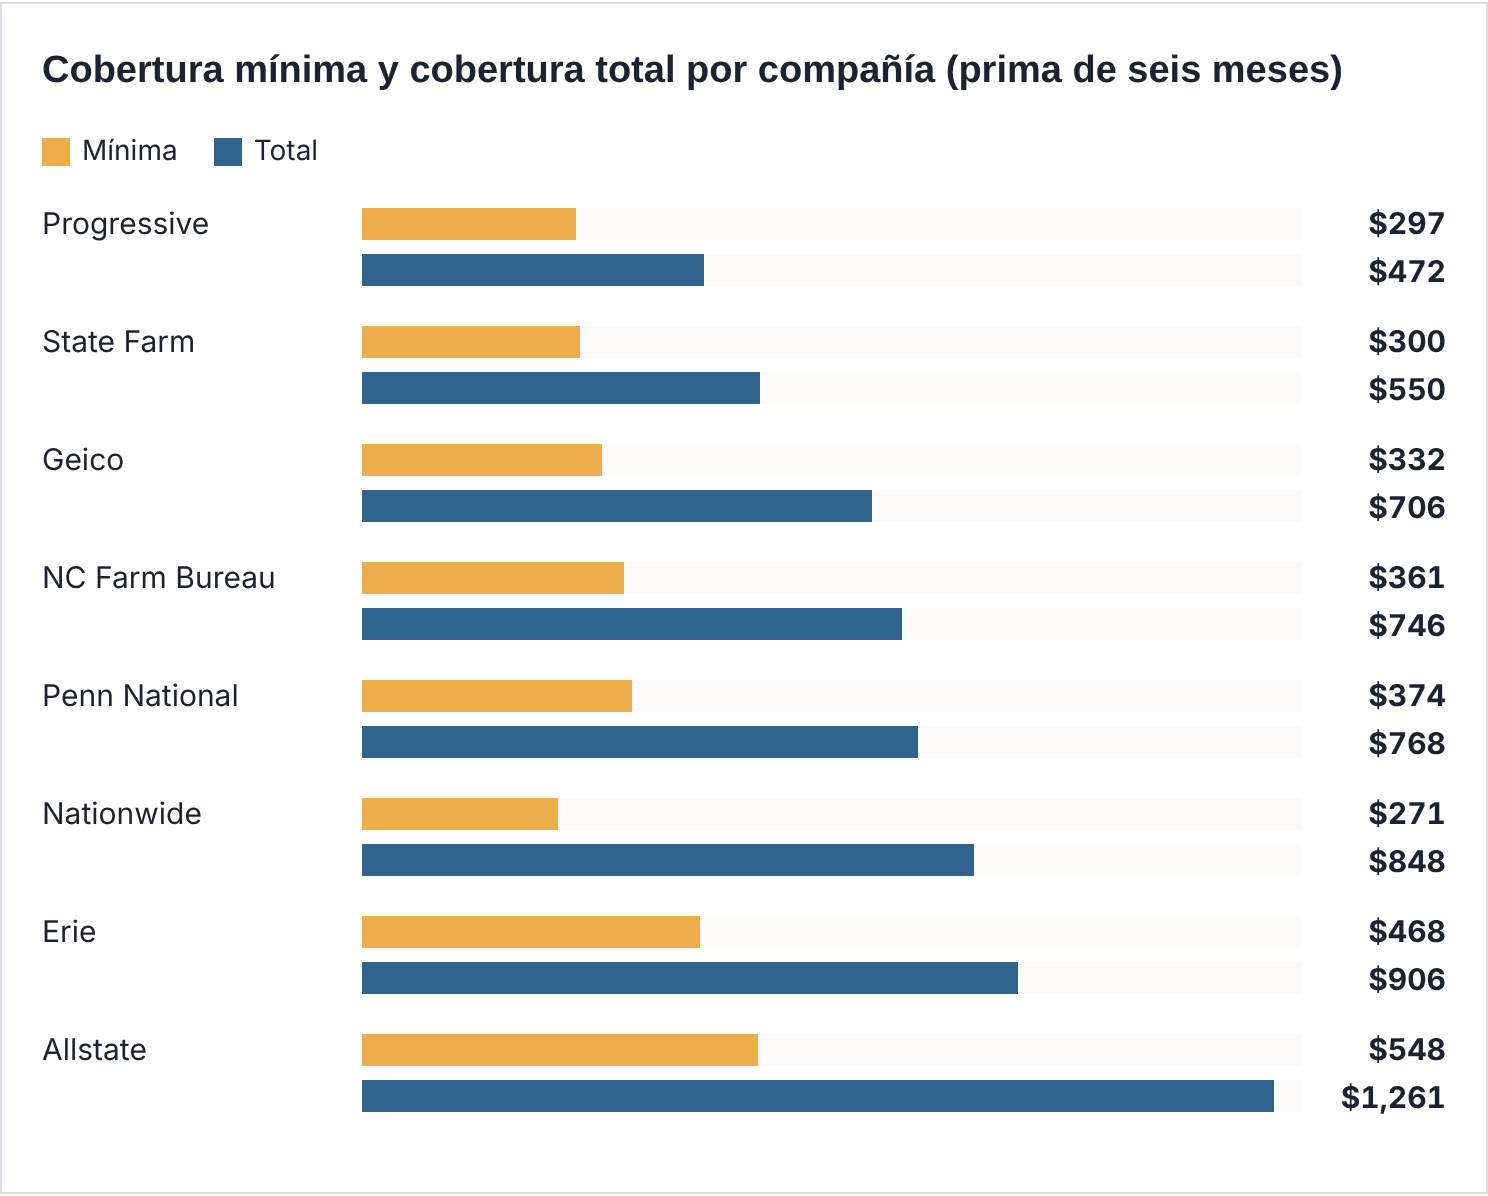
Análisis de tarifas, octubre de 2026. Primas de seis meses por compañía en Charlotte.
Cobertura mínima y cobertura total por compañía (seis meses)
| Compañía | Mínima | Total |
|---|---|---|
| Progressive | $297 | $472 |
| State Farm | $300 | $550 |
| Geico | $332 | $706 |
| NC Farm Bureau | $361 | $746 |
| Penn National | $374 | $768 |
| Nationwide | $271 | $848 |
| Erie | $468 | $906 |
| Allstate | $548 | $1,261 |
Análisis de tarifas, octubre de 2026. Perfil: conductor de 35 años con buen crédito, historial limpio y límites 100/300/50.
La ciudad frente al estado
| Medida | Charlotte | Carolina del Norte |
|---|---|---|
| Cobertura total, mediana anual (35 años) | $2,034 | $1,789 |
| Prima promedio de seis meses | $783 | $657 |
Kia, Hyundai e Infiniti: el robo baja, pero no desaparece
Solo la cobertura amplia paga un robo, y en Charlotte ese riesgo se redujo en 2025. La policía recibió más de 4,000 denuncias de autos robados entre enero y julio de 2024. En el mismo periodo de 2025 la cifra bajó un 22%, casi 900 vehículos menos.
El alza de 2024 estuvo ligada a una tendencia en redes sociales que apuntaba a modelos Kia y Hyundai, y que según la policía viene cediendo. A comienzos de 2025 el departamento notó más robos de Infiniti. La policía organizó eventos donde regaló barras para el volante y enseñó a actualizar el software del vehículo.
Las calles también fueron algo más seguras. Un recuento periodístico local documentó 63 muertes de tránsito en Charlotte durante 2025, entre ellas 21 peatones, frente a 24 peatones el año anterior. La ciudad adoptó su plan de cero muertes viales en 2019.
¿Cuándo dejar la cobertura total? Si el auto está pagado, compare lo que cuestan la colisión y cobertura amplia en un año con el valor de mercado del vehículo menos el deducible. Con la compañía más barata la diferencia es de $175 por seis meses; con la más cara, de $713 (nuestro cálculo, no una cotización).
Cómo pagar menos de Ballantyne a Plaza Midwood
La compañía es lo que más mueve el precio: entre la más barata y la más cara hay $789 de diferencia por seis meses en cobertura total (nuestro cálculo con $472 y $1,261). Estos pasos ayudan después de comparar:
- Cotice con las dos aseguradoras que lideran los análisis de tarifas y con las dos que lideran el estudio de cotizaciones reales.
- Actualice su dirección al mudarse; el código postal cambia la mediana anual en cientos de dólares.
- Evite las multas por exceso de velocidad, que aquí encarecen más que un choque.
- Mantenga la cobertura sin interrupciones para no pagar multas civiles a la NCDMV.
El código postal: $795 entre el norte y el este
Entre los diez códigos postales más poblados, la mediana anual de cobertura total va de $1,737 en el 28269, al norte, a $2,532 en el 28205, al este del centro. Son $795 de diferencia (nuestro cálculo). Los códigos 28277 y 28210, en el sur, comparten una mediana de $1,823. El 28213, el 28215 y el 28216 coinciden en $2,463.
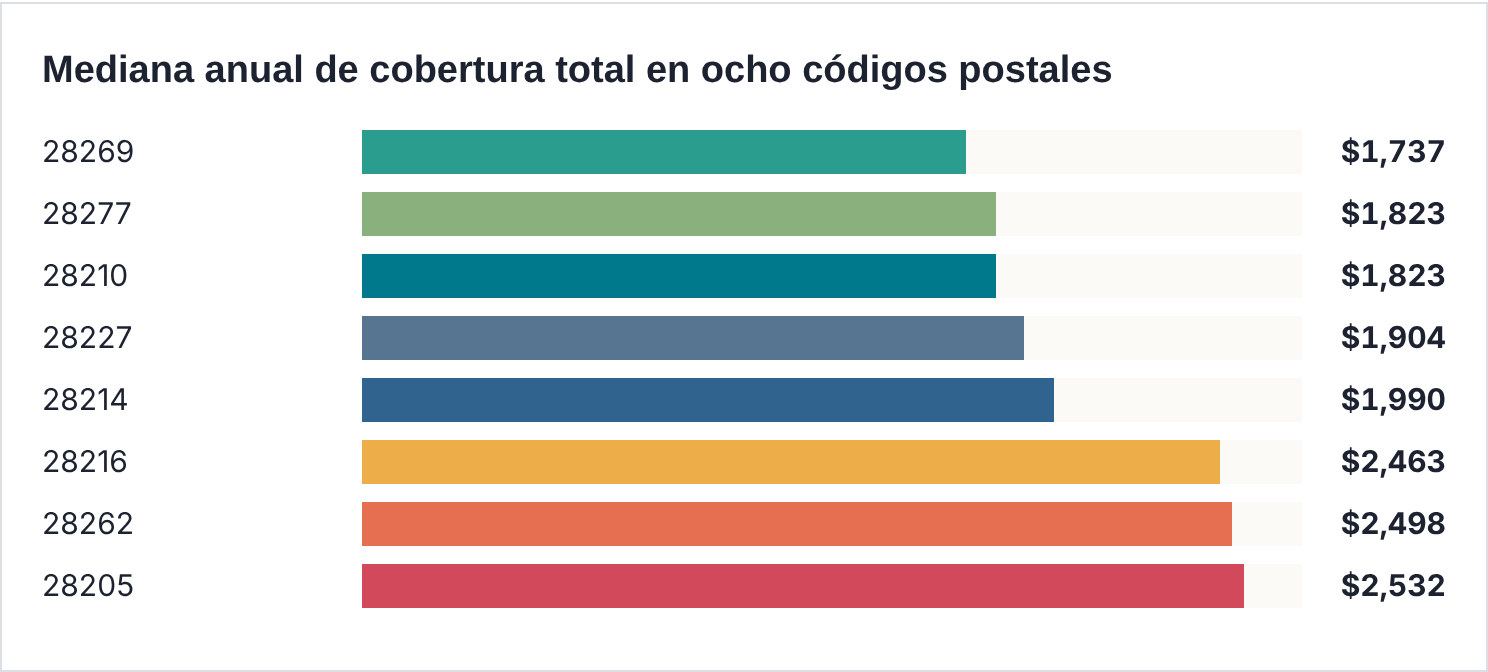
Análisis de tarifas, octubre de 2026. Perfil: conductor de 35 años con buen crédito e historial limpio.
Mediana anual por código postal
| Código postal | Mediana anual | Código postal | Mediana anual |
|---|---|---|---|
| 28269 | $1,737 | 28214 | $1,990 |
| 28277 | $1,823 | 28216 | $2,463 |
| 28210 | $1,823 | 28262 | $2,498 |
| 28227 | $1,904 | 28205 | $2,532 |
CONSEJO PROFESIONAL 1
Devuelva la placa antes de cancelar la póliza. La NCDMV indica que el dueño debe entregar la placa antes de dar de baja el seguro de un vehículo. Si cancela primero, se registra una interrupción, con una multa civil de $50 a $150 y un cargo de $50. Si solo cambia de aseguradora, haga que la póliza nueva empiece el mismo día en que termina la anterior.
Conductores nuevos y con experiencia: qué cambia con los años
A los 20 años, Progressive tiene la mediana más baja de Charlotte, $1,794 al año; a los 60, el primer lugar pasa a State Farm, con $1,113. Una diferencia propia del estado: desde el 1 de julio de 2025, el recargo por conductor sin experiencia dura ocho años en lugar de tres para quienes obtienen su primera licencia a partir de esa fecha. Los recargos de los años cuatro a ocho son menores y decrecientes.
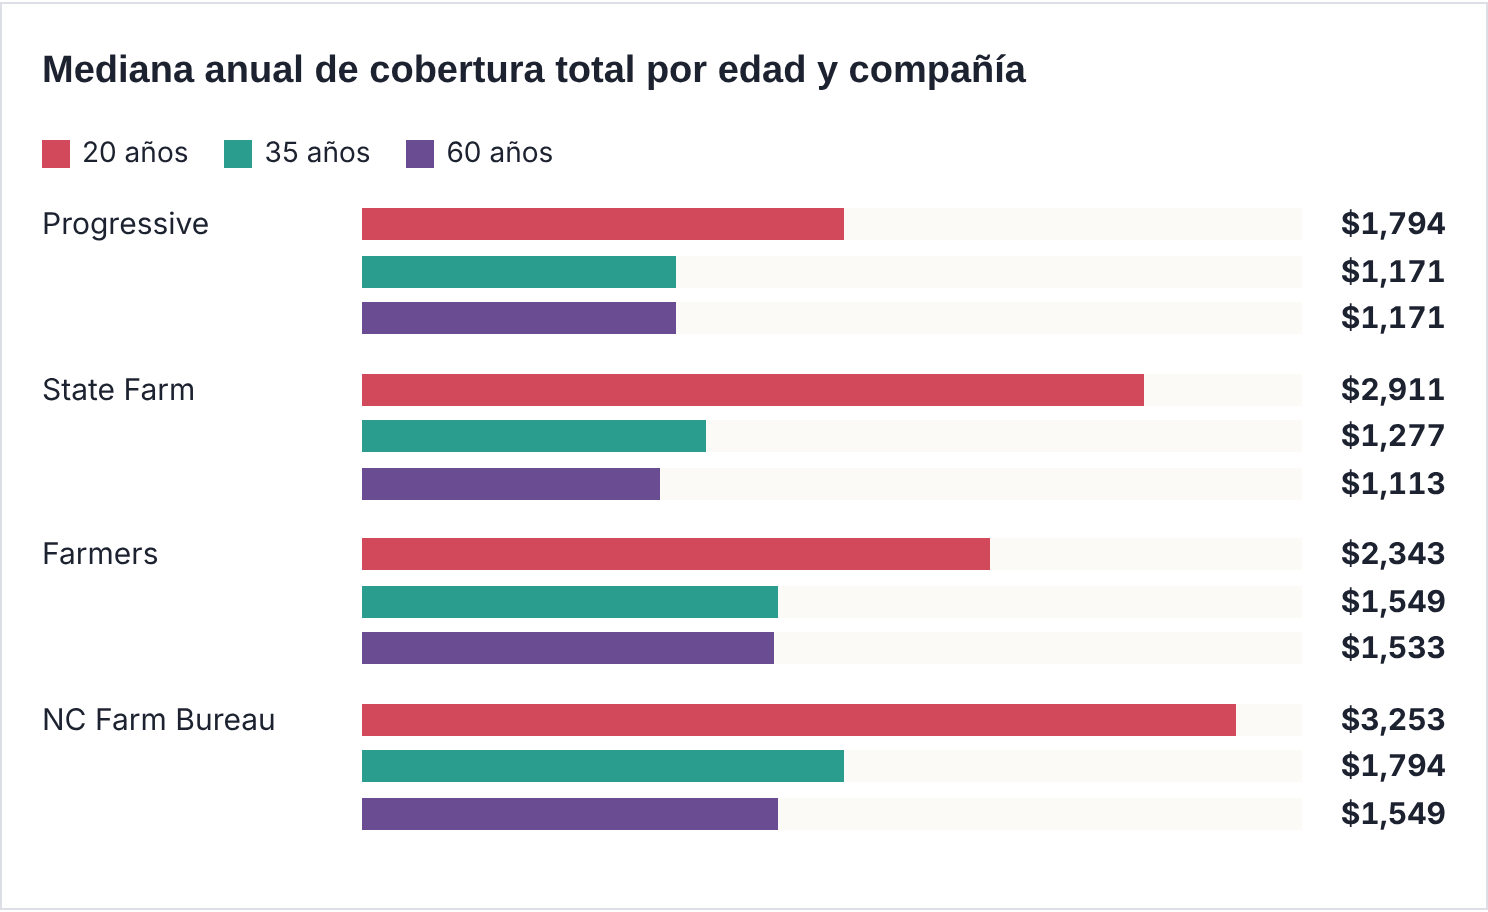
Análisis de tarifas, octubre de 2026. Perfil: buen crédito, historial limpio, Toyota Camry LE 2023 y límites 100/300/50.
Mediana anual de cobertura total por edad
| Compañía | 20 años | 35 años | 60 años |
|---|---|---|---|
| Progressive | $1,794 | $1,171 | $1,171 |
| State Farm | $2,911 | $1,277 | $1,113 |
| Farmers | $2,343 | $1,549 | $1,533 |
| NC Farm Bureau | $3,253 | $1,794 | $1,549 |
Para los adolescentes, otro análisis calcula una prima promedio de $1,621 por seis meses en Charlotte, casi el doble de la de un adulto sin infracciones. La brecha a los 20 años es grande entre compañías: NC Farm Bureau cobra $1,459 más al año que Progressive por el mismo conductor (nuestro cálculo).
Multas, choques y DUI: por qué aquí la multa pesa más que el choque
En Charlotte, una multa por ir de 16 a 20 millas por hora sobre el límite agrega $443 a la prima promedio de seis meses, más que los $272 de un accidente con culpa. Un DUI agrega $2,760 y lleva el promedio a $3,601, más de cuatro veces el de un historial limpio. Huir de la escena de un choque cuesta casi lo mismo: $3,380.
En Carolina del Norte el cargo se llama DWI, manejar bajo los efectos del alcohol, aunque muchas aseguradoras usan la sigla DUI. Las cifras de esta sección son promedios de la ciudad; cada compañía aplica sus propios recargos.
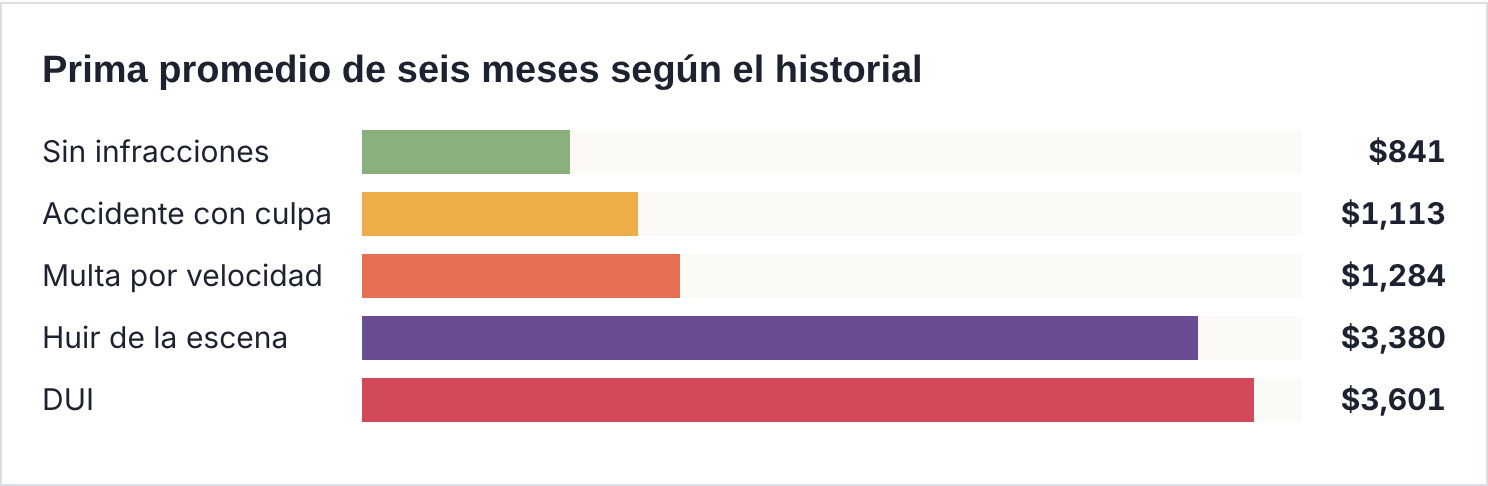
Análisis de tarifas, octubre de 2026. Primas promedio de seis meses en Charlotte.
Prima promedio de seis meses y aumento por infracción
| Historial | Prima promedio | Aumento |
|---|---|---|
| Sin infracciones | $841 | $0 |
| Accidente con culpa | $1,113 | +$272 |
| Multa por velocidad (16 a 20 mph sobre el límite) | $1,284 | +$443 |
| Huir de la escena de un choque | $3,380 | +$2,538 |
| DUI | $3,601 | +$2,760 |
El análisis anual muestra cuánto cambia cada compañía tras un DUI. Progressive pasa de $1,171 a $4,871 y State Farm de $1,277 a $5,357. Después de un accidente con culpa, en cambio, Progressive, reseña de Farmers y NC Farm Bureau mantuvieron la misma mediana que con historial limpio.
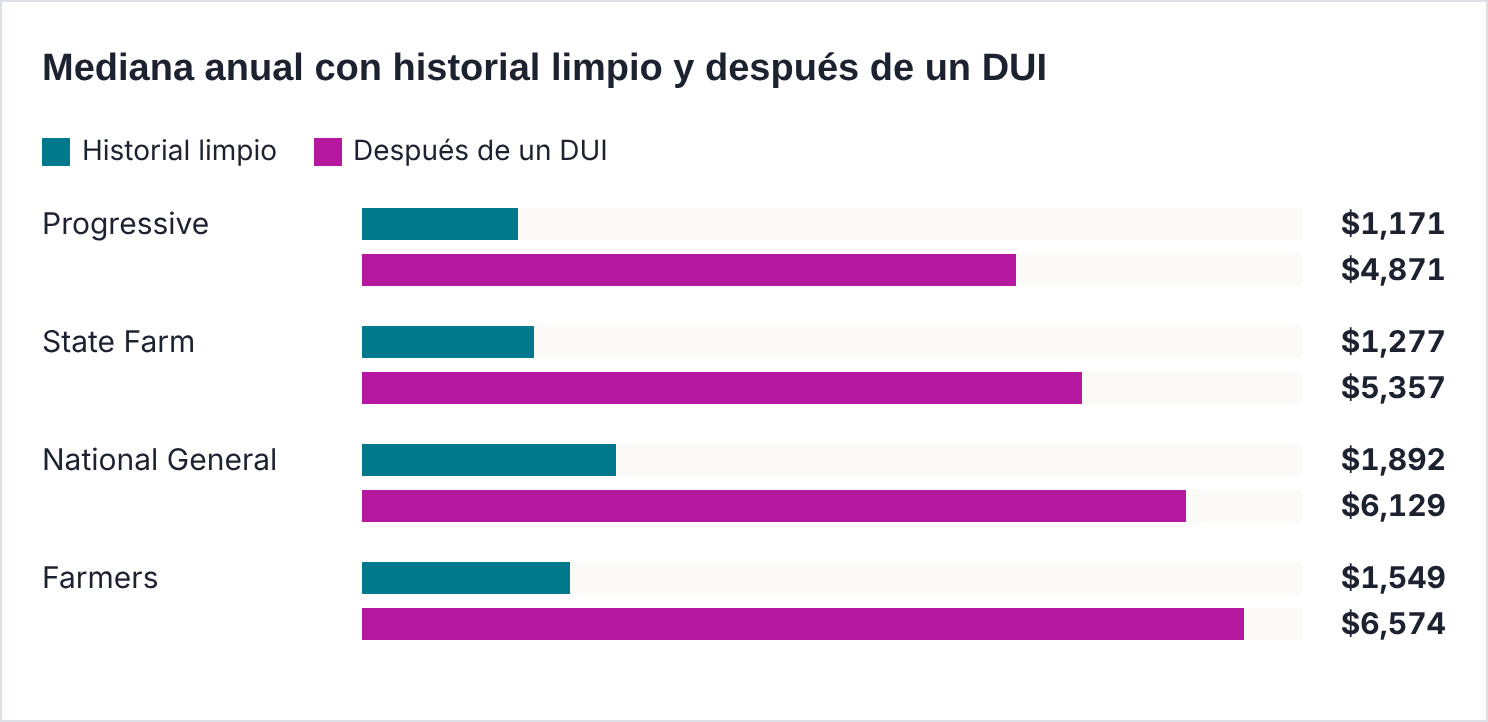
Análisis de tarifas, octubre de 2026. Perfil: conductor de 35 años, cobertura total con límites 100/300/50.
Efecto de un DUI en la mediana anual
| Compañía | Historial limpio | Después de un DUI | Diferencia (nuestro cálculo) |
|---|---|---|---|
| Progressive | $1,171 | $4,871 | +$3,700 |
| State Farm | $1,277 | $5,357 | +$4,080 |
| National General | $1,892 | $6,129 | +$4,237 |
| Farmers | $1,549 | $6,574 | +$5,025 |
CONSEJO PROFESIONAL 2
Después de un choque con culpa, pregunte antes de cambiarse. En el análisis de octubre de 2026, tres compañías no subieron su mediana tras un accidente, y el aumento promedio de la ciudad fue de $272 por seis meses. Una multa por exceso de velocidad costó $443. Si tiene ambas cosas en el historial, la multa es la que más conviene evitar la próxima vez.
8 agencias de seguros con oficina en Charlotte
Estas ocho oficinas aparecen abiertas, con teléfono local y más de 150 reseñas cada una. Dos están sobre Central Avenue, en el código postal 28205, y una más anuncia sus servicios en español. No es una clasificación de calidad ni una recomendación.
Agencias verificadas el 10 de octubre de 2026
| Agencia | Dirección | Teléfono | Calificación | Reseñas |
|---|---|---|---|---|
| Curtis Helms Insurance | 6324 N Tryon St, #101, 28213 | (704) 921-2118 | 4.9 | 1,778 |
| Pegram Superior Mitchell Insurance Agency | 106 W Arrowood Rd, B, 28217 | (704) 527-8543 | 4.9 | 1,017 |
| Pegram Insurance | 6824 Albemarle Rd E, 28212 | (704) 536-1919 | 4.9 | 720 |
| Hutch Ham Agency | 1230 W Morehead St, #306, 28208 | (704) 525-6016 | 5.0 | 281 |
| Wallah Richardson, agente de State Farm | 2017 Central Ave, Ste 102, 28205 | (980) 242-2248 | 4.9 | 256 |
| Portee Insurance | 5101 Central Ave, 28205 | (704) 919-1925 | 4.8 | 231 |
| Freedom Insurance – Seguros, W7 y Taxes | 2844 Freedom Dr, Unit A, 28208 | (704) 584-8186 | 5.0 | 173 |
| ROMA Insurance Agency | 10720 S Tryon St, J, 28273 | (704) 675-9144 | 5.0 | 152 |
Calificaciones y reseñas de Google Maps, consultadas el 10 de octubre de 2026.
SR-22 en Charlotte: aquí los formularios son el FS-1 y el DL-123
La NCDMV comprueba el seguro con sus propios formularios, no con una oficina especial de SR-22. El FS-1 es el certificado que la aseguradora envía de forma electrónica a la NCDMV para confirmar la cobertura. El DL-123 es la constancia que su aseguradora le entrega a usted como prueba de seguro, por ejemplo, para pedir que se desestime un cargo por no llevar comprobante.
Pida el DL-123 a su compañía o a su agente; cualquier aseguradora autorizada en el estado puede emitirlo.
Si la NCDMV le reclama una interrupción que no ocurrió, solicite a la aseguradora que envíe el FS-1.
Si un tribunal o la agencia de otro estado le exige un SR-22, pregunte a su aseguradora si lo presenta y cuánto cuesta.
No listamos oficinas dedicadas a estos trámites porque no hallamos ninguna verificable en la ciudad. Las agencias de la sección anterior representan a aseguradoras que emiten ambos formularios. Confirme los requisitos de su caso con la NCDMV.
8 descuentos para pedir en Carolina del Norte
Los descuentos se solicitan; pocas veces aparecen solos en la cotización. Estos ocho son comunes entre las aseguradoras que operan en el estado.
- Pólizas combinadas: auto con vivienda o inquilinos.
- Varios vehículos: dos autos o más en una póliza.
- Programa de manejo seguro: una aplicación registra cómo conduce.
- Dispositivo antirrobo: útil en modelos Kia, Hyundai e Infiniti.
- Buen estudiante: para jóvenes con buenas calificaciones.
- Pago completo: pagar los seis meses de una vez.
- Curso de manejo defensivo: un curso aprobado puede bajar la prima.
- Afiliación militar: la ciudad tiene 33,020 veteranos, según el Censo.
Preguntas frecuentes de conductores en Charlotte
¿Cuánto cuesta en promedio asegurar un auto en la ciudad?
Depende del estudio y del perfil. Uno calcula una mediana de $2,034 al año por cobertura total para un conductor de 35 años. Otro da una prima promedio de $783 por seis meses. Un tercero, con cotizaciones reales, sitúa la cobertura total en $120 al mes. Los tres quedan por encima del promedio estatal.
¿Cuál es la compañía más barata?
Progressive tuvo la cobertura total más baja en dos de los tres análisis revisados, y State Farm fue segunda en ambos. En el estudio hecho con cotizaciones reales, Allstate y Erie quedaron primeros. Ninguna gana en todos los perfiles, así que conviene pedir precio a las cuatro.
¿Cuáles son los límites mínimos en Carolina del Norte?
Desde el 1 de julio de 2025, toda póliza nueva o renovada debe tener al menos $50,000 por persona lesionada, $100,000 por accidente y $50,000 por daños a la propiedad. También debe incluir cobertura contra conductores sin seguro y con seguro insuficiente con esos mismos límites o más.
¿Qué pasa si mi seguro se interrumpe?
La NCDMV cobra una multa civil de $50, $100 o $150, según las interrupciones de los últimos tres años, y un cargo de restablecimiento de $50. También puede revocar la placa. Desde el 1 de octubre de 2026 hay 30 días para responder al aviso. Confirme los montos con la NCDMV.
¿Cuánto sube la póliza después de un DUI?
Mucho. La prima promedio de seis meses pasa de $841 a $3,601 en Charlotte, un aumento de $2,760. En el análisis anual, la mediana más baja tras un DUI fue de $4,871, con Progressive. Compare varias compañías, porque la diferencia entre ellas supera los $1,700 al año.
¿En qué zonas de Charlotte es más caro el seguro?
Entre los códigos postales más poblados, el 28205, al este del centro, tiene la mediana anual más alta, $2,532. Le siguen el 28262, con $2,498, y tres códigos del norte y el este con $2,463. Los del sur, 28277 y 28210, quedan en $1,823.
¿Necesito un SR-22 en Carolina del Norte?
La NCDMV trabaja sobre todo con dos formularios propios: el FS-1, que la aseguradora le envía para confirmar la cobertura, y el DL-123, que usted puede presentar como prueba de seguro. Si un tribunal u otro estado le pide un SR-22, consulte a su aseguradora y a la NCDMV.
En resumen
El mejor seguro de auto en Charlotte, por consistencia, es el de Progressive: lidera dos análisis y es la que menos castiga un choque. State Farm le gana a los 60 años y en cobertura mínima, y Allstate y Erie salen mejor en el estudio de cotizaciones reales.
El mercado local combina precios bajos con reglas recientes: un alza estatal de 5% en octubre de 2025, límites mínimos de 50/100/50 y multas por cualquier interrupción. Con menos robos y menos muertes viales que un año antes, lo más rentable sigue siendo comparar cuatro cotizaciones iguales y no dejar vencer la póliza.
Metodología
Revisamos tres análisis de tarifas con datos de septiembre y octubre de 2026. Uno reporta medianas anuales para un conductor de 35 años con buen crédito, un Toyota Camry LE 2023 y límites de 100/300/50. Otro reporta primas de seis meses por compañía. El tercero usa medianas de cotizaciones reales, por mes. No convertimos cifras entre periodos; los cálculos propios usan las cifras de un mismo estudio.
Aviso
Las tarifas de esta página son estimaciones, no cotizaciones ni ofertas. Su precio será distinto según su perfil y la compañía. Este contenido es informativo y no constituye asesoría legal. No somos una aseguradora.
Fuentes
Oficina del Censo de Estados Unidos, QuickFacts de Charlotte, North Carolina.
División de Vehículos Motorizados de Carolina del Norte (NCDMV), requisitos de seguro de responsabilidad civil.
Departamento de Seguros de Carolina del Norte (NCDOI), acuerdo de tarifas del 9 de junio de 2025.
Leyes de sesión 2023-133 y 2024-29 de la Asamblea General de Carolina del Norte.
Departamento de Policía de Charlotte-Mecklenburg, cifras de vehículos robados de 2025.
Recuento periodístico local de muertes de tránsito en Charlotte, 2025.
Análisis de tarifas de septiembre y octubre de 2026 basado en registros públicos y cotizaciones.
Google Maps, fichas de agencias consultadas el 10 de octubre de 2026.