
Seguro de Auto en San José: Precios y Opciones 2026
El seguro de auto en San José cuesta casi lo mismo que el promedio de California. Un análisis de octubre de 2026 calcula una mediana de $1,866 al año por cobertura total en la ciudad, frente a $1,894 en el estado. Otro estudio, de septiembre de 2026, sitúa el promedio local en $162 al mes por cobertura total y en $57 por la cobertura mínima.
La tendencia reciente es de alzas que empiezan a moderarse. Según un análisis del sector publicado en agosto de 2026, las diez mayores aseguradoras del estado recibieron aumentos promedio de 13% en 2023, 15.4% en 2024 y 6% en 2025. Además, el 1 de enero de 2025 California duplicó sus límites mínimos, a 30/60/15. En San José, las muertes de tránsito bajaron a 41 en 2025 y el robo de vehículos cayó 17%.
PUNTOS CLAVE
- Precio típico: $162 al mes por cobertura total y $57 por la mínima para un conductor de 30 años, según un análisis de septiembre de 2026.
- Mejor opción: Geico tiene la cobertura total más baja en dos análisis y es segunda en un tercero.
- Dato propio de California: las aseguradoras no pueden usar su historial de crédito y deben dar al buen conductor una tarifa al menos un 20% menor.
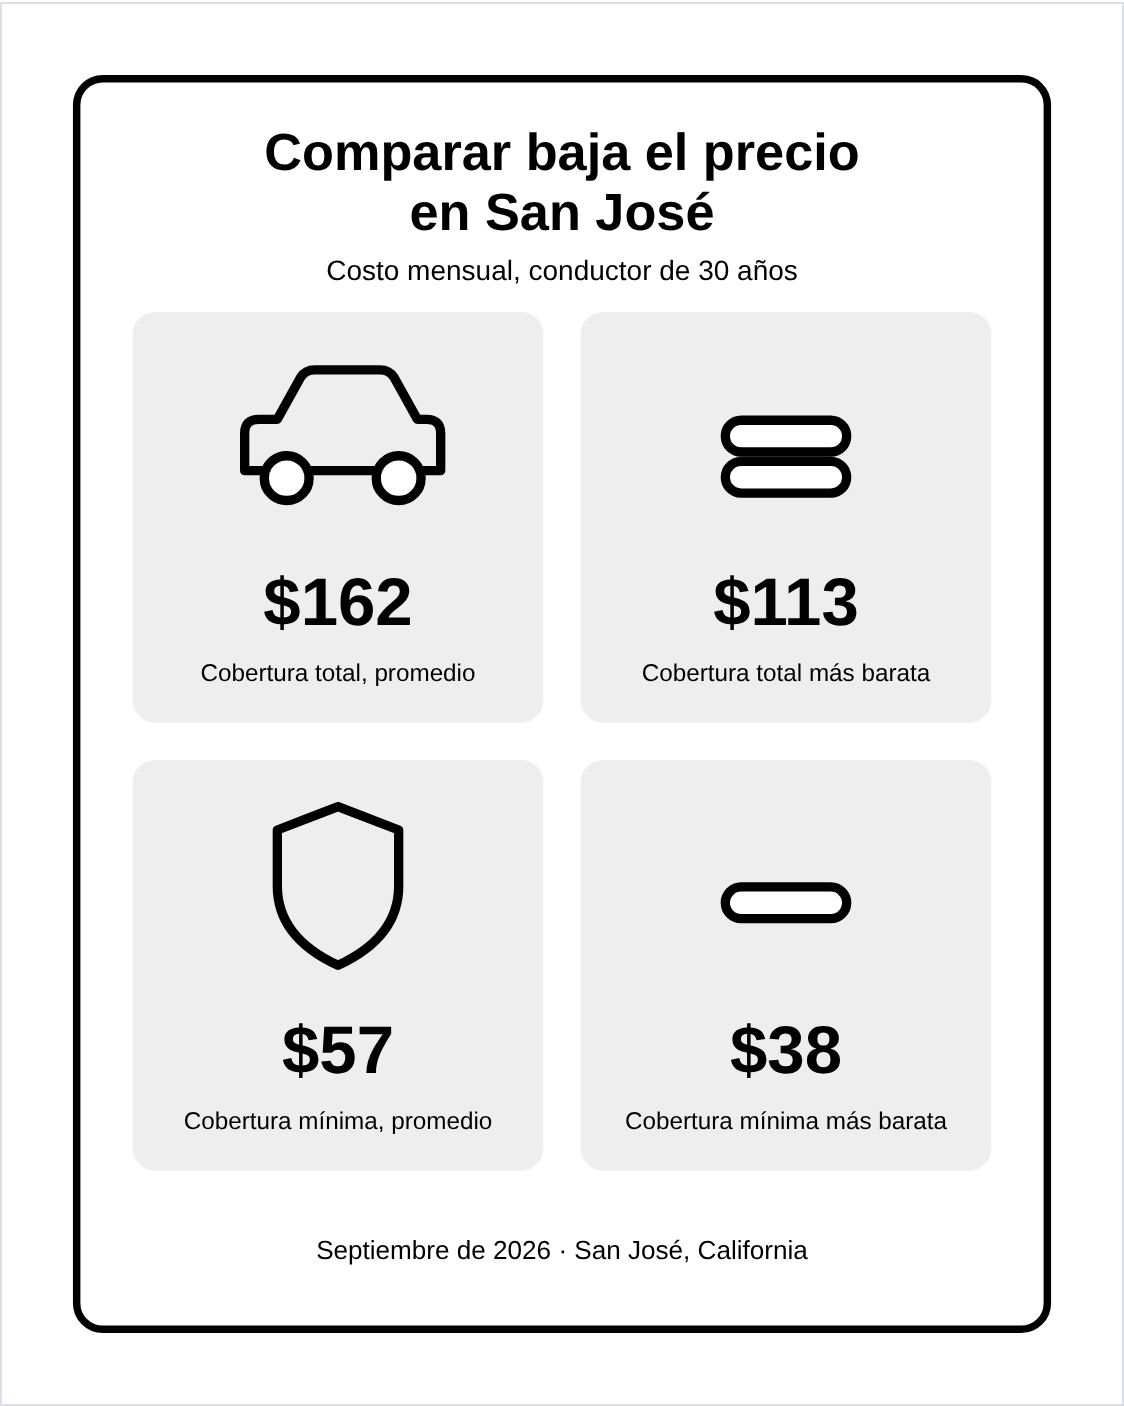
Costo mensual promedio de la cobertura total y de la cobertura mínima en San José, junto a la cotización más baja de cada una. Análisis de tarifas, septiembre de 2026; perfil: hombre de 30 años.
ANTES DE SEGUIR
Pida al menos tres cotizaciones con los mismos límites. En San José, la aseguradora más barata cobra $49 menos al mes que el promedio de la ciudad por cobertura total.
Lo que exige California desde enero de 2025
California exige a todo conductor una póliza de responsabilidad civil de al menos 30/60/15 desde el 1 de enero de 2025. Eso significa $30,000 por persona lesionada, $60,000 por accidente y $15,000 por daños a la propiedad. La ley SB 1107 reemplazó los límites anteriores, de 15/30/5, y los nuevos figuran en el Código de Seguros, sección 11580.1(b).

California es un estado de culpa: quien causa el choque responde por los daños. La responsabilidad civil es la única cobertura obligatoria. La cobertura contra conductores sin seguro, los pagos médicos, la colisión y la cobertura amplia son opcionales, según el Departamento de Seguros de California (CDI).
Manejar sin seguro conlleva una multa base de $100 a $200 en la primera infracción y de $200 a $500 en las siguientes, más recargos que elevan mucho el total. Las aseguradoras reportan cada póliza al Departamento de Vehículos Motorizados (DMV). Si el DMV no recibe prueba de seguro, suspende el registro del vehículo. Confirme los montos vigentes con el DMV de California.
Reglas de precio que solo tiene California
Las aseguradoras del estado no pueden usar el historial de crédito para fijar la prima. Además, el CDI indica que la tarifa de un buen conductor debe ser al menos 20% menor que la de quien no lo es en la misma compañía. Se considera buen conductor a quien lleva tres años seguidos con licencia y no tiene más de un punto en su historial.
Programa de bajo costo y ayuda oficial
El Programa de Seguro de Automóvil de Bajo Costo de California ofrece cobertura de responsabilidad civil a buenos conductores con ingresos de hasta 250% del nivel federal de pobreza y un vehículo valorado en $25,000 o menos. Se solicita en mylowcostauto.com o al 1-866-602-8861. El CDI atiende consultas en el 1-800-927-4357 y en insurance.ca.gov; pida atención en español al llamar.
Por qué subieron las tarifas y qué cambió en 2026
Las aseguradoras que cubren cerca del 85% de las pólizas de California subieron sus tarifas más de un tercio desde 2023, según un análisis del sector de agosto de 2026. Una causa es el costo de reparar: la reparación promedio por colisión llegó a $4,774, frente a $3,225 en 2019.
El panorama de 2026 es más tranquilo. El mismo análisis indica que State Farm presentó una solicitud para bajar sus tarifas 6.2% y que Geico mantuvo las suyas sin cambios. Para el conductor, eso significa que una cotización de hace dos años ya no sirve como referencia. Conviene pedir precios nuevos en cada renovación.
Una ciudad densa que pierde habitantes
San José tiene 989,814 habitantes, según la estimación de la Oficina del Censo al 1 de julio de 2025, un 2.3% menos que en 2020. Viven en 178.26 millas cuadradas, con una densidad de 5,684.1 personas por milla cuadrada según datos de 2020. El viaje promedio al trabajo dura 27.3 minutos. El 30.8% de los residentes es hispano o latino, y el 58.9% de las personas de cinco años o más habla en casa un idioma distinto del inglés.
Quién ofrece el seguro de auto en San José más barato
Geico tiene la cobertura total más baja en dos análisis: $113 al mes en uno y una mediana de $1,260 al año en otro. Un tercer estudio la ubica en segundo lugar, con $659 por seis meses, detrás de Wawanesa, con $547. Tres fuentes con métodos distintos coinciden en colocarla entre las dos primeras.
Detrás de Geico, el orden cambia según el estudio. En el mensual siguen Mercury, con $141, y Progressive, con $145. En el anual, la segunda entre las compañías abiertas a todo público es CSAA, la aseguradora de AAA en el norte de California, con $1,380. USAA cotiza $128 al mes y $1,354 al año, pero solo acepta a militares, veteranos y sus familias.

Análisis de tarifas, septiembre de 2026. Perfil: hombre de 30 años, cobertura total. *USAA solo está disponible para militares, veteranos y sus familias.
Cobertura total por compañía en tres análisis de septiembre y octubre de 2026
| Compañía | Costo mensual (30 años) | Mediana anual (35 años) | Prima de seis meses |
|---|---|---|---|
| Geico | $113 | $1,260 | $659 |
| USAA* | $128 | $1,354 | $787 |
| Mercury | $141 | $1,492 | No incluida |
| Progressive | $145 | $1,639 | $942 |
| CSAA (AAA) | $176 | $1,380 | No incluida |
| Allstate | $160 | No incluida | $998 |
| State Farm | $176 | No incluida | $1,053 |
| Wawanesa | No incluida | No incluida | $547 |
| CIG | No incluida | $1,698 | No incluida |
| Farmers | $261 | No incluida | No incluida |
Cada columna usa un conductor y un periodo distintos; compare solo dentro de cada una.
Geico, el mejor seguro de auto en San José según tres análisis
Geico es la única aseguradora que aparece entre las dos más baratas en los tres análisis revisados. También tiene la cobertura mínima más baja en los tres: $38 al mes, $607 al año y $177 por seis meses.
GANADORA
Rango: $113 al mes (hombre de 30 años), una mediana de $1,260 al año (conductor de 35 años) y $659 por seis meses, según el estudio.
Por qué: tres fuentes independientes la colocan primera o segunda. Tiene además la mediana más baja a los 20 y a los 60 años, y la tarifa más baja después de una multa por exceso de velocidad.
A quién le conviene: conductores con historial limpio de cualquier edad y quienes solo buscan la cobertura mínima.
Una advertencia: deja de ser la más barata tras un choque o un DUI. Después de un accidente con culpa pasó de $113 a $289 al mes, por encima de Mercury y de Progressive.
La mejor según su perfil
Tarifa más baja hallada para cada tipo de conductor
| Perfil | Análisis mensual | Análisis anual |
|---|---|---|
| Historial limpio, cobertura total | Geico, $113 | Geico, $1,260 |
| Cobertura mínima | Geico, $38 | Geico, $607 |
| Conductor joven | State Farm, $111 (18 años, cobertura mínima) | Geico, $2,173 (20 años) |
| 60 años | Sin dato | Geico, $1,193 |
| Después de una multa | Geico, $177 | Sin dato |
| Después de un accidente con culpa | Mercury, $222 | CSAA (AAA), $1,746 |
| Después de un DUI | Mercury, $250 | Mercury, $2,633 |
| Familias militares | USAA, $128 | USAA, $1,354 |
Cobertura mínima o total: $105 de diferencia cada mes
La cobertura total cuesta en promedio $105 más al mes que la mínima en San José (nuestro cálculo con los promedios de $162 y $57; no es una cotización). La mínima solo paga los daños que usted causa a otros. La total agrega colisión y cobertura amplia, que protegen su propio vehículo.
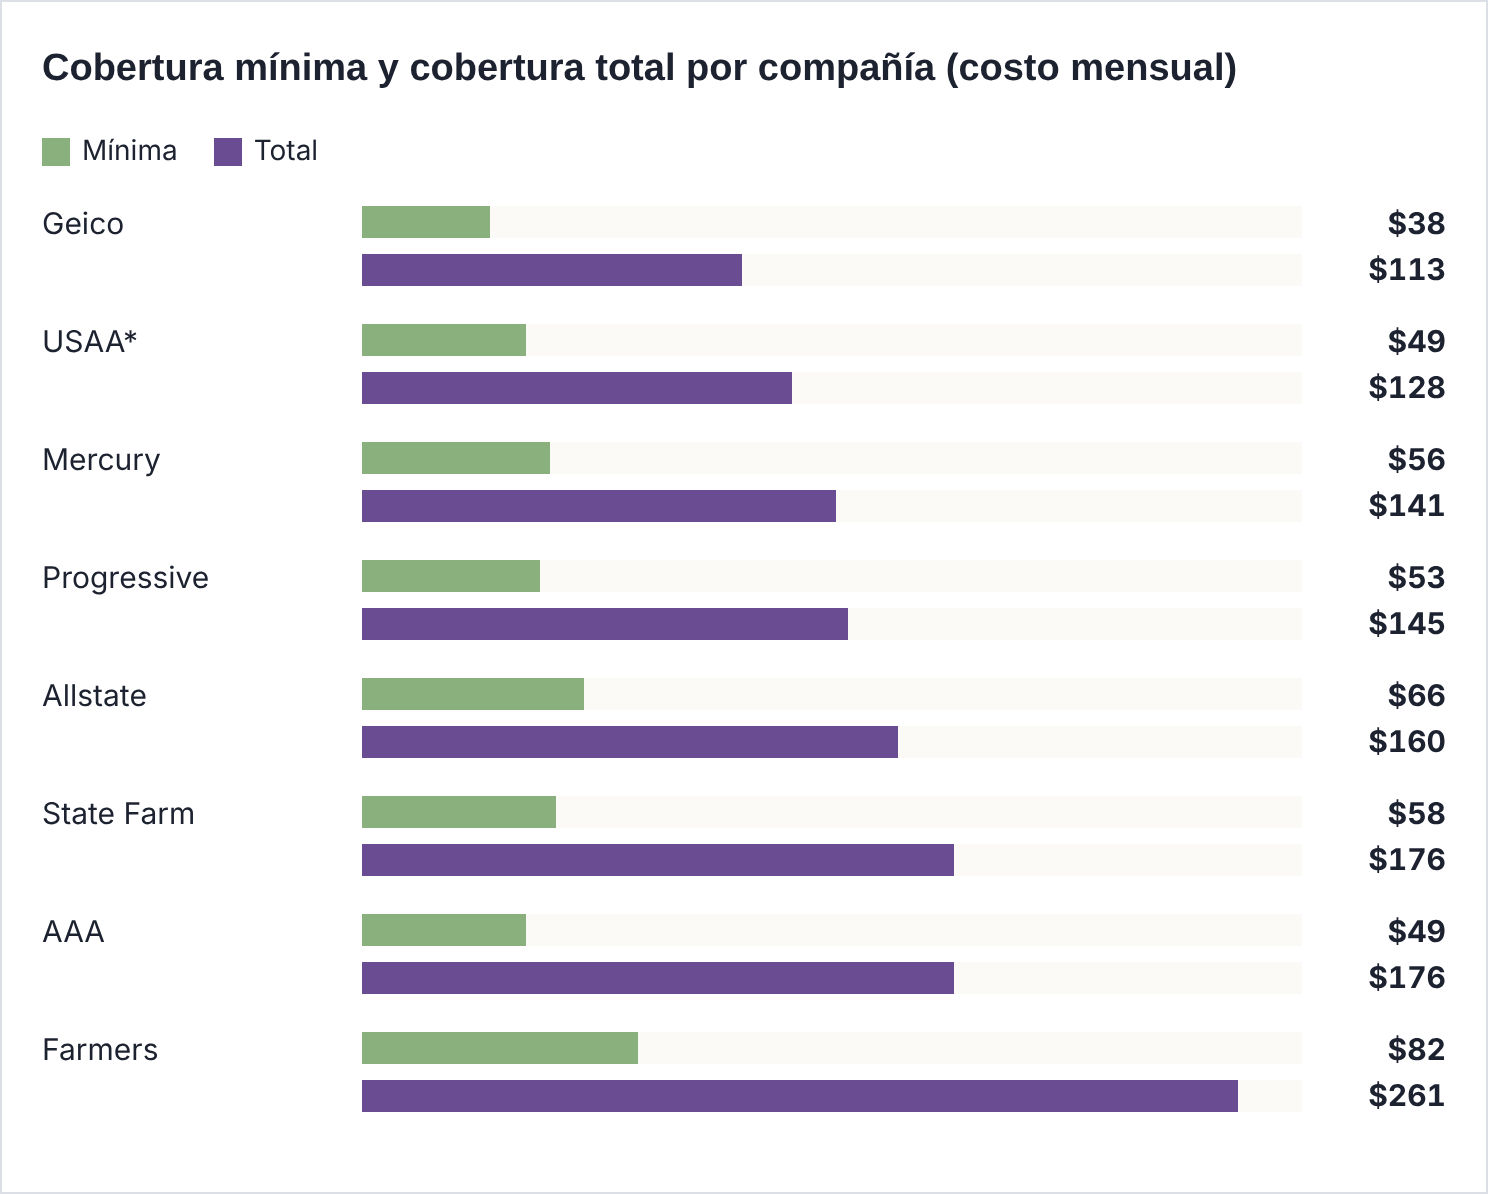
Análisis de tarifas, septiembre de 2026. Perfil: hombre de 30 años. *USAA solo está disponible para militares, veteranos y sus familias.
Cobertura mínima y cobertura total por compañía
| Compañía | Mínima al mes | Total al mes |
|---|---|---|
| Geico | $38 | $113 |
| USAA* | $49 | $128 |
| Mercury | $56 | $141 |
| Progressive | $53 | $145 |
| Allstate | $66 | $160 |
| State Farm | $58 | $176 |
| AAA | $49 | $176 |
| Farmers | $82 | $261 |
| Promedio de San José | $57 | $162 |

Análisis de tarifas, octubre de 2026. Perfil: conductor de 35 años con historial limpio y Toyota Camry LE 2023.
La ciudad frente al estado
| Medida | San José | California |
|---|---|---|
| Cobertura total, mediana anual (35 años) | $1,866 | $1,894 |
| Diferencia (nuestro cálculo) | -$28 | — |
7 agencias de seguros con oficina en San José
Estas siete oficinas aparecen abiertas, con teléfono local, calificación de 4.0 o más y al menos 12 reseñas. Seis están en el este de la ciudad, sobre Story Road y Alum Rock Avenue. Las dos últimas tienen pocas reseñas, así que su calificación es menos representativa. No es una clasificación de calidad ni una recomendación.
Agencias verificadas en octubre de 2026
| Agencia | Dirección | Teléfono | Calificación | Reseñas |
|---|---|---|---|---|
| Freeway Insurance | 1646 Story Rd, 95122 | (408) 676-9911 | 4.8 | 1,246 |
| Acceptance Insurance | 2602 Alum Rock Ave, 95116 | (408) 610-7535 | 4.9 | 1,079 |
| Cost-U-Less Insurance | 1915 Alum Rock Ave, Ste A, 95116 | (408) 479-2635 | 4.9 | 668 |
| Freeway Insurance | 2668 Monterey Rd, Ste 150, 95111 | (408) 479-2650 | 4.8 | 452 |
| Oasis Insurance Services | 2288 Story Rd, 95122 | (408) 254-4797 | 4.3 | 48 |
| T.A.O. Insurance & Financial | 974 Story Rd, 95122 | (408) 293-2853 | 4.8 | 16 |
| Willow Street Insurance | 3126 Story Rd, 95127 | (408) 272-6925 | 4.4 | 12 |
Calificaciones y reseñas de Google Maps, consultadas en octubre de 2026.
De los 18 a los 60 años: quién cobra menos a cada edad
A los 20 años, Geico tiene la mediana más baja de San José, $2,173 al año; a los 60 sigue primera, con $1,193. California da mucho peso a los años de experiencia al volante, y eso se nota: un conductor de 20 años paga con Geico $913 más al año que uno de 35 (nuestro cálculo).
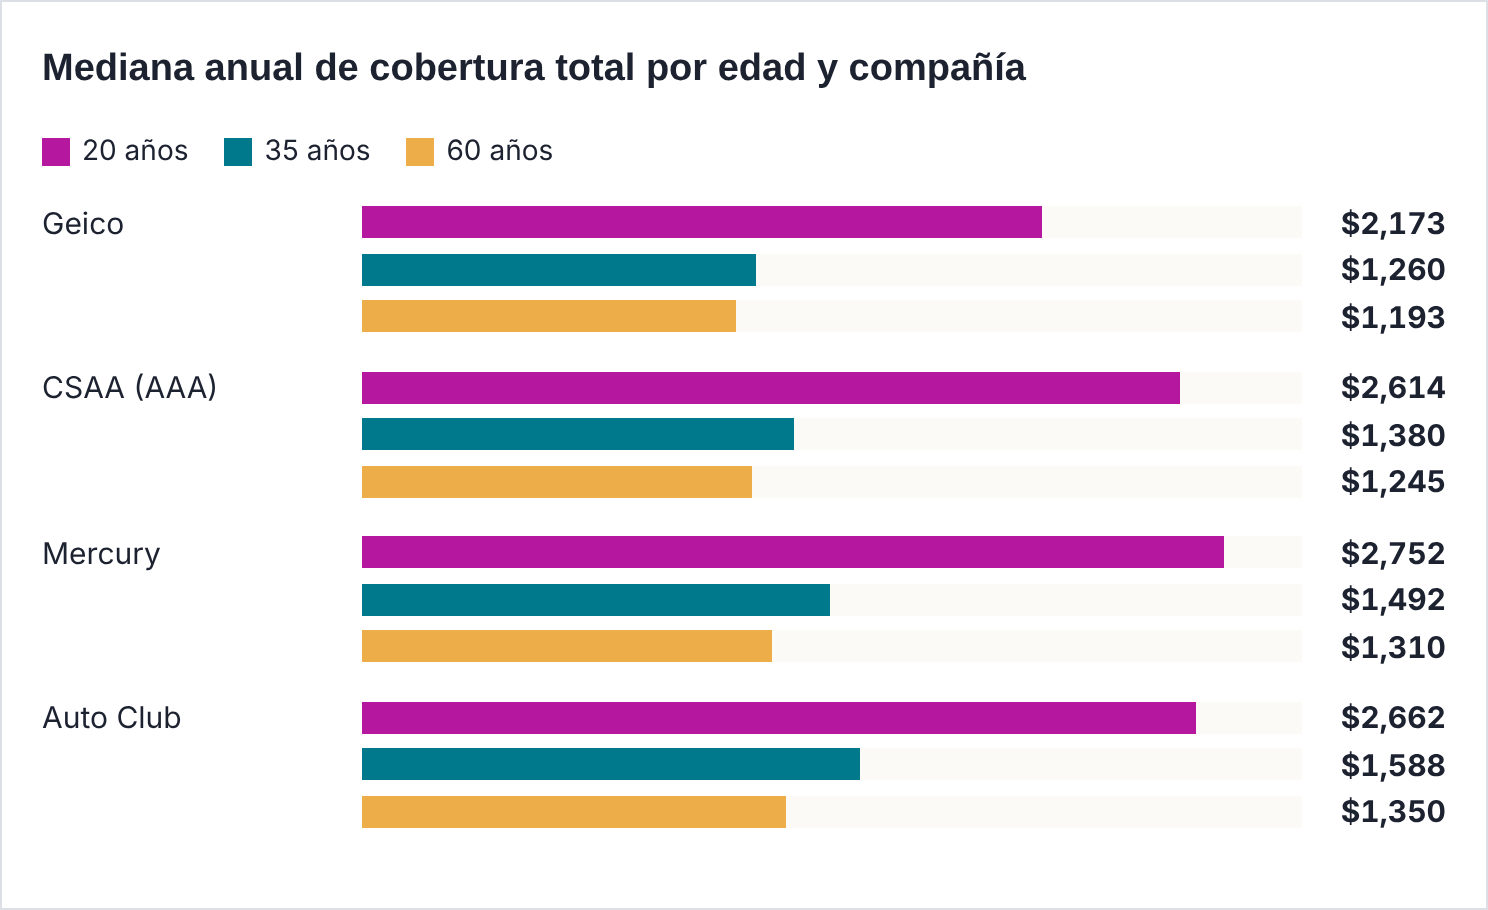
Análisis de tarifas, octubre de 2026. Perfil: historial limpio, cobertura total y Toyota Camry LE 2023.
Mediana anual de cobertura total por edad
| Compañía | 20 años | 35 años | 60 años |
|---|---|---|---|
| Geico | $2,173 | $1,260 | $1,193 |
| CSAA (AAA) | $2,614 | $1,380 | $1,245 |
| Mercury | $2,752 | $1,492 | $1,310 |
| Auto Club | $2,662 | $1,588 | $1,350 |
Para un conductor de 18 años, el análisis mensual muestra un orden distinto. En cobertura mínima, State Farm cotiza $111 al mes y Geico $118, frente a un promedio local de $149. En cobertura total, Geico vuelve al primer lugar, con $295, seguida de State Farm, con $304, y de Mercury, con $339.
CONSEJO PROFESIONAL 1
Reclame el descuento de buen conductor en cuanto cumpla tres años con licencia. La ley de California obliga a cada aseguradora a cobrarle al buen conductor al menos 20% menos que a quien no lo es. Con una mediana de $2,173 al año a los 20 años, ese descuento vale cientos de dólares. Pida a su compañía que revise su póliza el mismo mes en que cumpla el requisito.
Cuánto suben la póliza una multa, un choque y un DUI
Un DUI lleva el promedio de cobertura total en San José de $162 a $437 al mes, un aumento de $275. Una multa por exceso de velocidad lo sube a $233. Un tercer análisis calcula que un accidente con culpa eleva la prima promedio de $160 a $276 al mes.
En California el cargo se conoce como DUI, manejar bajo los efectos del alcohol o las drogas. El efecto en la prima cambia mucho de una compañía a otra, como muestran las cifras siguientes.
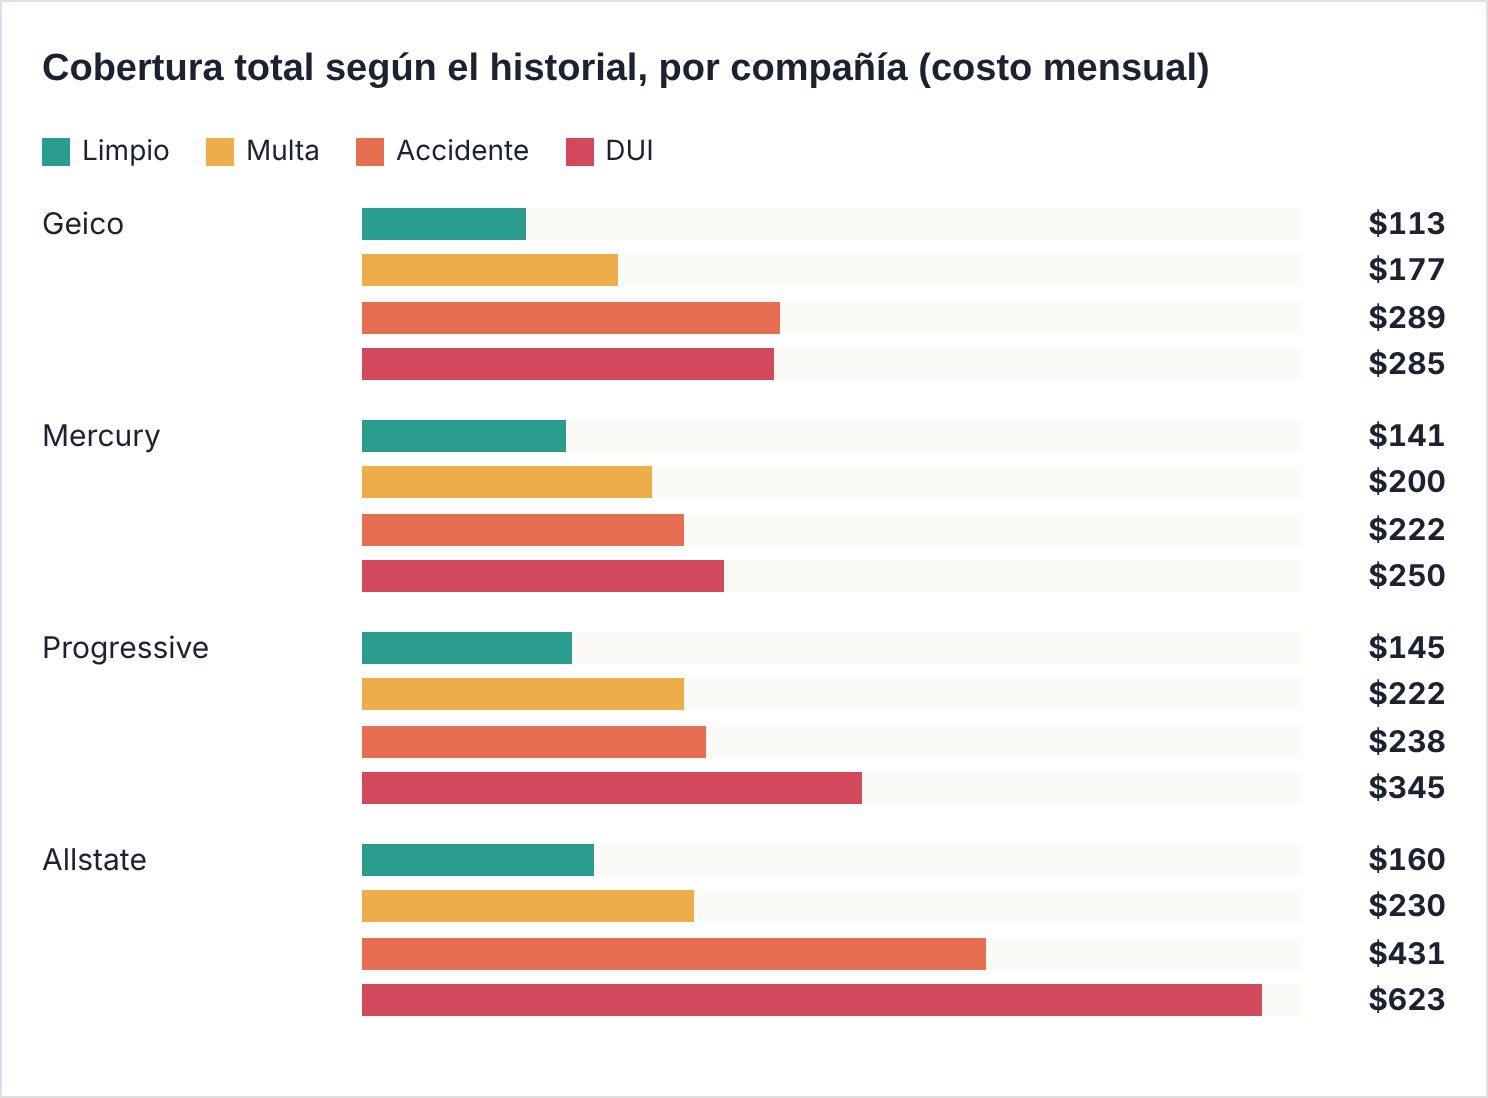
Análisis de tarifas, septiembre de 2026. Perfil: hombre de 30 años, cobertura total.
Costo mensual según el historial y aumento en dólares (nuestro cálculo)
| Compañía | Limpio | Multa | Accidente | DUI |
|---|---|---|---|---|
| Geico | $113 | $177 (+$64) | $289 (+$176) | $285 (+$172) |
| Mercury | $141 | $200 (+$59) | $222 (+$81) | $250 (+$109) |
| Progressive | $145 | $222 (+$77) | $238 (+$93) | $345 (+$200) |
| Allstate | $160 | $230 (+$70) | $431 (+$271) | $623 (+$463) |
El análisis anual coincide en lo esencial: Mercury tiene la mediana más baja después de un DUI, $2,633, por delante de Geico, con $3,163. Después de un accidente con culpa, en cambio, la primera es CSAA, con $1,746. Quien tenga un incidente reciente debería cotizar con las tres.
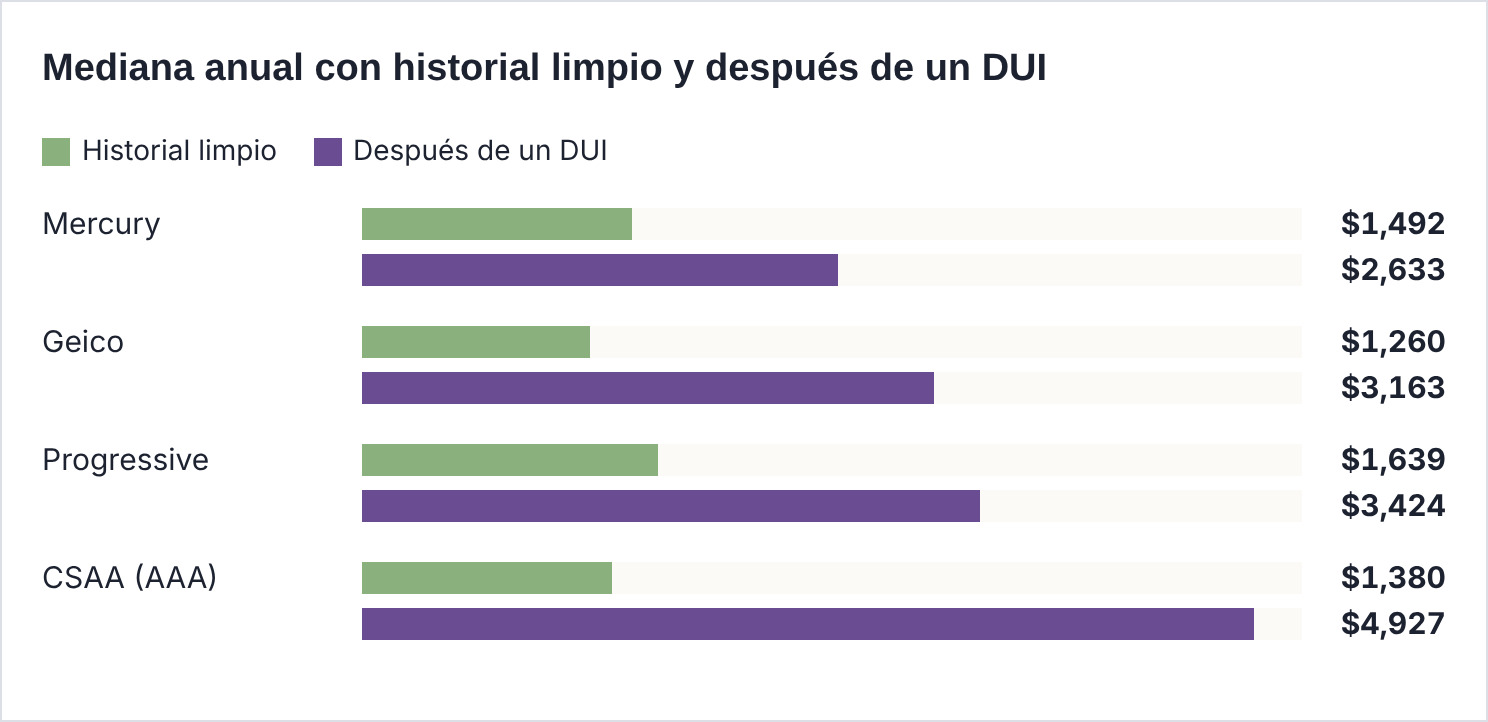
Análisis de tarifas, octubre de 2026. Perfil: conductor de 35 años, cobertura total.
Efecto de un DUI en la mediana anual
| Compañía | Historial limpio | Después de un DUI | Diferencia (nuestro cálculo) |
|---|---|---|---|
| Mercury | $1,492 | $2,633 | +$1,141 |
| Geico | $1,260 | $3,163 | +$1,903 |
| Progressive | $1,639 | $3,424 | +$1,785 |
| CSAA (AAA) | $1,380 | $4,927 | +$3,547 |
SR-22 en San José: el certificado que pide el DMV
El SR-22 no es un seguro, sino un certificado de prueba de seguro que su aseguradora presenta ante el DMV de California. El DMV puede exigirlo después de una suspensión de licencia, por ejemplo, por un DUI o por un choque con culpa sin seguro. Por lo general hay que mantenerlo durante tres años.
- Pida el certificado a una aseguradora autorizada en California; no todas lo presentan.
- Mantenga la póliza sin interrupciones, porque una cancelación se reporta al DMV.
- Confirme con el DMV la fecha exacta en que termina su obligación.
No listamos oficinas dedicadas solo al SR-22. Las que encontramos en la ciudad tenían muy pocas reseñas o teléfonos de otras regiones. Pregunte a las agencias de la lista anterior si lo tramitan y cuánto cobran.
Cómo pagar menos del este de San José a Willow Glen
La diferencia entre la aseguradora más barata y la más cara es de $148 al mes en cobertura total (nuestro cálculo con $113 y $261). Comparar es el primer paso; estos otros lo completan:
- Reporte con precisión las millas que maneja al año; en California es uno de los factores con más peso.
- Pida el descuento de buen conductor si cumple los requisitos.
- Vuelva a cotizar si se muda dentro de la ciudad.
- Si sus ingresos son limitados, revise si califica para el programa estatal de bajo costo.
El código postal: $367 entre el sur y Willow Glen
Entre los códigos postales más poblados, la mediana anual de cobertura total va de $1,744 en el 95125 a $2,111 en el 95111, una diferencia de $367 (nuestro cálculo). Los códigos 95116 y 95122, en el este, quedan en $2,087 y $2,019. El análisis mensual apunta al mismo patrón: el centro, en el 95113, es el más caro, con $188, y el 95122 y el 95116 le siguen, con $181 y $180.

Análisis de tarifas, octubre de 2026. Perfil: conductor de 35 años con historial limpio.
Mediana anual por código postal
| Código postal | Mediana anual | Código postal | Mediana anual |
|---|---|---|---|
| 95125 | $1,744 | 95112 | $1,987 |
| 95124 | $1,756 | 95122 | $2,019 |
| 95136 | $1,798 | 95116 | $2,087 |
| 95123 | $1,817 | 95111 | $2,111 |
| 95127 | $1,931 | — | — |
Comunidades cercanas
En el límite oeste, el código 95014, junto a Cupertino, tiene el promedio mensual más bajo del área, $147 por cobertura total. Es $41 menos que en el centro de San José (nuestro cálculo).
CONSEJO PROFESIONAL 2
Si el precio le impide asegurarse, llame al programa estatal antes de manejar sin póliza. El programa de bajo costo de California acepta a buenos conductores con ingresos de hasta 250% del nivel federal de pobreza y un auto de $25,000 o menos. La línea es el 1-866-602-8861. Una multa por manejar sin seguro empieza en $100 antes de los recargos.
Robo de autos y calles más seguras: cuándo vale la cobertura total
La cobertura amplia es la que paga un robo, y ese riesgo bajó en San José durante 2025. El robo de vehículos cayó 17% frente a 2024, según cifras policiales, y continúa una mejora de varios años. En toda California, la baja fue de casi 25% y la Patrulla de Caminos reportó la recuperación de 84% de los vehículos robados.
Las calles también son menos mortales. San José registró 41 muertes de tránsito en 2025, 16% menos que las 49 de 2024 y la cifra más baja desde 2012. El máximo reciente fue de 63, en 2022. Las muertes de peatones, sin embargo, se mantuvieron cerca de 20.
La ciudad adoptó su plan de cero muertes viales en 2015 y en 2025 redujo los límites de velocidad en 18 vías. Entre los corredores con obras de seguridad figuran Tully Road, McKee Road, Senter Road y el eje de Story Road y Keyes Street.
La meta de ese plan es llegar a cero muertes y heridos graves en 2040, y en 2023 la ciudad recibió $12.9 millones federales para obras de seguridad vial. Otros delitos también bajaron en 2025: los violentos cayeron 15% y los delitos contra la propiedad, 7%, según las cifras policiales.
¿Cuándo dejar la cobertura total? Si el auto está pagado, compare lo que cuestan la colisión y cobertura amplia en un año con el valor de mercado del vehículo menos el deducible. Con una diferencia promedio de $105 al mes, asegurar un auto de poco valor puede costar más que reponerlo (nuestro cálculo, no una cotización).
8 descuentos que conviene pedir en California
El de buen conductor es el único que la ley garantiza; los demás dependen de cada compañía. Pregunte por todos al pedir su cotización.
- Buen conductor: al menos 20% menos, por ley.
- Pocas millas: para quien usa el tren ligero o trabaja desde casa.
- Pólizas combinadas: auto con vivienda o inquilinos.
- Varios vehículos: dos autos o más en una póliza.
- Buen estudiante: para jóvenes con buenas calificaciones.
- Curso de manejo defensivo: sobre todo para conductores mayores.
- Dispositivo antirrobo: alarmas e inmovilizadores.
- Afiliación militar: la ciudad tiene 20,660 veteranos, según el censo.
Preguntas frecuentes de conductores en San José
¿Cuánto cuesta en promedio asegurar un auto en la ciudad?
Un análisis de septiembre de 2026 calcula $162 al mes por cobertura total y $57 por la mínima para un hombre de 30 años. Otro, con un conductor de 35 años y un auto 2023, da una mediana de $1,866 al año. Ambos quedan muy cerca del promedio de California.
¿Cuál es la compañía más barata?
Geico, según dos de los tres análisis revisados; en el tercero queda segunda. También tiene la cobertura mínima más baja en los tres. Después de un DUI, la más barata es Mercury, y tras un accidente con culpa conviene cotizar con Mercury y con la aseguradora de AAA.
¿Cuáles son los límites mínimos en California?
Desde el 1 de enero de 2025, la póliza debe cubrir al menos $30,000 por persona lesionada, $60,000 por accidente y $15,000 por daños a la propiedad. Los límites anteriores eran de 15/30/5. Las pólizas con límites menores se ajustaron de forma automática al renovarse.
¿Qué pasa si manejo sin seguro?
La multa base va de $100 a $200 en la primera infracción y de $200 a $500 en las siguientes, más recargos. El DMV puede suspender el registro del vehículo si no recibe prueba de seguro. Si causa un choque, usted responde por todos los daños. Confirme los montos con el DMV.
¿Mi crédito afecta lo que pago?
No. California es uno de los pocos estados que prohíben usar el historial de crédito para fijar la prima del seguro de auto. Lo que más pesa es su historial de manejo, las millas que recorre al año y sus años de experiencia con licencia.
¿En qué zonas de San José es más caro el seguro?
En el centro, el este y el sur. Entre los códigos más poblados, el 95111 tiene la mediana anual más alta, $2,111, seguido del 95116, con $2,087. El más barato es el 95125, con $1,744. En el análisis mensual, el centro, en el 95113, encabeza la lista, con $188.
¿Quién puede usar el seguro de bajo costo del estado?
Los buenos conductores con ingresos de hasta 250% del nivel federal de pobreza y un vehículo valorado en $25,000 o menos. El programa ofrece cobertura de responsabilidad civil. La solicitud se hace en mylowcostauto.com o por teléfono, al 1-866-602-8861.
¿Cuánto tiempo debo mantener un SR-22?
Por lo general, tres años, aunque el plazo depende de la causa de la suspensión. Durante ese tiempo la póliza debe seguir activa, porque la aseguradora avisa al DMV si se cancela. Confirme con el DMV de California la fecha exacta en que termina su obligación antes de cambiar o cancelar la póliza.
En resumen
El mejor seguro de auto en San José, para la mayoría de los conductores, es el de Geico: tres análisis la ubican primera o segunda. Mercury es la mejor alternativa después de un DUI, y la aseguradora de AAA en el norte del estado destaca tras un accidente con culpa.
El mercado local tiene tres rasgos propios: un precio casi igual al de California, reglas que premian al buen conductor y no miran el crédito, y calles que en 2025 tuvieron la menor cantidad de muertes desde 2012. Con límites mínimos nuevos y alzas que se moderan, comparar tres cotizaciones iguales sigue siendo lo más rentable.
Metodología
Revisamos tres análisis de tarifas con datos de septiembre y octubre de 2026. Uno reporta costos mensuales para un hombre de 30 años. Otro reporta medianas anuales para un conductor de 35 años con historial limpio y un Toyota Camry LE 2023. El tercero reporta primas de seis meses por compañía. No convertimos cifras entre periodos; los cálculos propios usan las cifras de un mismo estudio.
Aviso
Las tarifas de esta página son estimaciones, no cotizaciones ni ofertas. Su precio será distinto según su perfil y la compañía. Este contenido es informativo y no constituye asesoría legal. No somos una aseguradora.
Fuentes
- Oficina del Censo de Estados Unidos, QuickFacts de San José, California.
- Departamento de Seguros de California (CDI), guía de seguro de automóvil y programa de bajo costo.
- Departamento de Vehículos Motorizados de California (DMV), requisitos de seguro.
- Ley SB 1107 y Código de Seguros de California, sección 11580.1(b).
- Oficina del Gobernador de California y Patrulla de Caminos, cifras de robo de vehículos de 2025.
- Ciudad de San José, programa Vision Zero, y cifras policiales de 2025.
- Análisis de tarifas de septiembre y octubre de 2026 basados en registros públicos de aseguradoras.
- Google Maps, fichas de agencias consultadas en octubre de 2026.